O Imposto da Volatilidade: Por Que Meu Portfólio Compõe Mais que a Soma dos Robôs
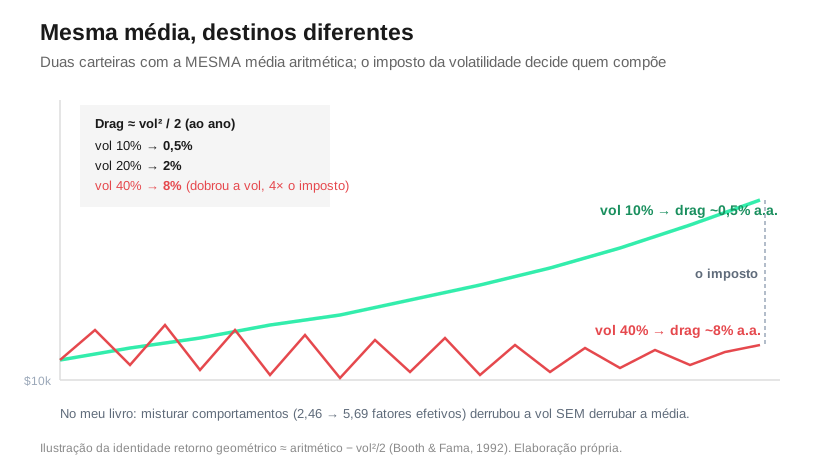
Por que o retorno geométrico é sempre menor que o aritmético: o variance drag (~sigma2/2) escala com o quadrado da volatilidade e corrói o compounding. Vol targeting preserva o crescimento.