Stress testing de algotrading, quando a correlação vai a 76% na queda
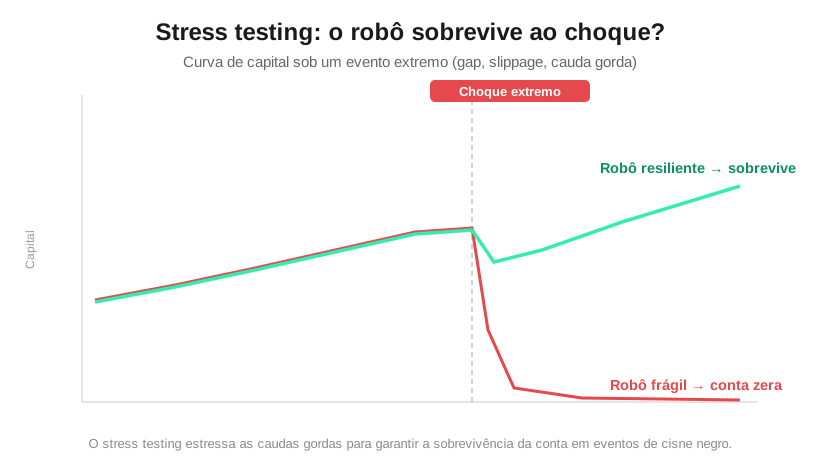
Resposta rápida. O stress testing em algotrading é o processo matemático de avaliar a resiliência de um robô contra condições extremas de mercado: gaps de liquidez, alargamento massivo de spread, slippage assimétrico e fills parciais. Indo além da curva…