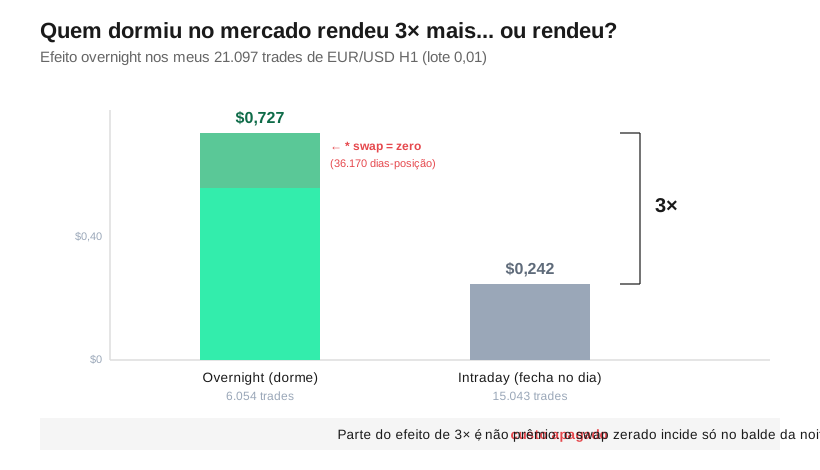
Efeito Overnight: As Posições Que Dormem Renderam 3× Mais (Com Pegadinha)
Quase todo o retorno historico das acoes aconteceu no overnight (fechamento a abertura); o intraday e quase plano. O que e a anomalia overnight e o que fazer com ela.

Quase todo o retorno historico das acoes aconteceu no overnight (fechamento a abertura); o intraday e quase plano. O que e a anomalia overnight e o que fazer com ela.
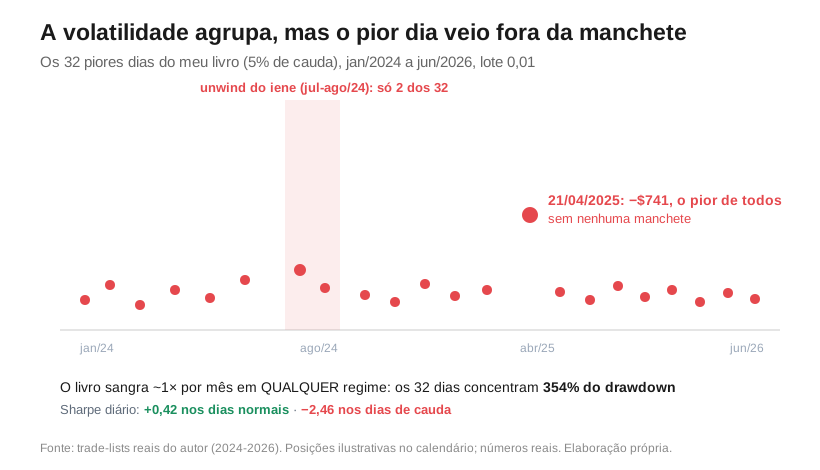
Retornos sao quase imprevisiveis, mas a volatilidade e persistente (clustering). Como o GARCH e o EGARCH modelam isso e para que servem na gestao de risco quantitativa.
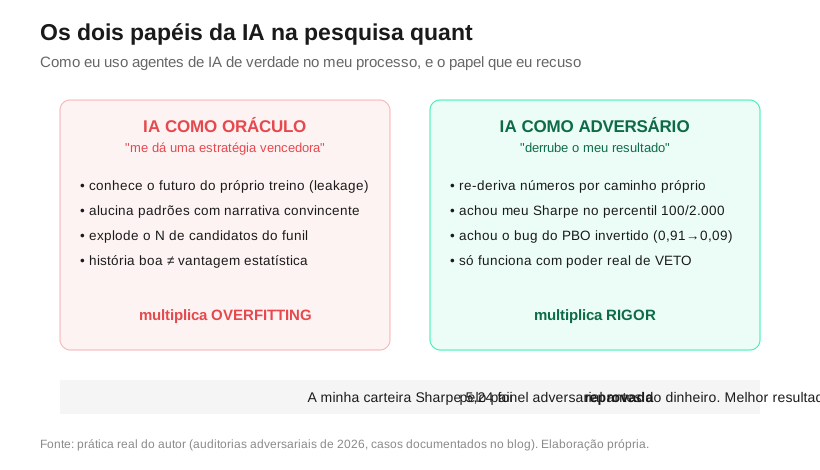
LLMs como ChatGPT e Claude sao copilotos poderosos para pesquisa quant, mas pessimos pesquisadores autonomos de edges. Como usa-los sem acelerar o proprio autoengano.
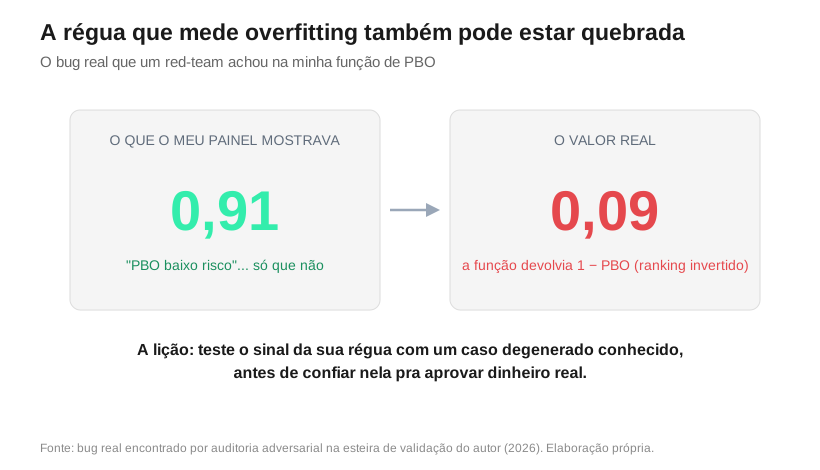
Mercados sao quase o pior cenario para ML: nao-estacionariedade, vazamento de dados, sinal-ruido baixo e overfitting. Onde o ML realmente ajuda e onde ele engana.
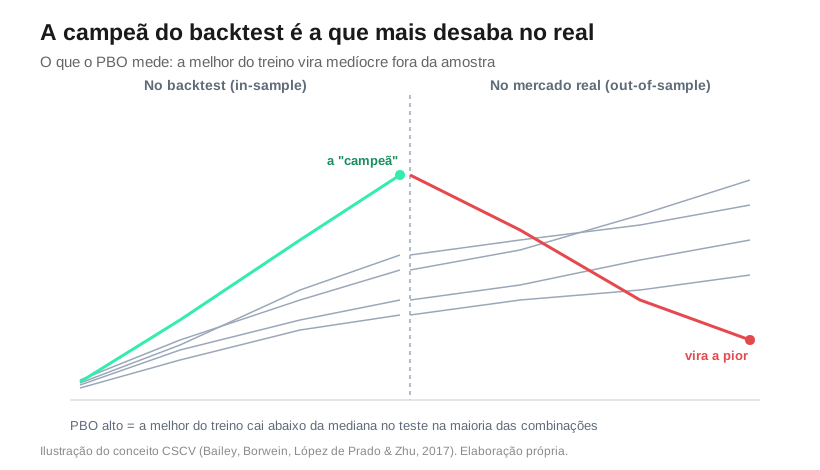
Um backtest unico da um numero, nao uma probabilidade. A PBO e a CPCV medem a chance de a estrategia campea no treino decepcionar fora da amostra. Como funciona e por que importa.
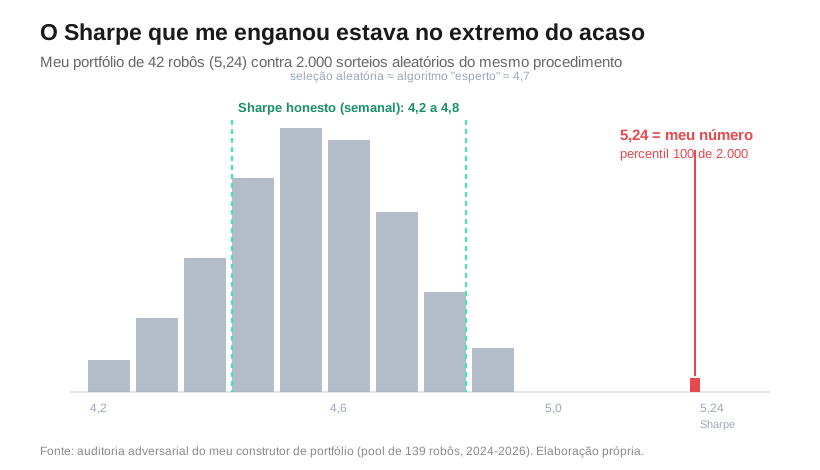
Testar muitas estrategias infla o Sharpe por acaso. O Sharpe deflacionado e as correcoes de multiplos testes separam descoberta real de fantasma estatistico.
