Anatomia de uma Estratégia Real: a que Ganhou Dois Terços do Lucro em Um Ano Só
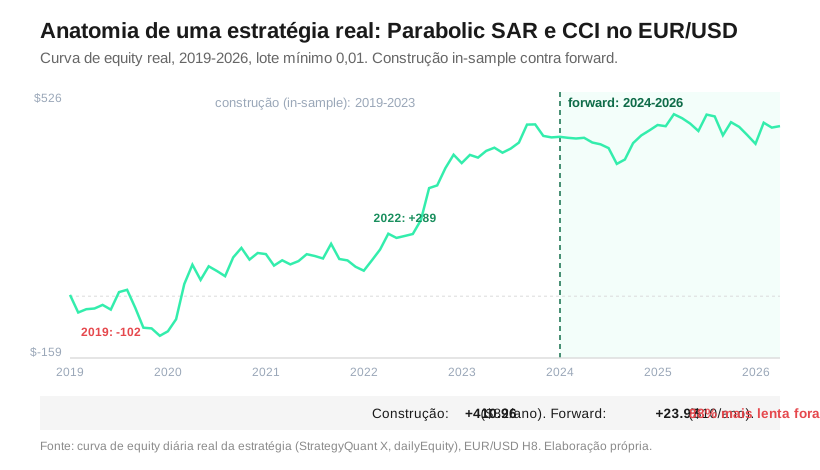
Abri uma estratégia real de Parabolic SAR do meu banco do StrategyQuant X. Dois terços do lucro de sete anos saíram de 2022, e duas condições dela não filtram nada.

Abri uma estratégia real de Parabolic SAR do meu banco do StrategyQuant X. Dois terços do lucro de sete anos saíram de 2022, e duas condições dela não filtram nada.
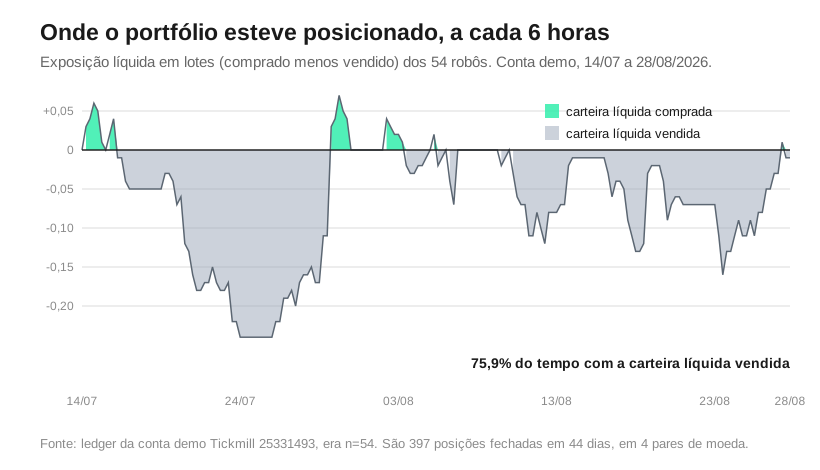
Alfa é o que sobra do resultado de uma estratégia depois de descontar o que o ativo entregou no tempo em que ela esteve exposta. A conta em quatro passos, rodada no ledger do nosso portfólio de 54 robôs.
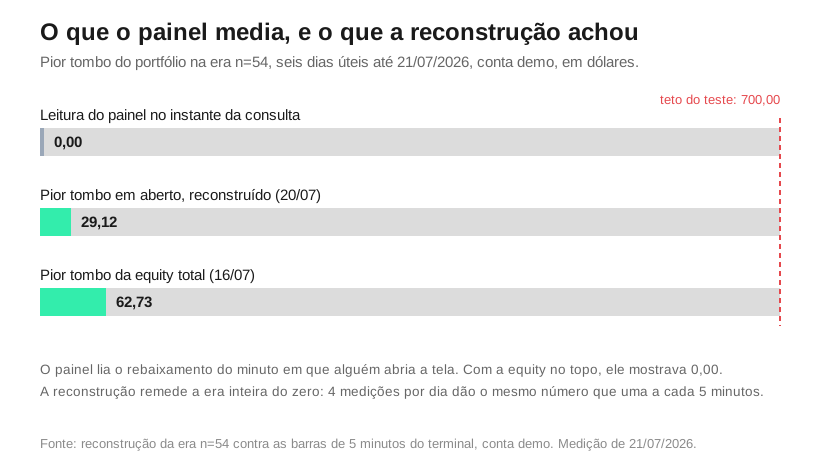
Sete dias de teste em conta demo sem instrumento para medir a nota do portfólio. A reconstrução do drawdown em aberto, o alerta vermelho que era falso e o robô que nunca ligou.
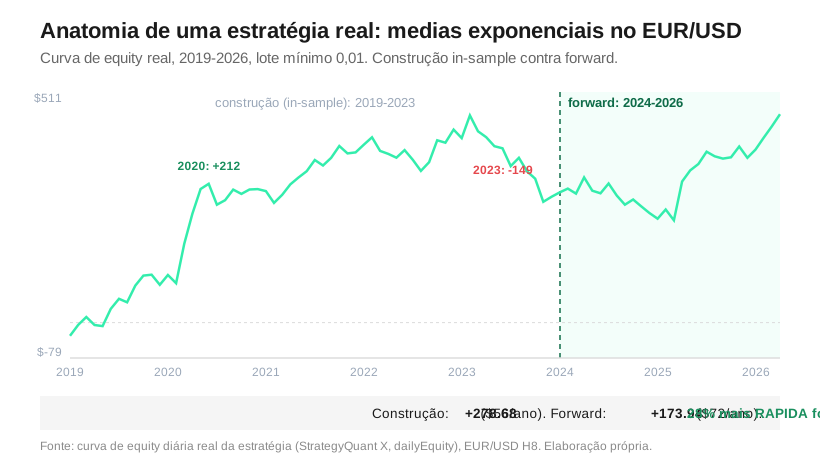
Abri uma estratégia real de médias exponenciais do meu banco do StrategyQuant X. Ela rendeu mais no período que nunca viu, e a explicação inteira está num único ano.
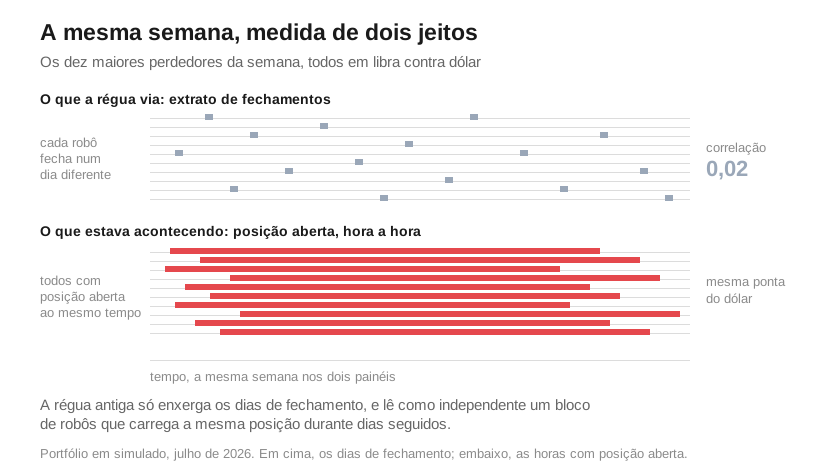
A semana ruim estava dentro das bandas, mas os dez maiores perdedores eram do mesmo par e a régua de diversificação via correlação 0,02. A pergunta virou estação nova da esteira e trocou o portfólio de 61 para 54 robôs.
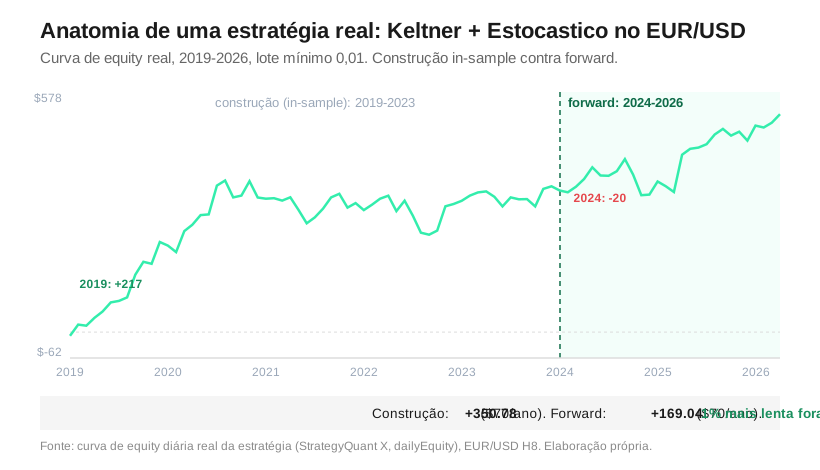
Abri outra estratégia real do meu banco do StrategyQuant X. Ela rendeu quase o mesmo por ano dentro e fora da amostra, e este texto é sobre por que isso engana.
