O robô. A Strategy 1.5.81 opera USD/CAD em barras de 8 horas (H8), com lote 0,01, e vendeu em 446 das 483 operações do backtest. Na construção, de 2019 a 2023, fez +US$ 263,76. No forward, de janeiro de 2024 a junho de 2026, fez −US$ 1,25 em 2,4 anos. Ela continua no portfólio porque a esteira corta robô pelo tombo que ele soma à carteira e pela diversificação que ele tira. E foi dela a ordem pendente que executou 6 segundos depois do payroll de 04/09/2026, com os 54 robôs desligados.
Fora da amostra, este robô empatou. Eu deixei ele rodando mesmo assim pela régua da esteira que monta o portfólio, que mede o tombo e a diversificação do conjunto. Ele é um dos 54 robôs da minha conta real de US$ 1.000,19, ligada em 3 de setembro de 2026, e o dia do payroll está no capítulo 16 do Diário. É estudo de caso: não recomenda operar nada, o robô não está à venda, roda com lote mínimo de 0,01, resultado passado não garante futuro, e um robô sozinho mostra uma das 54 curvas da conta.
O que a pesquisa mostra: Wiecki, Campbell, Lent e Stauth (2016) compararam o backtest com pelo menos 6 meses fora da amostra em 888 estratégias da plataforma Quantopian. O Sharpe do backtest explicou menos de 2,5% do desempenho fora da amostra (R² abaixo de 0,025), e quanto mais backtests o autor tinha rodado numa estratégia, maior a distância entre as duas medidas (The Journal of Investing, 25(3), 2016).
Como ele funciona, em português
Quem trabalha é a perna vendida. A venda entra a mercado quando a abertura da sessão das 6h08 (hora do servidor) está acima da KAMA e a HMA de 12 períodos está subindo, as duas medidas duas barras atrás. A KAMA é a média adaptativa de Perry Kaufman: o peso dela vem da razão de eficiência, o deslocamento líquido do preço em 26 barras dividido pela soma dos deslocamentos de cada barra, e com os períodos 58 e 80 deste robô ela anda devagar em qualquer regime. O robô vende acima da média lenta.
A venda sai no stop a 0,5% do preço (mediana de 67,0 pips), no alvo a 1,4% (mediana de 191,2 pips), depois de 13 barras ou pelo sinal de saída da tabela. O alvo fica quase três vezes mais longe que o stop. Por isso ele erra mais do que acerta. São 46,4% de acerto no líquido, e ele fecha positivo assim mesmo com ganho médio de US$ 6,55 contra perda média de 4,76, payoff de 1,38.
A compra é rara. Ela exige uma barra que abriu abaixo da banda inferior de Bollinger e o WaveTrend, oscilador que mede quanto o preço típico se afastou da própria média, abaixo de 1,8. Aí o robô registra na corretora uma compra stop, gatilho que só vira posição se o preço subir até a abertura do dia anterior menos 0,10 vez o ATR de 50 barras, válido por 11 barras. Foram 37 compras em 7,4 anos. Elas somaram US$ 126,67, 48% do resultado das operações, com 7,7% delas.
A lógica completa, sem esconder nada
A regra saiu do arquivo .sqx pelo extrator do projeto, e o preço e a validade da ordem stop eu conferi no XML de dentro dele. São 15 condições em quatro blocos.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | Barra abre abaixo da banda inferior de Bollinger (1 barra atrás) E WaveTrend abaixo de 1,8 (2 barras atrás) | Bollinger 20 e 1,9 desvio; WaveTrend 14 e 12 |
| Ordem da compra | Compra stop na abertura do dia anterior menos 0,10 × ATR | ATR 50; validade 11 barras; stop 1,1%; alvo 1,5%; sem saída por tempo |
| Entrada vendida | Abertura da sessão das 6h08 acima da KAMA E HMA subindo (2 barras atrás) E sem sinal de compra | KAMA 26, 58 e 80; HMA 12; a mercado; stop 0,5%; alvo 1,4%; sai após 13 barras |
| Saída comprada | Preço cruza a Kijun do Ichimoku para baixo E TEMA acima da máxima da semana anterior E Estocástico %D lento abaixo de 80 E sem sinal de compra E posição comprada | Ichimoku 33, 26 e 63; TEMA 30; Estocástico 64, 3 e 3 |
| Saída vendida | Máxima do intervalo 13h30 a 23h30 acima do fechamento do mês anterior E TEMA diferente da abertura mensal E RSI virando para baixo E sem sinal de venda E posição vendida | TEMA 40; RSI 40 |
Só a venda tem saída por tempo, então uma compra fica aberta até o stop, o alvo ou o sinal. Das 483 saídas, 221 foram no stop, 119 por tempo, 96 por sinal, 46 no alvo e 1 no fim do teste. Nenhuma condição olha calendário econômico. O arquivo traz 0,1 lote; o backtest exportado e a conta rodam 0,01.
Onde ele ganhou e onde ele perdeu
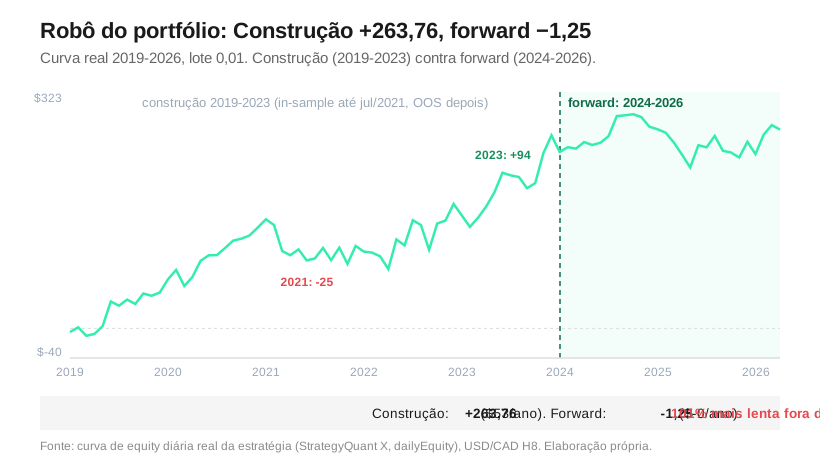
Com 92% de vendas, a leitura simples diz que ele ganha com o par caindo. A curva concorda em parte. Em 2019 o USD/CAD caiu 4,82% e o robô fez +US$ 49,02; em 2020, ano de faixa de 1.980 pips com o pico da Covid em março, fez +88,60. Em 2021 perdeu 24,98 com o par fechando quase onde abriu, e em 2022, com o par subindo 7,23%, o robô vendido fez +57,40. Em 2023, o melhor ano dele, fez +93,72.
No forward, 2024 foi a tendência mais limpa da série do par, alta de 8,73% com eficiência de 0,93 (a variação do ano dividida pela distância entre a máxima e a mínima), e mesmo vendido o robô fechou o ano em +11,73, com o pico da curva em 17 de outubro. Daí até 28 de maio de 2025 perdeu US$ 87,23, o maior tombo dos 7,4 anos, num trecho que inclui o 3 de fevereiro de 2025, primeiro pregão depois do tarifaço de Trump, quando o par bateu 1,4793 e devolveu 370 pips no mesmo dia. Foram 41 operações fechadas entre o pico e o fundo. Vinte e cinco pararam no stop.
A faixa diária média do primeiro semestre de 2025, a máxima menos a mínima de cada dia, foi de 94,5 pips, maior que o stop mediano da venda, de 67,0. Em 2022 a faixa foi de 105,6 pips e ele ganhou. A faixa sozinha não explica. Em 2025 fechou −20,69 com o par caindo 4,56%, e em 2026 fez +8,01 até 5 de junho.
Ele sobreviveu fora da amostra?
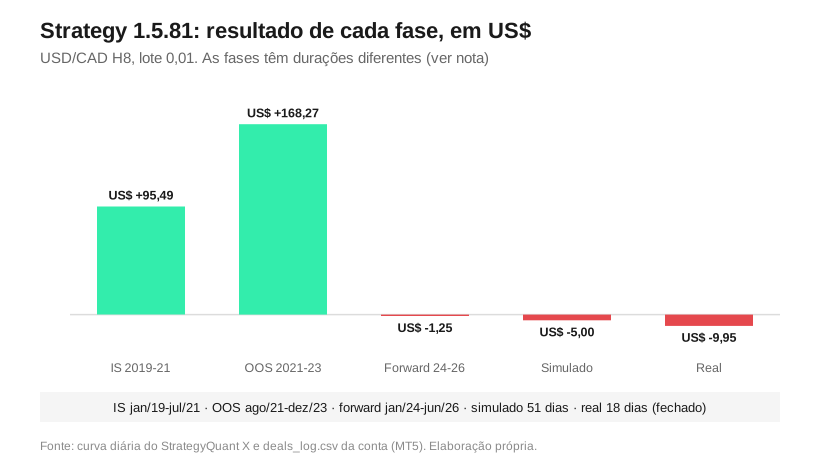
Passou nas duas etapas do construtor e empatou no forward. O projeto do StrategyQuant X otimizou as regras de janeiro de 2019 a julho de 2021 (in-sample) e aprovou em agosto de 2021 a dezembro de 2023 (out-of-sample), com o Monte Carlo de aprovação também limitado a 2023, e na curva diária o in-sample deu +US$ 95,49 e o out-of-sample, +168,27. O gráfico chama as duas etapas juntas de construção: +263,76, ou 52,8 por ano. O forward veio depois de tudo isso. Ele deu −US$ 1,25, ou −0,5 por ano.
Um detalhe de conta: os três anos do forward somam −0,95 (11,73 − 20,69 + 8,01). O dossiê mede a partir do primeiro ponto de 2024, 264,06, e a soma dos anos parte do fechamento de 2023, 263,76. Os 0,30 de diferença são a posição aberta marcada na virada do ano.
Dentro do forward, as pernas foram para lados opostos. Pela data de fechamento, as 11 compras somaram +US$ 50,73 e as 119 vendas, −54,23. A soma, −3,50, difere da curva por uma venda aberta em 28/12/2023 e fechada em 02/01/2024 com −4,77, já marcada em parte na curva de 2023. A venda perdeu dinheiro. A compra cobriu a perda.
Ele não é caso isolado. Entre os 39 SQX da carteira, só dois têm forward negativo, este e a Strategy 3.10.60, também de USD/CAD, com −1,23, e dez dos 39 perderam mais de 80% do ritmo anual fora da amostra, cinco deles de USD/CAD.
Por que a esteira deixou ele no portfólio
A esteira mediu a carteira de janeiro de 2024 a junho de 2026, a janela em que ele empatou. Escolheu ele assim mesmo. Dos 204 robôs vivos, ela primeiro corta redundância: no máximo 10 por célula (comportamento × par × direção), e sai quem tem correlação acima de 0,90 com outro. Depois mede a cauda compartilhada, o λ_L, a frequência com que dois robôs caem juntos nas suas 20% piores semanas. A última etapa corta robô até a maior de três medidas de risco da carteira (tombo da conta, margem e tombo fechado), vezes a folga de 1,5, caber em US$ 700. A cada passo sai o robô de maior z(\Delta\,\text{risco})-z(\Delta\,\text{ENB}). O Δrisco é quanto a maior das três medidas cai sem ele, o ΔENB é quanto cai o número efetivo de fatores de risco independentes, e o z padroniza as duas medidas entre os candidatos. Sai primeiro quem mais pesa no risco e menos diversifica.
Nenhum dos dois termos é lucro. O resultado entra só pelo caminho da curva: quem perde nos mesmos dias que os outros aumenta o tombo e sobe na fila de corte. O log da esteira conta 11 pares do portfólio final com λ_L acima de 0,5 e lista os 10 maiores, e a Strategy 1.5.81 não está em nenhum dos 10. Ela ficou numa célula de 6 robôs, tendência × USD/CAD × vendido. A esteira dá o rótulo tendência a todo SQX sem rótulo manual.
Por que cortar por tombo e diversificação, e não pelo lucro no forward? Porque eu já errei desse jeito. Em junho de 2026 um script meu escolheu robôs pelo maior lucro dentro de 2024 a 2026 e mediu a carteira na mesma janela, e o Sharpe saiu 5,24, inflado pela própria escolha. Para tirar um robô eu uso o teto de Monte Carlo: o percentil 95 do tombo simulado, US$ 162,51 neste caso, e o do tempo sem novo pico, 1.311,6 dias. O maior tombo dele, 87,23, é 54% do teto, e os 596 dias sem pico novo no fim do backtest são 45% do teto de tempo. Os dois dentro da régua.
Isso tem um custo que eu declaro. Como a esteira escolheu os 54 dentro de 2024 a 2026, o Sharpe de 5,45 da carteira nessa janela é in-sample, e in-sample infla. O próprio log da esteira marca o veredito como provisório. O teste limpo é a conta real.
A ordem pendente que executou no payroll de 04/09
O payroll de agosto saía em 4 de setembro às 15h30 do servidor da Tickmill, e os quatro pares da carteira são cotados contra o dólar americano. Entre 9h02 e 9h08 de Brasília eu desliguei o AutoTrading. Uma ordem ficou de fora. Era o buy stop 262254503 deste robô, com gatilho em 1,38312, a 32 pips do preço.
Os Estados Unidos criaram 162 mil vagas contra 56 mil esperadas, e o Canadá perdeu 41,7 mil contra ganho esperado de 15 mil. O par subiu. A ordem disparou às 15:30:06 do servidor, seis segundos depois do dado, comprou a 1,38328, 1,6 pip acima do gatilho, e fechou às 15:41:00, a 1,38715, com +US$ 2,73 no líquido das duas comissões.
O AutoTrading do MetaTrader 5 só impede o EA de mandar ordem nova. A pendente registrada antes continua no servidor da corretora, com gatilho, stop, alvo e validade, e a compra stop deste robô fica viva por até 88 horas (11 barras de 8 horas). Desde esse dia, parada minha tem dois passos, fechar posição e apagar pendente, e a conferência lê a lista de ordens.
O que ele fez com dinheiro na mesa
No simulado, conta demo de 14 de julho a 3 de setembro de 2026, fechou 4 operações e −US$ 5,00. O grosso veio de uma compra. Ela ficou 29 dias aberta e saiu no stop de 1,39000 com −10,27, já com +0,88 de swap, o juro que a corretora paga ou cobra por noite de posição aberta. As vendas deram +1,44, −1,89 e +5,84, esta fechada na troca da demo pela real. As saídas somam −4,88. O painel mostra −5,00 porque desconta também a comissão de 0,03 de cada entrada.
Na conta real, medido em 21 de setembro de 2026, fechou 4: a compra do payroll (+2,76) e três vendas (−2,30, −5,14 e −5,15). Duas pararam no stop. O fechado é −US$ 9,95 no painel e −9,83 na soma das saídas, pela mesma comissão de entrada, e uma venda segue aberta desde 17 de setembro com −1,55. O tombo dele na conta real, contando a venda aberta, é de US$ 14,23, 8,8% do teto. A conta inteira estava em −US$ 30,63 (patrimônio de 969,56 menos o saldo-base).
Oito operações somando −US$ 14,95 cabem no backtest. Das 476 sequências de 8 operações seguidas dele, 73 (15,3%) somaram isso ou menos, e a pior deu −43,72. No ritmo do backtest inteiro, 69 dias valeriam +US$ 6,69; no ritmo do forward, −0,10. Oito operações não separam as duas hipóteses.
O swap segue a diferença de juro entre os dois países. O topo da faixa do Fed ficou 1,50 ponto acima dos 2,25% do Canadá até 16 de setembro e 1,75 depois da alta daquele dia. As seis vendas fechadas pagaram US$ 1,57 de swap. A compra de julho recebeu 0,88.
O que este robô ensina
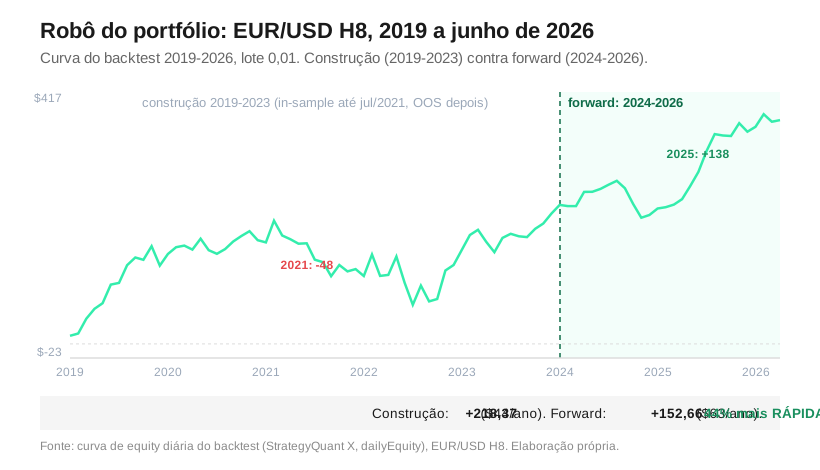
A saída deste robô é decidida pelo teto de Monte Carlo de US$ 162,51, e até 21 de setembro ele gastou 8,8% dele. Pendente registrada sobrevive ao AutoTrading desligado. Num dia de payroll, que move os quatro pares da carteira ao mesmo tempo, a ordem deste robô virou posição seis segundos depois do dado e deu +US$ 2,73 porque o preço subiu. Na mesma carteira, a Strategy 7.5.48, do EUR/USD, rendeu 5,4 vezes mais por ano no forward do que na construção. As duas saem pela mesma régua, cada uma com o próprio teto.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | USD/CAD H8 | lido de dentro do .sqx |
| Construção 2019 a 2023 | +US$ 263,76 | in-sample +95,49 e out-of-sample +168,27 |
| Forward jan/2024 a jun/2026 | −US$ 1,25 | 2,4 anos; degradação de 101% |
| Maior tombo do backtest | US$ 87,23 | 17/10/2024 a 28/05/2025 |
| Operações | 483 | 446 vendas e 37 compras |
| Acerto e payoff | 46,4% e 1,38 | líquido de comissão |
| Teto de Monte Carlo do tombo | US$ 162,51 | percentil 95; 16,2% da conta |
| Simulado 14/07 a 03/09/2026 | −US$ 5,00 | 4 operações |
| Real desde 03/09/2026 | −US$ 9,95 fechado | 4 operações; aberto −1,55 em 21/09 |
Perguntas frequentes
O que é forward num backtest de robô?
Forward é o trecho de dados posterior à construção e aos testes de aprovação, que não entrou em nenhuma escolha de regra. Neste robô vai de janeiro de 2024 a junho de 2026, com −US$ 1,25. O reteste final do construtor já rodava até junho de 2026, e eu não tirei robô pelo retorno desse trecho.
Por que manter um robô que não lucrou no forward?
Porque a esteira decide pelo efeito do robô no risco e na diversificação da carteira, e a retirada sai do teto de Monte Carlo, US$ 162,51 neste robô, com 8,8% usado até 21/09/2026.
Desligar o AutoTrading cancela as ordens pendentes?
A ordem pendente continua valendo com o AutoTrading desligado, porque ela já está registrada no servidor da corretora. Foi o caso deste robô em 04/09/2026. Para parar de verdade, apague as pendentes e feche as posições.
Esse robô está à venda?
Não. Ele roda na minha conta real, entre os 54 robôs do portfólio, e aparece aqui como estudo de caso. Nada neste texto é recomendação de investimento.
Referências
- Wiecki, T.; Campbell, A.; Lent, J.; Stauth, J. (2016). All that Glitters Is Not Gold: Comparing Backtest and Out-of-Sample Performance on a Large Cohort of Trading Algorithms. The Journal of Investing, 25(3). Versão de trabalho no SSRN: ssrn.com.
- Guezout, G. (2026). Canadian Dollar slides as Canada sheds 41.7K jobs, US payrolls surge. FXStreet, 04/09/2026. fxstreet.com.
- Federal Reserve (2026). Federal Reserve issues FOMC statement, 16/09/2026. federalreserve.gov.
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: o SQX que mais opera paga 25% do lucro em comissão
- Anatomia de um Robô do Portfólio: ele só vende porque a compra lê um dado que não existe
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube