O robô. A Strategy 4.5.82(1) opera USD/CAD em barras de 8 horas (H8), com lote 0,01. Compra quando a VWAP completa 18 valores seguidos em queda (e mais duas condições concordam). Vende em 72 das 422 operações. Ela saiu de um ciclo do StrategyQuant de 23.791 estratégias, em que só 2 chegaram ao fim. No backtest de 2019 a junho de 2026 fez US$ 153,39 sem comissão, com o menor tombo dos 39 robôs do StrategyQuant da carteira, US$ 32,87, e o menor teto de Monte Carlo dos 54, US$ 71,23. Rodei de novo os 5 testes de robustez da construção em 25/10/2026, com o critério de junho, e o quadro abaixo mostra o resultado de cada um. Abaixo, cada número que eu medi.
É um robô de muitas operações pequenas: ganha em média 1,27 vez o que perde, acerta 51,4% das vezes e sai pelo tempo em 94% das operações. Este robô é um dos 54 da minha conta real de US$ 1.000,19, ligada em 3 de setembro de 2026 (capítulo 19 do Diário). Abro o robô como estudo, sem recomendação de operar. Ele não está à venda. Roda no lote mínimo de 0,01, e resultado passado não garante resultado futuro.
O que a pesquisa mostra: Hsu, Taylor e Wang (2016) testaram mais de 21.000 regras técnicas em mais de 40 anos de dados diários de 30 moedas, com um teste contra o data-snooping, o viés de olhar os mesmos dados muitas vezes. Acharam previsibilidade e lucratividade acima do esperado em moedas desenvolvidas e emergentes, com variação entre subperíodos (Journal of International Economics, 102, 188-208).
De onde ele veio: 23.791 estratégias, 2 sobreviventes
Os robôs do meu banco nasceram num projeto do StrategyQuant X que rodou de 20 de junho a 1º de julho de 2026, em ciclos. Cada ciclo gera estratégias com um algoritmo genético e passa as aceitas por sete portões em fila. Quem cai num portão é apagado. No projeto inteiro foram 218 ciclos e 10.003.131 estratégias geradas, e 345 passaram no último portão. É uma em cada 29 mil.
A 4.5.82(1) nasceu no ciclo que começou às 4h31 de 30 de junho de 2026. O genético gerou 23.791 estratégias em quatro minutos, aceitou 603 e guardou 600. Foi um ciclo rápido. Pra ser aceita, a estratégia precisava, nos dados de construção, de fator de lucro de pelo menos 1,10, pelo menos 3 operações por mês e estabilidade da curva de pelo menos 0,40, e não podia andar junto com as que já estavam no banco. O registro do ciclo conta as reprovadas: 18.452 pelo fator de lucro, 2.254 por operar pouco, 1.627 pela estabilidade e 445 pela correlação.
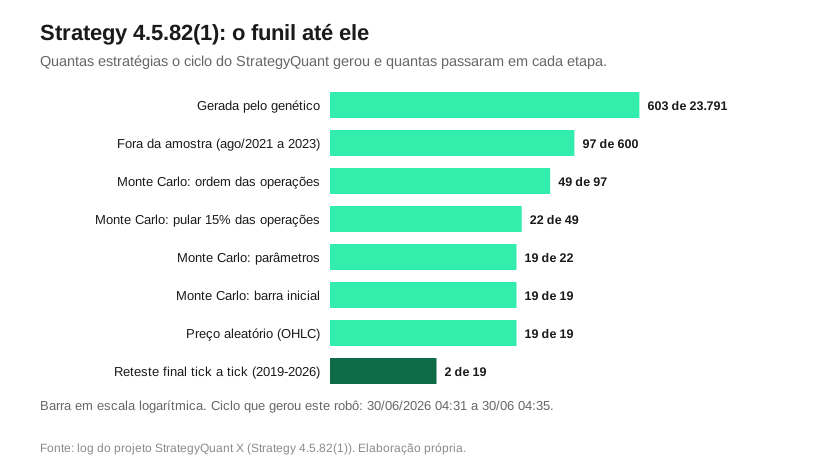
O portão foi duro. Das 600, só 97 se pagaram de agosto de 2021 a dezembro de 2023, período que o genético nunca viu. O Monte Carlo de ordem cortou 48 e o de pular operações, mais 27. Parâmetros tirou 3. Barra inicial e preço aleatório não tiraram nenhuma. O reteste final, tick a tick de 2019 a 2026, deixou 2 de 19. A 4.5.82(1) é uma delas. Esses números saem do registro do próprio StrategyQuant, e a ligação entre o robô e o ciclo é a data de geração gravada dentro do arquivo .sqx dele.
Como ele funciona, em português
A compra responde por 350 das 422 operações. Ela entra a mercado na abertura de uma barra de 8 horas e depende de uma queda longa da VWAP, o preço médio ponderado pelo volume em 58 barras: os 18 valores seguidos da linha têm de formar uma sequência só de quedas (17 quedas entre eles). Ao vivo, são 18 barras de 8 horas, ou 144 horas de mercado. São seis dias de mercado. O Williams %R de 14 períodos, que mede onde o fechamento ficou na faixa das últimas 14 barras, também tem de ter recuado na última barra fechada.
A compra sai no stop de 0,6% do preço, no alvo de 1,3% ou 2 barras depois da entrada. Se as condições seguem valendo quando ela fecha, o robô abre outra posição na mesma barra, o que ocorreu em 157 das 421 aberturas do backtest depois da primeira (37%), 145 delas compra depois de compra. A venda é rara, e lucrativa. São 72 das 422 operações. Uma em cada seis. Ela espera a máxima do intervalo das 14h30 às 5h00 passar do fechamento da semana anterior e o Laguerre RSI cruzar a própria média, e rendeu US$ 44,00 líquidos, 34% do resultado, com 17% das operações.
A lógica completa, sem esconder nada
A regra saiu do arquivo .sqx. Conferi as barras no código MQL5. São 2 entradas com 5 condições somadas e 2 saídas por sinal.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | Williams %R da última barra fechada menor que o da barra anterior E VWAP com 18 valores seguidos em queda, até a 3ª barra atrás E OsMA igual ou abaixo do QQE em 4 barras seguidas, com pelo menos uma abaixo, da 8ª à 5ª barra atrás | Williams %R 14; VWAP 58; OsMA 3, 10 e 16; QQE 72, suavização 5, fator 4,236; a mercado; stop 0,6%; alvo 1,3%; sai após 2 barras; zero a zero em 380 pips, com folga de 4,8 × ATR(7) |
| Entrada vendida | Máxima do intervalo das 14h30 às 5h00 cruza para cima do fechamento da semana anterior E Laguerre RSI cruza para cima da própria média ponderada E sem sinal de compra | Laguerre RSI gama 0,5, lido 4 barras atrás; média ponderada linear de 67; a mercado; stop 0,9%; alvo 2,5%; sai após 3 barras; zero a zero em 3,6 × ATR(27); stop móvel de 410 pips |
| Saída comprada por sinal | Constante “falso” E sem sinal de compra E posição comprada | Nunca dispara |
| Saída vendida por sinal | Estocástico lento %D vira para baixo E máxima de 3 barras atrás cruza para cima da TEMA E a TEMA cruza para cima da própria média exponencial E sem sinal de venda E posição vendida | Estocástico 14, 3 e 61; TEMA 40; média exponencial (EMA) de 49 |
| Tamanho da posição | Lote fixo | 0,1 no arquivo; 0,01 no reteste e na conta |
As saídas por sinal não trabalharam. Nenhuma disparou. A da compra tem a constante “falso” na frente, e a da venda não disparou em nenhuma das 72 vendas do backtest. Das 422 saídas, 397 foram por tempo, 23 no stop e 2 no alvo. As 23 do stop perderam de US$ 5,26 a 8,55 brutos, o stop cheio. Nenhuma saiu no zero a zero. Com o OsMA entre −0,3 e +0,3 e o QQE entre 0 e 100, escalas que o arquivo declara, a terceira condição da compra só falha com o QQE abaixo de 0,3. Nenhuma regra lê calendário econômico. Só preço e volume.
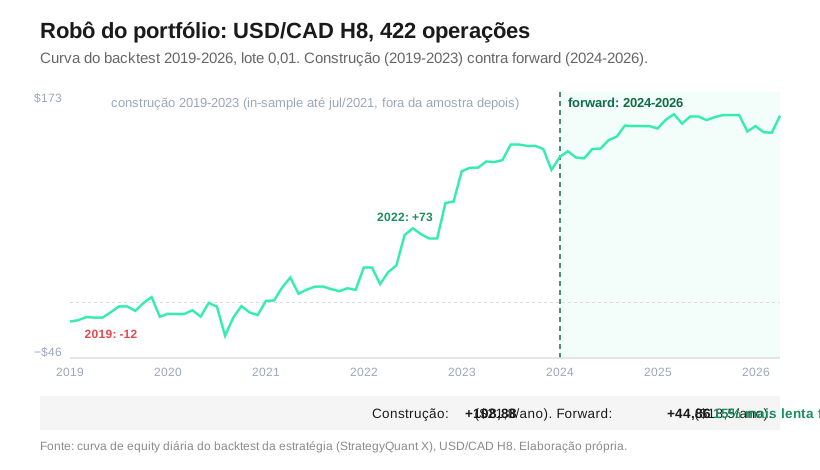
Os três períodos, cada um julgado com dado novo
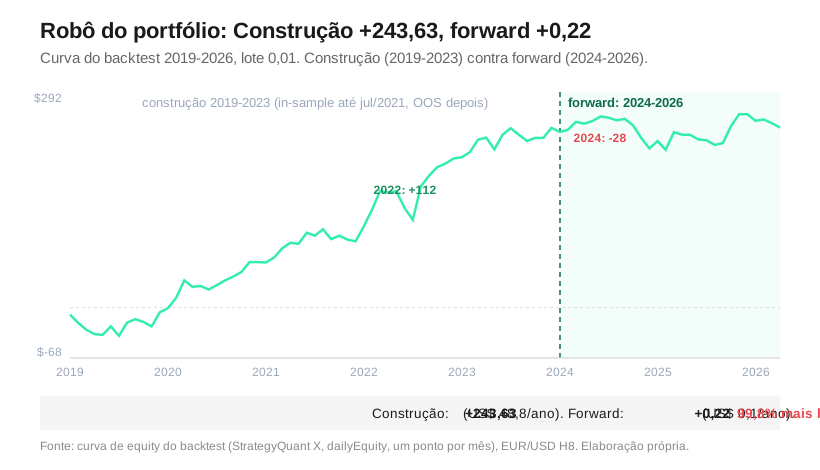
A história de um robô do StrategyQuant tem três períodos, e cada um é julgado com dado que o anterior não viu. A construção vai de janeiro de 2019 a julho de 2021: é onde o genético escolheu as regras. O fora da amostra vai de agosto de 2021 a dezembro de 2023: é o portão que reprovou 503 das 600 estratégias do ciclo. O forward vai de janeiro de 2024 a junho de 2026, e nenhum teste da construção olhou pra ele. Ali o robô nunca foi julgado. As datas vêm do projeto do StrategyQuant como ele estava em 24 de junho de 2026, no meio da geração.
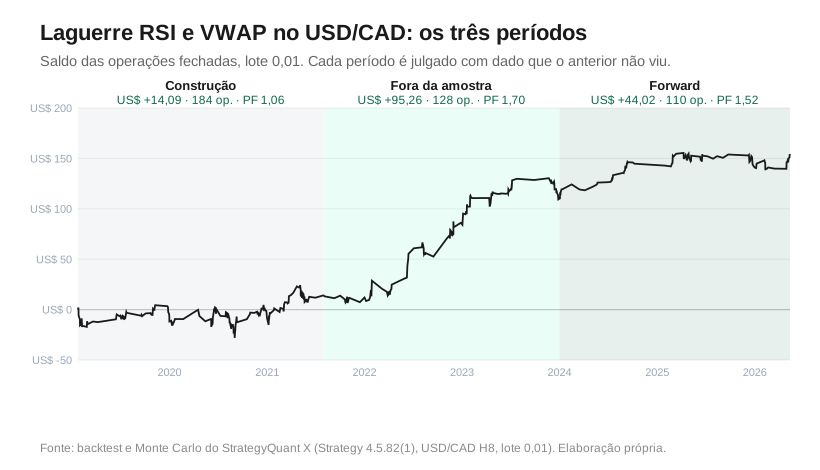
Os números abaixo saem do reteste tick a tick, operação por operação, lançadas na data em que fecham, sem comissão. A construção ficou perto do zero. Foram 184 operações, US$ 14,09 e fator de lucro de 1,06. Depois, melhorou. O fora da amostra foi o melhor trecho, com fator de lucro de 1,70. O forward ficou no meio, com 1,52. Caiu, mas ganhou. O lucro por mês foi de US$ 0,45 na construção, US$ 3,28 no fora da amostra e US$ 1,51 no forward.
| Período | Operações | Lucro | Fator de lucro | Acerto | Pior tombo |
|---|---|---|---|---|---|
| Construção, 01/2019 a 07/2021 | 184 | US$ 14,09 | 1,06 | 47,3% | US$ 32,53 |
| Fora da amostra, 08/2021 a 12/2023 | 128 | US$ 95,26 | 1,70 | 55,5% | US$ 20,97 |
| Forward, 01/2024 a 06/2026 | 110 | US$ 44,02 | 1,52 | 53,6% | US$ 16,43 |
| Só as compras, construção | 158 | US$ 4,68 | 1,03 | 47,5% | US$ 29,27 |
| Só as compras, forward | 86 | US$ 34,62 | 1,53 | 55,8% | US$ 16,77 |
| Só as vendas, forward | 24 | US$ 9,40 | 1,50 | 45,8% | US$ 5,86 |
Aqui cabe uma lição de método. O portão do fora da amostra só deixa passar quem foi bem nele, então o trecho de 2021 a 2023 é, por construção, o melhor de qualquer robô aprovado. O número que conta é o do forward, que nenhum portão viu: US$ 1,51 por mês, com fator de lucro de 1,52. Na construção, as 158 compras deram US$ 4,68. O jeito de sair quase não mudou: a saída por tempo levou 92% das operações na construção, 94% no fora da amostra e 98% no forward.
Onde ele ganhou e onde ele perdeu
A tabela põe lado a lado a variação anual do USD/CAD nos candles diários da Tickmill e a curva do robô no mesmo ano, sem comissão, com 2026 indo até 5 de junho no robô e até 30 de junho no par. O gráfico de barras soma as operações pela data de fechamento, e por isso cada ano difere da curva em poucos dólares.
| Ano | Variação do par | Curva do robô (US$) |
|---|---|---|
| 2019 | −4,82% | −11,78 |
| 2020 | −1,74% | +1,53 |
| 2021 | −0,62% | +20,58 |
| 2022 | +7,23% | +72,60 |
| 2023 | −2,29% | +25,95 |
| 2024 | +8,73% | +35,98 |
| 2025 | −4,56% | −4,42 |
| 2026 | +3,48% | +12,95 |
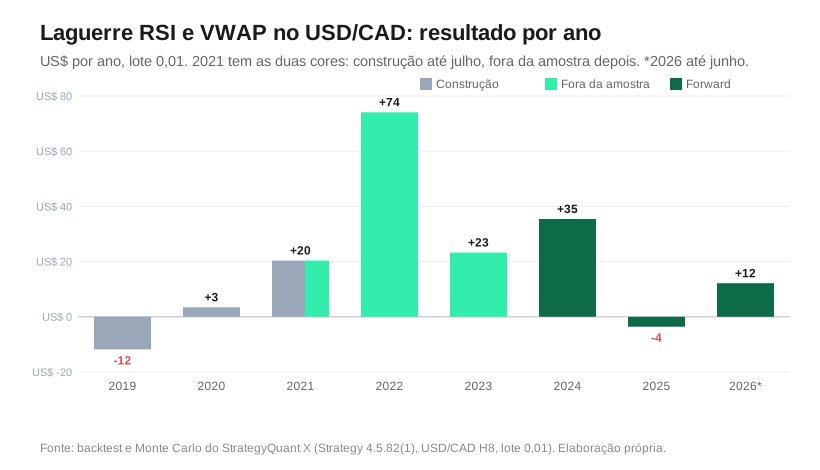
Os dois anos negativos, 2019 e 2025, são os dois de maior queda do par, e os dois melhores, 2022 e 2024, são as duas maiores altas, num robô com 350 compras em 422 operações. Oito pontos não provam uma relação. Só sugerem uma. Em 2022 o Fed subiu 4,25 pontos em 7 reuniões, e a curva foi de US$ 5,17 em 06/01 a 86,14 em 28/12.
A variação anual não mostra o caminho. Em 2020 fechou em +1,53, mas a curva chegou a −28,45 em 01/09, com amplitude de 33,13 e 130 valores distintos. Em 2023 subiu a 130,37 em 22/11 e fechou em 108,88, enquanto o par saía da máxima de 1,3899 (01/11) para 1,3240 no fim do ano. Em 2025 a curva ficou entre 139,65 (29/01) e 154,66 (13/03), a máxima de toda a série. Ganhou US$ 9,80 até 13/03. Fechou o ano com −4,42. A curva terminou em 140,44.
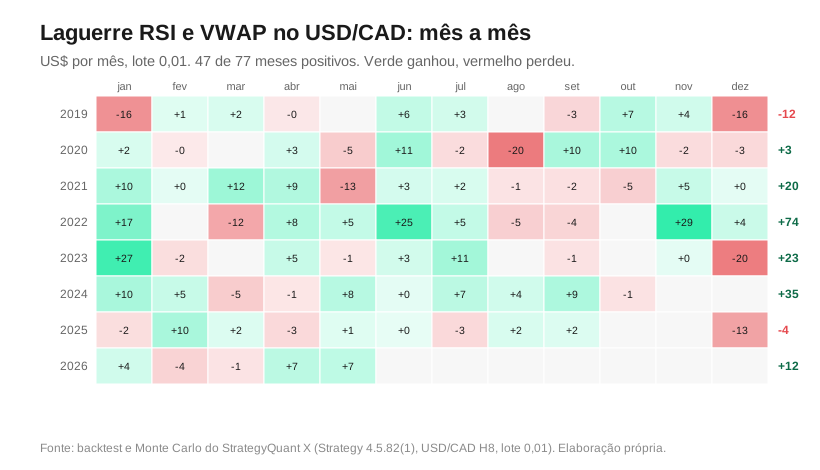
Mês a mês, foram 47 meses positivos em 77 com operação fechada. Doze dos 89 meses não tiveram abertura nenhuma. O melhor foi novembro de 2022, com US$ 29,08. O pior foi agosto de 2020, com −US$ 19,87, o mês que levou a curva ao fundo de setembro de 2020.
Os cinco testes de robustez, rodados de novo
O arquivo .sqx do robô guarda o reteste final e um Monte Carlo, mas não guarda o resultado dos testes da construção. Então rodei os cinco de novo no StrategyQuant, em 25 de outubro de 2026, com a mesma janela (2019 a 2023), a mesma precisão e o mesmo critério que o projeto usava em junho. Cada teste faz 500 simulações. O critério olha o pior 5% delas, ou seja, o resultado que 95% das simulações superam: fator de lucro acima de 1, lucro de pelo menos 50% do original, rebaixamento de no máximo 175% do original e retorno sobre rebaixamento de pelo menos 25% do original.
Em junho ele passou nos cinco, ou não estaria no banco. Rodado de novo, três ficaram dentro do critério e dois ficaram um pouco fora. Monte Carlo é sorteio: um robô perto da linha passa numa rodada e não passa em outra. O quadro mostra a distância de cada teste até a linha. Três com folga.
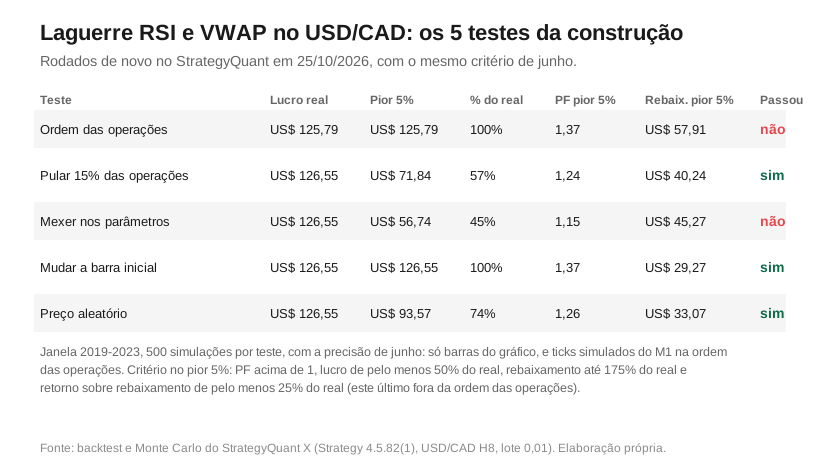
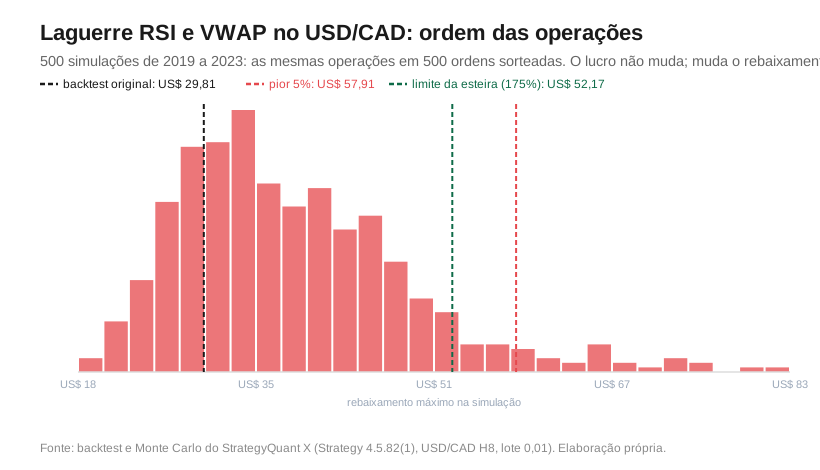
O teste de ordem das operações embaralha a sequência das mesmas operações. O lucro final não muda, porque a soma é a mesma. O que muda é o caminho. E o caminho decide o tombo. No pior 5% das 500 ordens o rebaixamento foi de US$ 57,91, contra US$ 29,81 na ordem real, ou 194% dela. O limite era 175%. Com 313 operações de resultado pequeno e um tombo real baixo, de US$ 29,81, qualquer sequência menos favorável pesa em proporção. A mediana dos sorteios ficou em US$ 35,72. O tombo continua pequeno.
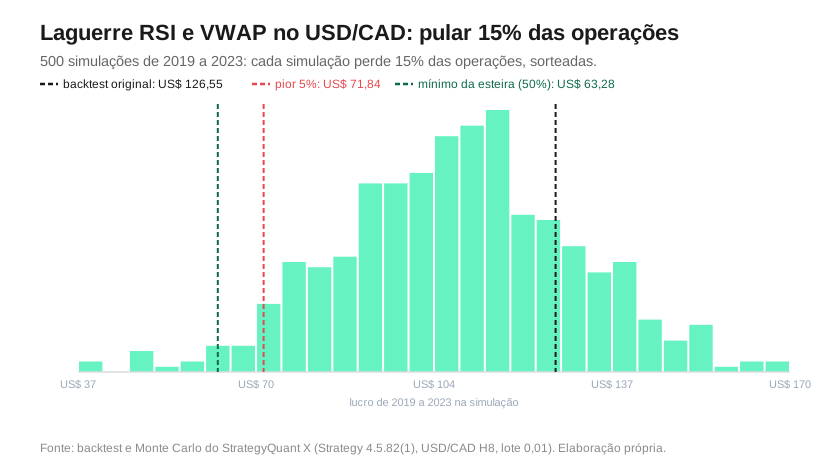
O teste de pular operações sorteia 15% das operações e tira da conta, 500 vezes. Ele simula o que acontece quando a corretora rejeita a ordem, o servidor cai ou a conta abre atrasada. No pior 5%, o lucro caiu de US$ 126,55 para US$ 71,84, ou 57% do original. O mínimo era 50%.
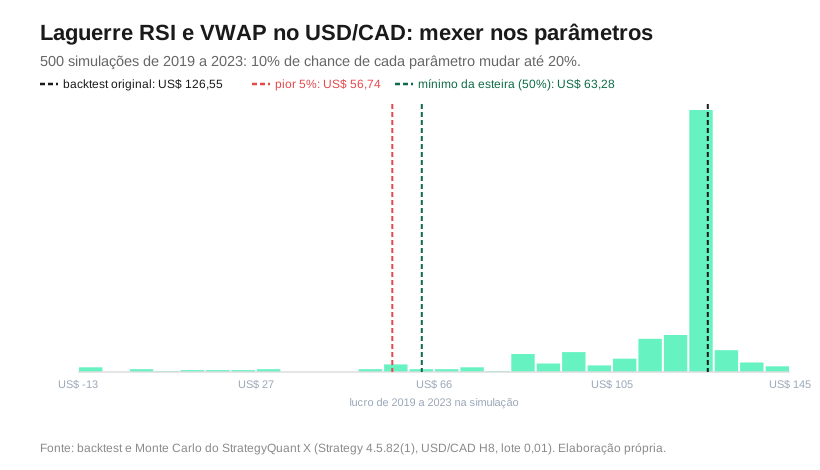
O teste de parâmetros sorteia, em cada simulação, mudanças de até 20% em cada parâmetro, com 10% de chance por parâmetro. É a pergunta que eu faço a todo robô: se a VWAP de 58 barras vira 50 ou 66, a estratégia ainda ganha? No pior 5% o lucro ficou em US$ 56,74, 45% do original, com fator de lucro de 1,15. O mínimo era 50%. Mesmo com os parâmetros mexidos, o pior 5% ainda ganha dinheiro, com fator de lucro acima de 1. A regra segura.
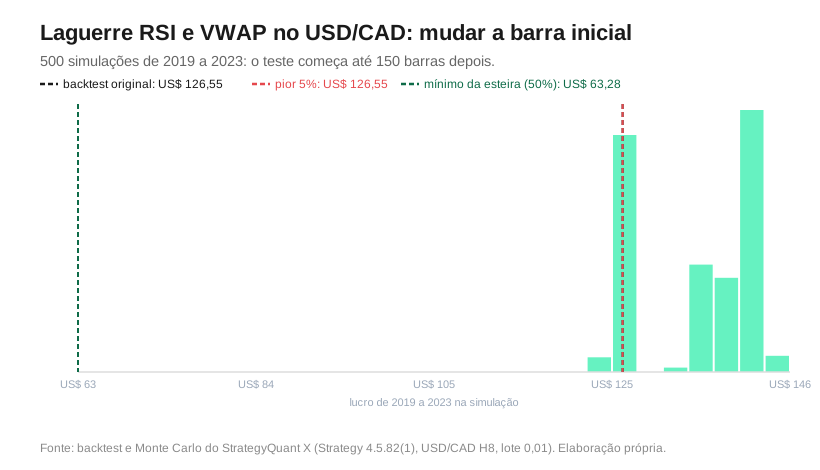
O teste de barra inicial começa o backtest até 150 barras depois, o que muda o estado dos indicadores no começo. No pior 5% o lucro foi de US$ 126,55, os mesmos 100% do original. Foi o teste mais folgado. O começo do teste não pesa. Nenhum dólar a menos.
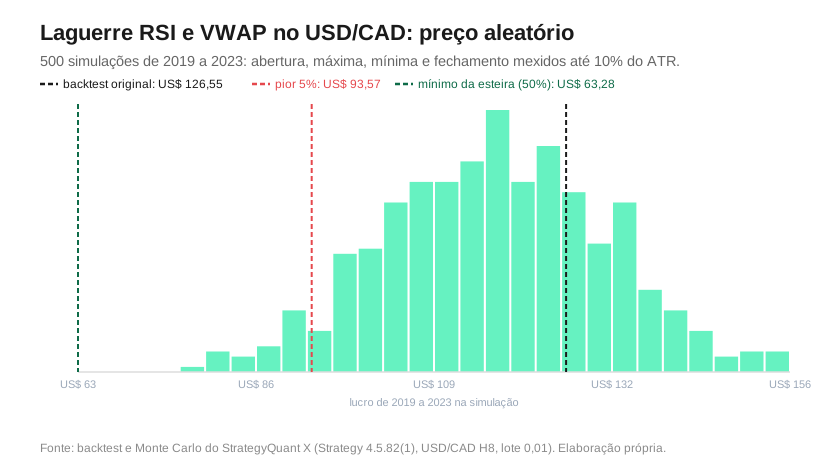
O teste de preço aleatório mexe na abertura, na máxima, na mínima e no fechamento de cada barra em até 10% do ATR de 14 barras, e nos gaps também. Ele simula outro histórico do mesmo mercado. No pior 5% o lucro ficou em US$ 93,57, 74% do original. Passou com 24 pontos de folga.
É por isso que a carteira não depende de um teste só. Os 54 robôs rodam com o mesmo lote, 0,01, e cada um tem um teto de tombo tirado do Monte Carlo do período inteiro, escrito antes. A regra de saída é esse teto, igual pra todos. Sem exceção.
O mesmo robô em três precisões de backtest
O lucro “original” do quadro muda um pouco entre os testes. É a precisão do backtest. O mesmo robô, nos mesmos anos de 2019 a 2023, deu três números:
| Precisão | Onde foi usada | Operações | Lucro 2019-2023 |
|---|---|---|---|
| Só as barras de 8 horas | Construção e 4 dos 5 testes | 313 | US$ 126,55 |
| Ticks simulados a partir do gráfico de 1 minuto | Teste de ordem das operações | 313 | US$ 125,79 |
| Tick real, com spread real | Reteste final, curva e números deste artigo | 312 | US$ 109,35 |
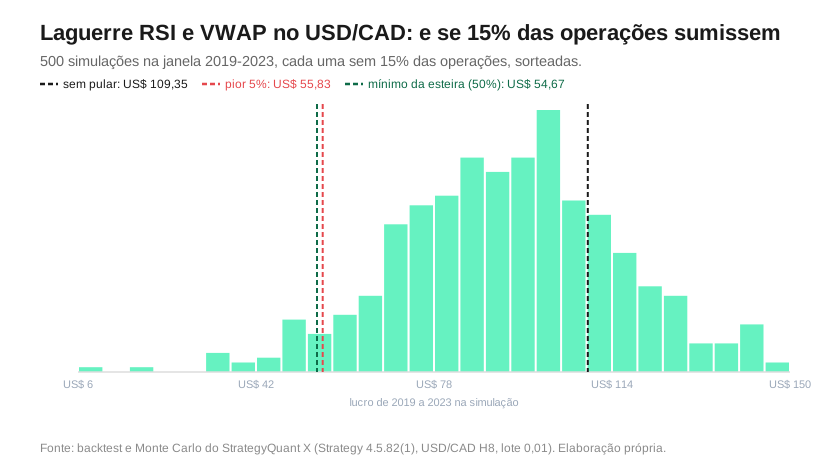
As três ficam perto, com o tick real 14% abaixo da precisão de barra. Este robô sai pelo tempo em 94% das operações, e só 25 bateram stop ou alvo, que é onde o simulador sem ticks precisa adivinhar qual dos dois veio primeiro. Refiz o teste de pular 15% das operações em cima do tick real: no pior 5%, o lucro de 2019 a 2023 fica em US$ 55,83, 51% dos US$ 109,35. Passa por um ponto. Nenhuma das 500 simulações terminou no prejuízo.
Ele sobreviveu fora da amostra?
Sobreviveu com cerca de 15% a menos de ritmo por ano, e o melhor trecho foi o do out-of-sample, que também foi o portão de aprovação: só ficou quem foi bem nele. O StrategyQuant X otimizou as regras de janeiro de 2019 a julho de 2021 (in-sample) e aprovou de agosto de 2021 a dezembro de 2023 (out-of-sample). Pela curva de fim de mês, sem comissão, o in-sample fez +US$ 12,95 em 2,6 anos, US$ 5,0 por ano, e o out-of-sample +95,93 em 29 meses, US$ 39,7 por ano. O in-sample foi o pior trecho. A construção inteira deu US$ 21,8 por ano, e o forward, de janeiro de 2024 a junho de 2026, US$ 18,5, com +44,86 em 2,43 anos.
Chamo 2024 a 2026 de forward porque as regras e o Monte Carlo de aprovação pararam em 2023, e eu não tirei robô pelo resultado desse trecho. A coluna Sample type do CSV marca as 422 operações como IST por causa do reteste final, que vai até junho de 2026 e inclui o trecho aprovado fora da amostra. Para a esteira, que escolheu os 54 olhando 2024 a 2026, a mesma janela é in-sample.
Os três anos do forward somam +44,51, e a curva diária do StrategyQuant X mede +44,86. Sobra uma diferença de 0,35, entre o último ponto de 2023 (108,88) e o primeiro de 2024 (108,53).
Por que a esteira deixou ele no portfólio
A esteira de 12/07/2026 partiu de 204 robôs e cortou até o maior de três riscos da carteira, multiplicado por 1,5, ficar dentro do limite da esteira, o que deixou 54 robôs. A cada corte sai o robô que mais pesa no risco e menos soma ao ENB, o número efetivo de robôs independentes, medido pela correlação dos resultados. O lucro fica fora da conta. A Strategy 4.5.82(1) ficou na célula tendência × USD/CAD × comprado, com 6 robôs.
O λ_L mede a frequência com que um robô está nas suas 20% piores semanas quando o outro também está. Na curadoria, o dele com a Strategy 4.6.79 era 0,686, o 2º maior entre 39 pares acima de 0,5, e a 4.6.79 não chegou à lista final. No portfólio final o maior par dele é com a Strategy 4.7.57, também de USD/CAD H8, com 0,571. A 4.5.82(1) e a 4.7.57 ficaram.
Por que o teto de Monte Carlo e não o pior tombo do backtest? O backtest mostra um caminho só. O tombo dele foi de US$ 32,87 na curva diária, o menor dos 39 SQX. O Monte Carlo sorteia as operações do reteste em várias ordens e mede o tombo que só 5% dos caminhos passam: US$ 71,23, o menor teto dos 54 robôs, 7,1% da conta de US$ 1.000,19. Ao passar dele, o robô sai.
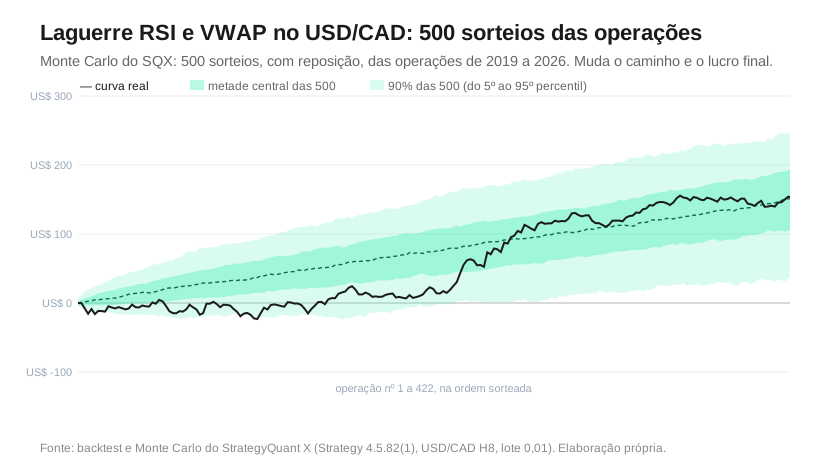
O leque abaixo mostra as 500 curvas que o StrategyQuant sorteou com as 422 operações do reteste de 2019 a 2026: a faixa clara cobre 90% delas e a escura, a metade do meio. A curva real ficou na faixa escura em 203 das 422 operações, 48,1%. Ela saiu da clara 15 vezes, todas para baixo, entre a 6ª e a 108ª operação, de janeiro de 2019 a setembro de 2020. É a construção fraca, vista de outro ângulo.
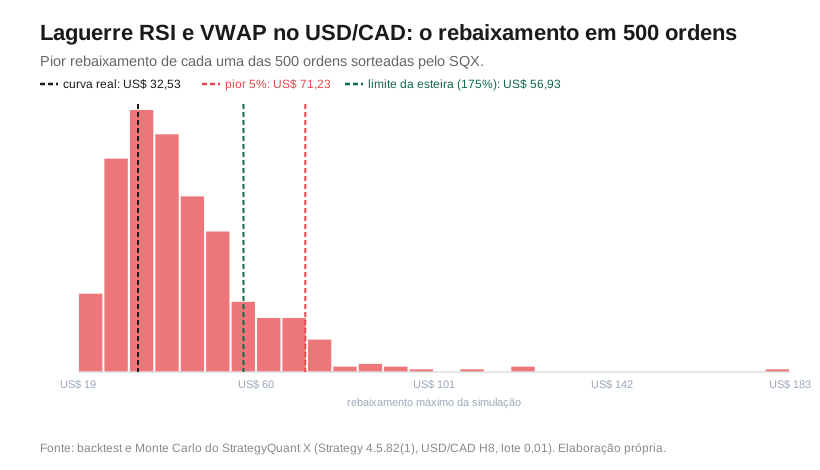
A pior das 500 chegou a US$ 183,34. O p95 de US$ 71,23 é 2,19 vezes o tombo real de US$ 32,53. O teto da carteira é esse número largo, e não o tombo real. Usa o sorteio. É mais conservador.
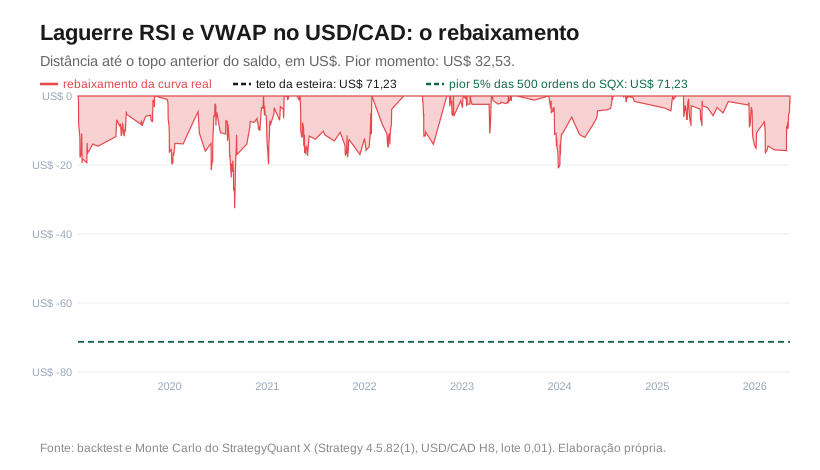
Nas operações fechadas o pior tombo é de US$ 32,53, com fundo em 1º de setembro de 2020, 0,34 abaixo do da curva diária, que marca também a posição aberta. O topo anterior era de 8 de novembro de 2019. O saldo ficou 403 dias abaixo dele e só passou em 18 de dezembro de 2020. O teto de tempo sem novo pico, que a esteira conta em dias úteis, é de 1.192. No fim do backtest ele estava há 321 dias úteis sem pico novo, 27% desse teto.
A escolha tem um custo. Ele é declarado. A esteira escolheu os 54 dentro de 2024 a junho de 2026, e o log dela marca o veredito como provisório.
Quanto custo ele aguenta
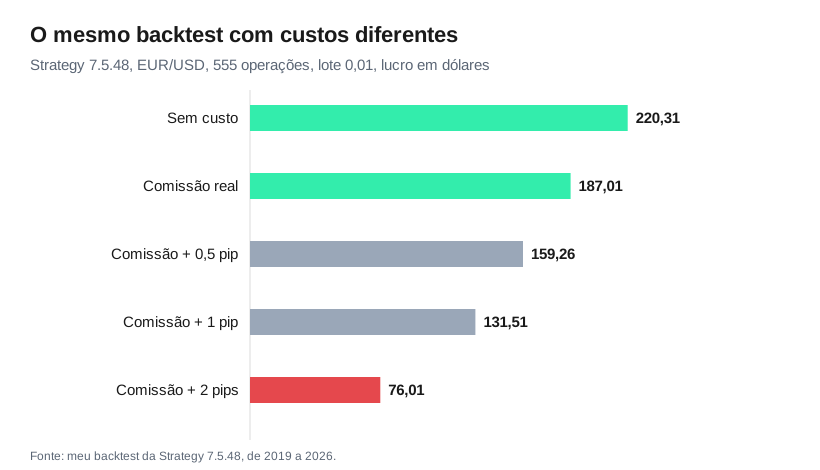
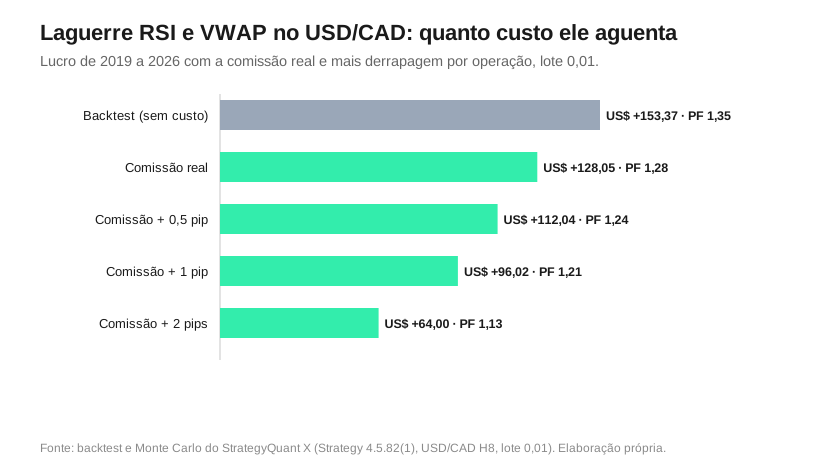
O backtest do StrategyQuant roda com comissão zero. A conta não. A conta paga US$ 0,06 por operação, e a execução real tem derrapagem. Refiz a conta das 422 operações com a comissão e mais 0,5, 1 e 2 pips de derrapagem em cada uma, com o pip convertido pela cotação de cada fechamento. A comissão sozinha leva US$ 25,32, 17% do lucro. É muita operação. Com 2 pips a mais por operação, o lucro cai de US$ 153,37 para US$ 64,00, e o fator de lucro, de 1,35 para 1,13. Bastam 4,0 pips de derrapagem média, além da comissão, pra zerar o lucro. Opera muito e ganha pouco por operação, e por isso o custo pesa. Cada pip conta.
Cada operação
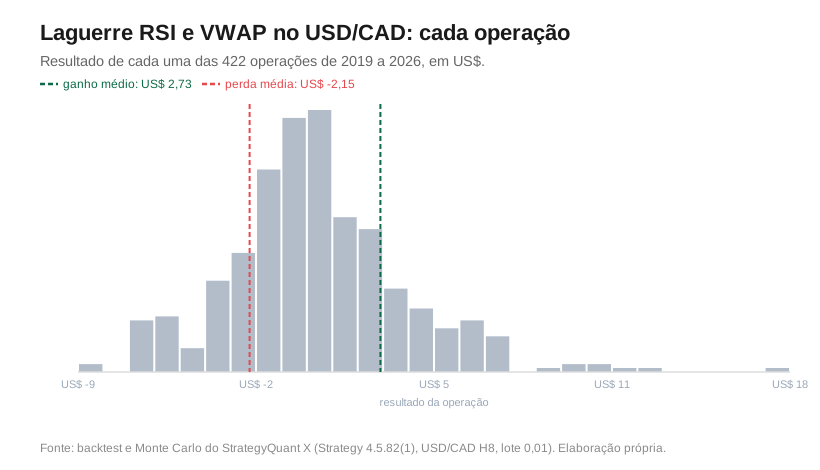
A distribuição das 422 operações mostra o desenho do robô. A perda média é de US$ 2,15 e o ganho médio, de US$ 2,73: 1,27 vez. Com acerto de 51,4%, sobram US$ 0,36 por operação. A maior perda foi de US$ 8,55 e o maior ganho, de US$ 18,01. A maior sequência de perdas foi de 8 operações seguidas, no forward.
| Como a operação terminou | Quantas | Resultado somado |
|---|---|---|
| Limite de barras | 397 | +US$ 265,30 |
| Stop | 23 | −US$ 136,21 |
| Alvo | 2 | +US$ 24,28 |
A saída por tempo é o robô inteiro. Ela paga tudo. As 397 operações que saíram pelo limite de barras somaram US$ 265,30. Os 23 stops levaram metade disso. Os alvos quase não contam. O alvo quase não existe: 2 em 422. Meio por cento.
O que ele fez com dinheiro na mesa
No simulado, conta demo de 14/07 a 03/09/2026, fechou 28 posições, 27 compras e 1 venda, com −US$ 14,02. Na conta real, de 03/09 a 25/10/2026, fechou 5 posições, 4 compras e 1 venda, com −US$ 3,57 e nenhuma aberta. O tombo usa 5,7% do teto. O backtest tem 22 intervalos de 30 dias ou mais sem abertura, o maior de 116 dias: é um robô de atividade irregular, e a conta real mostra isso. Ainda é cedo pra medir a estratégia pela conta. O backtest tem 422.
O que este robô ensina
Robô de lucro pequeno por operação vive de volume e de custo baixo. Este ganha US$ 0,36 por operação, e 4 pips de derrapagem já zeram o lucro dos sete anos e meio. Por isso o custo real da corretora entra na conta antes de qualquer decisão. A atividade também varia entre subperíodos, como o lucro das regras técnicas no estudo de Hsu e colegas: houve anos com meses inteiros sem abertura.
A segunda lição é a dos testes refeitos. Monte Carlo é sorteio, e o mesmo robô com o mesmo critério pode cair dos dois lados da linha em rodadas diferentes. Por isso a carteira não pendura a decisão num teste só: usa lote igual pra todos e um teto de tombo tirado do Monte Carlo do período inteiro, US$ 71,23 neste robô, o menor dos 54. Eu, particularmente, prefiro essa régua escrita antes a reotimizar robô.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | USD/CAD H8 | lido de dentro do .sqx; magic 246393 |
| Ciclo que gerou o robô | 23.791 geradas, 2 no fim | 30/06/2026; o projeto inteiro gerou 10.003.131 |
| Testes de robustez refeitos | 3 de 5 | dentro do critério; rodados de novo em 25/10/2026, critério de junho |
| Backtest 2019 a jun/2026 | US$ 128,05 líquidos | 422 operações, todas IST (in-sample); a curva sem comissão fecha em US$ 153,39 |
| Fator de lucro por período | 1,06 · 1,70 · 1,52 | construção, fora da amostra, forward |
| Forward jan/2024 a jun/2026 | US$ 44,86 na curva | US$ 18,5 por ano (curva sem comissão); 110 posições e US$ 37,42 líquidos (44,02 brutos nas posições fechadas, 0,84 abaixo da curva) |
| Maior tombo do backtest | US$ 32,87 | o menor dos 39 SQX |
| Teto de Monte Carlo do tombo | US$ 71,23 | percentil 95; o menor dos 54 robôs |
| Derrapagem que zera o lucro | 4,0 pips por operação | além da comissão de US$ 0,06 |
| Simulado 14/07 a 03/09/2026 | 28 posições, −US$ 14,02 | 27 compras e 1 venda |
| Real 03/09 a 25/10/2026 | 5 posições, −US$ 3,57 fechado | 4 compras e 1 venda; 5,7% do teto |
Perguntas frequentes
Quais testes de robustez esse robô passou?
Em junho de 2026 ele passou nos sete portões do StrategyQuant: fora da amostra, Monte Carlo de ordem das operações, de pular 15% das operações, de parâmetros, de barra inicial, de preço aleatório e o reteste final. Rodados de novo em 25 de outubro com o mesmo critério, três ficaram dentro e dois ficaram perto da linha: ordem das operações, com rebaixamento de 194% do original contra o limite de 175%, e parâmetros, com 45% do lucro contra o mínimo de 50%, ainda com fator de lucro de 1,15.
Quantas operações por mês esse robô faz?
A Strategy 4.5.82(1) fez 4,7 operações por mês em média no backtest de 01/2019 a 05/2026, de 0 a 18, com 12 dos 89 meses sem abertura.
Esse robô está à venda?
Não. A Strategy 4.5.82(1) roda na minha conta real com o magic 246393 e aparece aqui como estudo de caso. Nada neste texto é recomendação de investimento.
Referências
- Hsu, P.-H.; Taylor, M. P.; Wang, Z. (2016). Technical trading: Is it still beating the foreign exchange market? Journal of International Economics, 102, 188-208. ideas.repec.org.
- Federal Reserve (2026). Open Market Operations: tabela de mudanças da taxa dos Fed Funds. federalreserve.gov.
- Raio-X do Robô Trader: MACD e Estocástico no EUR/USD H8, 556 operações e 5 testes de robustez
- Raio-X do Robô Trader: Volume Profile e Desvio Padrão no USD/CAD H8, 923 operações e 5 testes de robustez
- Raio-X do Robô Trader: Keltner e Momentum no EUR/USD H8, 291 operações e 5 testes de robustez
- Raio-X do Robô Trader: Awesome Oscillator e TPO Profile no USD/JPY H8, 331 operações e 5 testes de robustez
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube