O robô. A Strategy 7.8.70 opera EUR/USD em barras de 8 horas e tem nas regras Bollinger e WaveTrend, dois indicadores que também estão na Strategy 4.5.64, o piloto da série Anatomia. No backtest de janeiro de 2019 a junho de 2026 ela fez US$ 545,78 com lote 0,01, com pior tombo de US$ 82,49. Ficou no portfólio porque a curadoria da esteira escolhe por correlação: entrou na 5ª vaga da célula com 0,166, e o piloto terminou a disputa com 0,506 e ficou de fora. Ao vivo, fechou −US$ 9,27 no simulado, de 14/07 a 03/09/2026, e −US$ 8,00 na conta real até 21/09/2026.
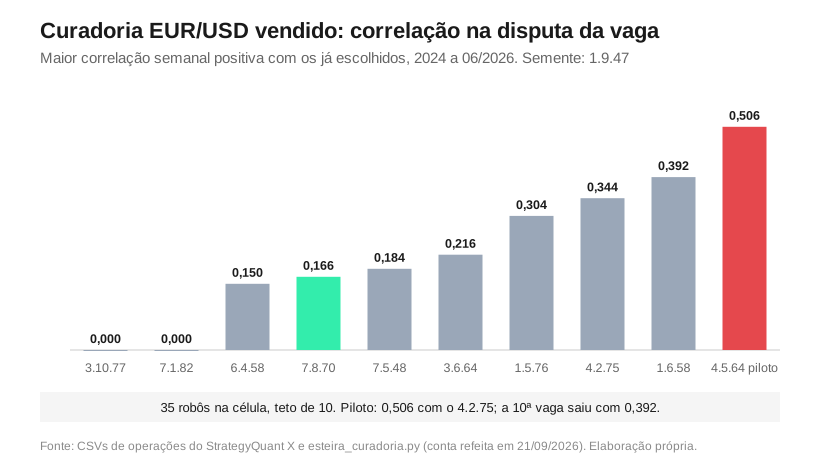
Os dois robôs usam Bollinger e WaveTrend no EUR/USD, no mesmo tempo gráfico, e caíram na mesma célula da esteira (tendência, EUR/USD, direção vendida), junto com outros 33. A esteira guarda no máximo 10 robôs por célula e preenche as vagas uma a uma, sempre com o candidato menos correlacionado com quem já entrou. Entre este robô e o piloto, a Strategy 4.5.64 que abri inteira no primeiro artigo da série, a correlação semanal é de 0,16. Não são clones. O piloto perdeu a 9ª vaga por 0,009.
Isto é estudo de um robô meu. Não recomendo que ninguém rode ele, e ele não está à venda. Ele é um dos 54 robôs que rodam na minha conta real de US$ 1.000,19 desde 03/09/2026, todos com lote 0,01, o mínimo da corretora, e os números ao vivo daqui foram medidos em 21/09/2026. Passado não garante futuro. E um robô sozinho não é o portfólio: em 21/09 a conta inteira estava em −US$ 30,63 (patrimônio menos saldo-base), e o conjunto está no Diário do portfólio.
O que a pesquisa mostra: Bailey, Borwein, López de Prado e Zhu lembram que um teste com 5% de chance de falso positivo só mantém esses 5% quando é aplicado uma única vez, e que um simples cruzamento de médias já tem pelo menos cinco parâmetros para ajustar. Aplicado bilhões de vezes nos mesmos dados, o falso positivo vira quase certeza (The Probability of Backtest Overfitting, versão revisada de 2015, publicada no Journal of Computational Finance, 20(4), 39-69).
Como ele funciona, em português
Cada barra cobre 8 horas. A compra pede três condições na mesma barra. O WaveTrend, um oscilador que mede a distância entre o preço típico e a média dele em unidades do desvio médio, tem que estar abaixo de zero, o que acontece quando o preço típico passou as últimas barras abaixo da média exponencial de 10 barras dele; o OsMA, que é a linha do MACD menos a linha de sinal dela, tem que estar caindo; e o fechamento tem que estar acima da regressão linear de 13 barras. Ele compra abaixo da média.
A venda usa o Bulls Power de 20 barras (a máxima menos a média exponencial de 20 fechamentos) caindo e o Awesome Oscillator (a média de 5 barras do preço médio menos a de 34) subindo, com a condição de compra desligada. Das 419 operações do backtest, 284 foram vendas. Por isso a esteira etiqueta o robô como vendido, pela soma do lado de cada operação vezes o lote.
A Bollinger, média de 20 barras com faixa de 1,9 desvio padrão, só aparece na saída da compra. Quem fecha a maioria das posições são os stops, o alvo e o limite de tempo: stop de 0,6% do preço na compra e de 1,1% na venda, alvo de 1,2% nos dois lados, e na venda ainda stop móvel e saída depois de 10 barras. No preço mediano do backtest, 1,10667, isso dá 66 pips, 122 pips e 133 pips.
A lógica completa, sem esconder nada
A regra saiu de dentro do arquivo .sqx da Strategy 7.8.70: quatro blocos de sinal mais a gestão de cada lado, sem filtro de horário nem de dia da semana.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | OsMA caindo, linha principal do WaveTrend abaixo de zero e fechamento acima da regressão linear; entra a mercado | OsMA(8, 17, 16) lido 3 barras atrás; WaveTrend(10, 12) lido 1 barra atrás; LinReg(13) lido 2 barras atrás |
| Entrada vendida | Bulls Power caindo, Awesome Oscillator subindo e a condição de compra desligada; entra a mercado | Bulls Power(20) e Awesome Oscillator lidos 2 barras atrás |
| Saída da compra | Barra abre acima da banda inferior de Bollinger depois de ter aberto abaixo, com a condição de compra desligada | Bollinger(20; 1,9) lido 1 barra atrás |
| Saída da venda | Linha principal do WaveTrend rápido caindo e linha de sinal do WaveTrend lento caindo, com a condição de venda desligada | WaveTrend(9, 21) lido 1 barra atrás; WaveTrend(79, 21) lido 3 barras atrás |
| Gestão da compra | Stop fixo, alvo fixo e stop levado ao preço de entrada | Stop 0,6% do preço; alvo 1,2%; zero a zero depois de 2,3 × ATR(72) de lucro |
| Gestão da venda | Stop fixo, alvo fixo, stop móvel e saída por tempo | Stop 1,1% do preço; alvo 1,2%; stop móvel de 1,2 × ATR(67); sai depois de 10 barras |
| Tamanho | Lote fixo | 0,01 lote em toda operação |
Das 419 operações, 117 saíram no stop móvel, 98 no alvo, 93 pelo limite de 10 barras e 92 no stop fixo; as outras 19 saíram no zero a zero, pelo sinal ou no fim do teste. Na mediana, o alvo da compra deu +133,6 pips e o stop dela −66,4; na venda, a saída por tempo deu +26,1 e o stop móvel −17,8. A venda ganha pouco e perde pouco. A compra arrisca 66 pips para buscar 133. O acerto geral foi de 47,0%, com ganho médio de US$ 8,68 e perda média de US$ 5,35 depois da comissão, e a venda acertou 51,1% contra 38,5% da compra.
Onde ele ganhou e onde ele perdeu
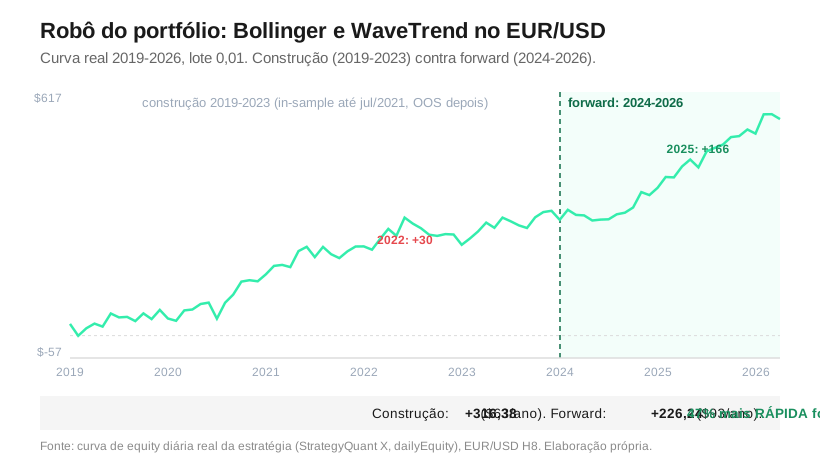
Todos os anos fecharam no positivo: US$ 65,13 em 2019, US$ 72,45 em 2020, US$ 88,07 em 2021, US$ 30,43 em 2022, US$ 60,30 em 2023, US$ 39,77 em 2024, US$ 166,23 em 2025 e US$ 23,40 em 2026 até 05/06, e só 4 dos 39 robôs SQX do portfólio têm os oito anos positivos. Nenhum ano ficou parado: a menor amplitude da curva dentro de um ano foi de US$ 70,99, em 2019.
O pior trecho veio com a paridade. A curva saiu de US$ 304,74 em 07/07/2022 e desceu até US$ 222,25 em 15/01/2023, e esses US$ 82,49 são o pior tombo do backtest, que só teve o topo superado em 09/07/2023. O EUR/USD caiu 17,0% entre 10/02 e 28/09/2022 e bateu 0,9536, com a Gazprom parando o Nord Stream 1 no fim de agosto, e de julho a setembro o robô perdeu US$ 43,47. As 6 compras somaram −US$ 37,79.
2025 foi o contrário. O par subiu 13,38%, de 1,0350 para 1,1741, a maior alta anual do par desde 2019, e o robô fez US$ 166,23. As 13 compras de 2025 somaram US$ 90,80, mais que as 36 vendas do ano (US$ 80,87), e sozinhas valem 59% de tudo o que o lado comprado ganhou no backtest inteiro. A venda fechou positiva nos oito anos. A compra, só em quatro. Os números por lado vêm do CSV de operações, que soma US$ 547,29 contra US$ 545,78 da curva diária, e os totais do texto seguem a curva.
Ele sobreviveu fora da amostra?
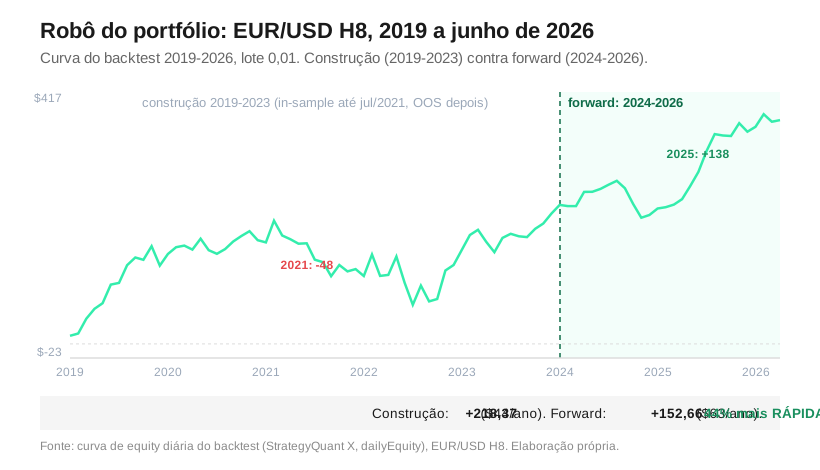
Sobreviveu, e andou mais rápido. O StrategyQuant X montou a regra com dados de janeiro de 2019 a julho de 2021, o in-sample, onde o resultado vem inflado pelo próprio ajuste, e filtrou com o fora da amostra de agosto de 2021 a dezembro de 2023, então o trecho de 2024 em diante veio depois dos dois. Na construção, de 2019 a 2023, o robô fez US$ 316,38, ritmo de US$ 63,30 por ano, e no forward, até 05/06/2026, fez US$ 226,24, ou US$ 93,20 por ano. Os US$ 3,16 de 01/01/2024 ficam fora das duas contas do gráfico, porque uma fecha em 29/12/2023 e a outra abre em 01/01/2024.
Esse forward tem um viés leve. A esteira mediu correlação e tombo de 2024 a 2026 para montar a carteira, então, para a escolha deste robô, esse trecho já tinha sido visto (o lucro dele nunca foi critério). E o número depende de 2025. Sem esse ano, o forward cai para US$ 42 por ano, abaixo da construção. O acerto também mudou de patamar: 43,6% em 291 operações até 2023 e 54,7% em 128 operações depois, no bruto do CSV.
Andar mais rápido no forward é comum: 18 dos 39 robôs SQX fizeram isso. Em lucro total este é o 3º dos 39, e em lucro dividido pelo pior tombo, 6,62, é o 2º.
Por que a esteira deixou ele no portfólio
A esteira começou com 206 CSVs do SQX, tirou os clones exatos, ficou com 174 e separou cada robô numa célula de comportamento, par e direção. Esta célula tinha 35 robôs vivos para 10 vagas. A primeira vaga vai para o mais ativo de 2024 a 2026, a Strategy 1.9.47, com 200 dias com resultado, e cada vaga seguinte vai para o candidato cuja maior correlação positiva com os escolhidos é a menor, medida no resultado semanal de 2024 a junho de 2026. Correlação negativa conta como zero, porque a curadoria só corta redundância.
Refiz essa conta em 21/09/2026, com os CSVs do backtest, e ela devolve exatamente os mesmos 10 robôs que o log da esteira de 12/07 registrou, com a mesma semente. A 7.8.70 entrou na 5ª vaga, com 0,166. O piloto chegou à disputa da 9ª com 0,353, que era a correlação dele com a 1.9.47, e perdeu para a Strategy 4.2.75, que tinha 0,344. Com a 4.2.75 dentro, a maior correlação do piloto subiu para 0,506, e a 10ª vaga foi da Strategy 1.6.58, com 0,392. O piloto é um dos 110 robôs cortados por esse teto e está na posição 85 da fila de reposição.
Por que correlação e não lucro? Escolher o maior lucro de 2024-2026 seria escolher com os mesmos dados em que eu meço a carteira, e com 35 candidatos o maior lucro soma o mérito da regra com a sorte da amostra, que é o problema descrito por Bailey e coautores. A correlação mede quanto resultado novo o robô traz para quem já está na célula. O lucro dele ficou fora da conta.
Dos 10, três saíram depois. A 3.6.64 caiu no corte de clones por posição: em todas as horas em que ela e a 7.5.48 estavam posicionadas ao mesmo tempo, as duas estavam do mesmo lado, índice +1,000. Em seguida vem o corte para caber no teto de capital de US$ 700, que tira um por vez o robô com a pior relação entre o quanto consome desse teto e o quanto diversifica, e ali caíram a 6.4.58 e a 1.6.58. Sobraram 7 na célula. O teto de tombo deste robô sai de um Monte Carlo: o SQX sorteia, com reposição, as operações do backtest 500 vezes, mede o pior tombo de cada sequência, e o percentil 95 dessa lista, US$ 133,50, é o limite que tira o robô da carteira se for batido ao vivo.
O piloto usa os mesmos indicadores em outro papel
No piloto, a Bollinger de 55 barras fica na entrada da compra, que dispara quando a máxima cruza a banda de cima, e o WaveTrend de canal 14 e média 21 fica na saída. Aqui é o inverso, com WaveTrend na entrada e Bollinger na saída. E a venda usa Bulls Power e Awesome Oscillator no lugar das duas médias de Hull do piloto. O piloto fez US$ 265,62 com tombo de US$ 73,00, e o ritmo dele caiu de US$ 43,20 por ano na construção para US$ 20,80 no forward.
O que ele fez com dinheiro na mesa
No simulado, de 14/07 a 03/09/2026 (50,8 dias na conta demo), ele fechou 9 operações e somou −US$ 9,27 no líquido, contando as duas comissões de US$ 0,03 de cada operação; só as linhas de fechamento dariam −US$ 9,00. Duas deram lucro. A melhor foi a compra de 29/07 a 1,14013, que bateu o alvo de 1,15380 em 31/07 com +136,7 pips (+US$ 13,38), nos dias em que o Fed manteve os juros em 3,50%-3,75% com três votos pela alta e o PIB americano do 2º trimestre saiu em 1,5% anualizado, contra 2,1% esperado. De 28/07 a 21/08 o euro subiu de 1,1354 para 1,1711, e das seis vendas desse trecho cinco saíram no stop já puxado pelo stop móvel, com perdas de 5 a 35 pips. A compra de 27/08 a 1,16410 veio depois do topo e saiu no stop em 02/09, com −69,8 pips.
Na conta real, desde 03/09/2026, ele fechou 3 operações: −US$ 8,00 fechado, uma no positivo. A venda de 10/09 fechou em 11/09 com +US$ 2,51. A compra de 15/09 a 1,15424 bateu o stop em 16/09 a 1,14730, com −69,4 pips, no dia em que o Fed subiu os juros para 3,75%-4,00% e o par caiu 78 pips. Em 21/09 uma compra aberta desde 17/09 marcava +US$ 0,65, e os US$ 8,00 fechados eram 6,0% do teto.
Isso cabe no backtest. Nas janelas de 51 dias da curva diária, a mediana foi de +US$ 9,98 e 17,3% delas terminaram em −US$ 9,27 ou pior; nas de 18 dias, 19,0% terminaram em −US$ 8,00 ou pior. O mercado andou pouco para o tamanho do alvo. De 14/07 a 21/09 a distância média entre a máxima e a mínima do dia foi de 48,8 pips, menos que a média de qualquer ano desde 2019, e o alvo de 1,2% perto de 1,15 pede 138 pips numa direção, quase três dias dessa faixa sem volta. Só uma das 12 chegou lá. É amostra de 12 operações contra 419.
O que este robô ensina
O nome do indicador não diz quem é o robô. A Strategy 7.8.70 e o piloto têm Bollinger e WaveTrend e 0,16 de correlação semanal, e a esteira tratou os dois como fontes de resultado diferentes porque mediu a correlação entre robôs na série de resultados. O WaveTrend também está na Strategy 4.4.79, do GBP/USD, com canal de 10 e média de 21, como gatilho da venda. O piloto saiu porque colou em outro robô da célula, a 4.2.75, com 0,506. Quem entra quando um robô bate o próprio teto de Monte Carlo sai da fila de reposição, e o piloto está nela, na posição 85.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | EUR/USD, H8 | lido de dentro do .sqx; magic 275812 |
| Janela do backtest | 01/01/2019 a 05/06/2026 | reteste final do StrategyQuant X, lote 0,01 |
| Lucro do backtest | US$ 545,78 | 3º entre os 39 robôs SQX do portfólio |
| Pior tombo | US$ 82,49 | de 07/07/2022 a 15/01/2023 |
| Lucro dividido pelo tombo | 6,62 | 2º entre os 39 robôs SQX |
| Operações | 419 | 284 vendas e 135 compras |
| Acerto | 47,0% | venda 51,1%, compra 38,5% |
| Construção 2019-2023 | US$ 316,38 | 63,30 por ano; in-sample até 07/2021 |
| Forward 2024 a 06/2026 | US$ 226,24 | 93,20 por ano, com 2025 valendo 166,23 |
| Teto Monte Carlo do tombo (p95) | US$ 133,50 | 6,0% usado em 21/09/2026 |
| Correlação ao entrar na célula | 0,166 | 5ª das 10 vagas; o piloto terminou com 0,506 |
| Simulado, 14/07 a 03/09/2026 | −US$ 9,27 | 9 operações, 2 com lucro |
| Real, 03/09 a 21/09/2026 | −US$ 8,00 fechado | 3 operações; uma compra aberta marcando +0,65 |
Perguntas frequentes
Por que a Strategy 7.8.70 ficou no portfólio e o piloto não?
Porque a curadoria preenche as 10 vagas de cada célula com o robô menos correlacionado com os já escolhidos. A 7.8.70 entrou na 5ª vaga com 0,166, e o piloto, a Strategy 4.5.64, terminou com 0,506 de correlação com a 4.2.75.
O forward mais rápido que a construção prova que o robô funciona?
Prova só que ele passou pelo trecho de 2024 a junho de 2026 com US$ 93,20 por ano contra US$ 63,30 na construção. Sem 2025 o ritmo cai para US$ 42 por ano, e 18 dos 39 robôs SQX também andaram mais rápido nesse trecho.
Quanto esse robô perdeu na conta real?
US$ 8,00 fechados em 3 operações entre 03/09 e 21/09/2026, 6,0% do teto de tombo de US$ 133,50, com uma compra aberta que marcava +US$ 0,65 no dia 21.
Esse robô está à venda?
Não. Ele roda na minha conta, com lote 0,01, junto com outros 53 robôs, e está aberto aqui como estudo, sem promessa de resultado.
Referências
- Bailey, D. H.; Borwein, J. M.; López de Prado, M.; Zhu, Q. J. (2017). The Probability of Backtest Overfitting. Journal of Computational Finance, 20(4), 39-69. Versão revisada de fevereiro de 2015: davidhbailey.com.
- Federal Reserve (2026). Federal Reserve issues FOMC statement, 29 de julho de 2026. federalreserve.gov.
- Federal Reserve (2026). Federal Reserve issues FOMC statement, 16 de setembro de 2026. federalreserve.gov.
- Preços do EUR/USD: MetaTrader 5 da Tickmill, conferidos com a taxa do BCE. Curva, operações e lógica: arquivo .sqx e CSV do StrategyQuant X. Ao vivo: histórico das contas 25331493 (demo) e 55948384 (real). Elaboração própria.
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
- Anatomia de um Robô do Portfólio: o USD/JPY que tirou três robôs da carteira
- Anatomia de um Robô do Portfólio: o SQX que mais opera paga 25% do lucro em comissão
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube