O robô. A Strategy 4.4.79 opera GBP/USD em barras de 8 horas: compra com ordem stop quando o CCI sobe e vende a mercado quando o oscilador WaveTrend vira para baixo. Na era simulada de 50,8 dias ela foi a 1ª dos 54 robôs do portfólio, com US$ 37,39 em 7 operações. No backtest ela fez US$ 368,75 de 2019 a 2023 e US$ 14,51 de 2024 a junho de 2026, e o maior tombo dela, US$ 240,45, passou do teto Monte Carlo de US$ 177,86, o que faz dela a única dos 39 robôs SQX da carteira com o tombo do backtest acima do próprio teto.
O 1º lugar saiu de 7 operações. No backtest de 2024 a 2026, o trecho que veio depois da construção da regra, este robô rende US$ 6,0 por ano, e em só 7 de 836 janelas de 50,8 dias desse trecho ele chegou aos US$ 37,39 que fez no simulado. Este texto é o estudo de um robô do meu portfólio, que roda na minha conta real de US$ 1.000,19 desde 3 de setembro de 2026, junto com outros 53, em lote mínimo de 0,01. Não recomendo operar esta estratégia e ela não está à venda. Resultado passado não garante resultado futuro. O estado da conta inteira está no capítulo 18 do Diário do portfólio, e o disjuntor que usa o teto Monte Carlo está explicado no capítulo 4.
O que a pesquisa mostra: Politis (2003) lembra que o bootstrap de Efron, o sorteio com reposição, foi desenhado para dados independentes. Aplicado a uma série com dependência, ele embaralha tudo, perde a informação de dependência e deixa de dar erro padrão válido. A correção que a literatura adotou, o bootstrap em blocos de Künsch (1989), sorteia blocos de observações consecutivas (The Impact of Bootstrap Methods on Time Series Analysis, Statistical Science, 18(2), 2003).
Como ele funciona, em português
A Strategy 4.4.79 tem uma regra de compra e uma de venda, independentes. A compra começa pelo CCI (Commodity Channel Index), que mede quanto o preço típico da barra está longe da própria média em unidades de desvio médio, e exige o CCI subindo junto com uma linha do Ichimoku (indicador cujas linhas saem do ponto médio entre a máxima e a mínima de 9, 26 e 54 barras) acima do último fractal, a máxima ou mínima local marcada entre barras vizinhas. Aí o robô deixa uma ordem de compra stop, que só executa se o preço chegar ao nível dela.
A distância desse nível vem do ATR (Average True Range), a média da amplitude verdadeira das barras, que inclui o salto entre o fechamento anterior e a abertura seguinte; quando o par está mais agitado, o ATR cresce e o nível sobe. A compra exige esse movimento.
A venda usa outra conta. Ela olha a média móvel exponencial e o WaveTrend, um oscilador que normaliza o preço pelo canal recente e compara duas médias desse valor, e vende a mercado quando a barra abre acima da média e a linha principal do WaveTrend cruza para baixo da linha de sinal. O cruzamento acontece quando o impulso de alta desacelera.
Cada lado sai de um jeito. A compra tem alvo, stop e prazo máximo em barras, e a venda troca o prazo por uma saída quando o desvio padrão dos preços vira para cima, ou seja, quando a volatilidade volta a crescer.
A lógica completa, sem esconder nada
A regra abaixo foi lida do arquivo .sqx da estratégia e tem duas condições para comprar, duas para vender (mais a exclusão do sinal de compra) e uma saída por sinal em cada lado.
| Regra | Condição | Parâmetros |
|---|---|---|
| Sinal de compra | CCI subindo E Ichimoku maior ou igual ao Fractal, as duas medidas 2 barras atrás | CCI(20); Ichimoku(9, 26, 54), linha de índice 3; Fractal(3), linha de índice 1 |
| Ordem de compra | Stop acima do preço, válida por 8 barras, substitui a ordem anterior | Abertura Heiken Ashi de 2 barras atrás mais 0,60 × ATR(40) da barra anterior |
| Saída da compra | Alvo, stop ou prazo; a saída por sinal está gravada como “false” e nunca dispara | Alvo de 1,1% do preço; stop de 0,5% do preço; 14 barras |
| Sinal de venda | Barra abre acima da média exponencial E WaveTrend principal cruza abaixo da linha de sinal E não há sinal de compra | EMA(14), 2 barras atrás; WaveTrend(10, 21), 1 barra atrás |
| Ordem de venda | A mercado | Não tem preço de gatilho |
| Saída da venda | Desvio padrão vira para cima E o sinal de venda está desligado; ou alvo; ou stop | StdDev(50), 1 barra atrás; alvo de 1,0%; stop de 0,8%; sem prazo |
| Tamanho | Lote fixo | 0,1 no arquivo; 0,01 no reteste e na conta |
O arquivo guarda só o índice da linha do Ichimoku (3) e da linha do Fractal (1), e só o índice do preço-base do CCI, da média e do desvio padrão; o nome de cada um não está especificado no arquivo. A abertura Heiken Ashi, base da ordem de compra, é a média entre a abertura e o fechamento Heiken Ashi da barra anterior. Não há filtro de horário. Alvo e stop são percentuais do preço de entrada. No backtest, as compras que bateram o alvo andaram 141,1 pips na mediana, e as que bateram o stop, 64,2 pips. Com o GBP/USD a 1,34, como em julho de 2026, os mesmos percentuais dão 147 e 67 pips. As 14 barras dão 4,7 dias de mercado.
Onde ele ganhou e onde ele perdeu
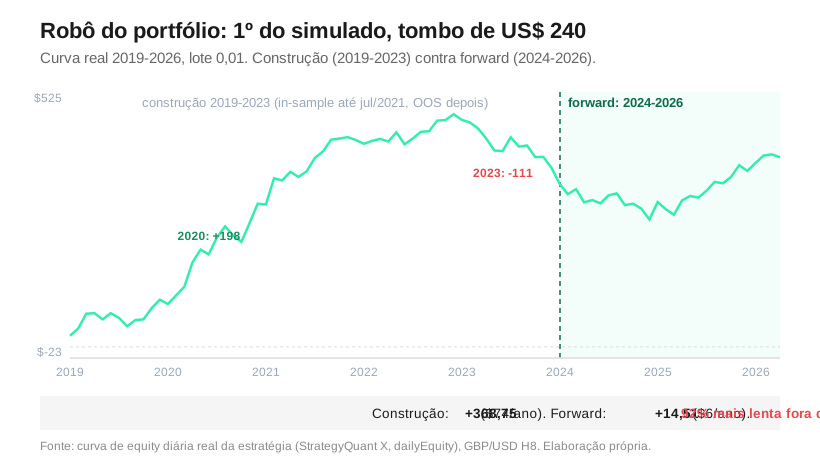
De 2019 a 2022 o robô fechou todos os anos no positivo e marcou o pico da curva, US$ 501,63, em 16 de dezembro de 2022. 2020 foi o melhor ano. Deu US$ 197,71 num ano em que o GBP/USD andou em média 130,7 pips por dia no feed da Tickmill, e o robô bateu o alvo 25 vezes contra 23 stops. Em 2021, ano de faixa com eficiência de 0,09, a menor da série, ele fez US$ 131,56, com as vendas à frente das compras (US$ 74,74 contra US$ 53,62). Em 2022 a libra caiu 10,63% contra o dólar, as compras perderam US$ 22,54, as vendas fizeram US$ 80,05 e o ano fechou em US$ 52,98. A soma dos dois lados difere do ano porque a curva marca a posição que ficou aberta no último dia do ano, e a divisão por lado conta só as operações fechadas dentro dele.
2023 e 2024 foram os anos de perda. Em 2023 a libra subiu 5,43%, com eficiência de 0,49, e o robô perdeu US$ 110,64, com 9 alvos e 33 stops. Perdeu dos dois lados: US$ 47,97 nas compras e US$ 63,06 nas vendas. Em 2024 a perda foi de US$ 106,28, com 9 alvos e 32 stops, num ano em que a faixa diária média do GBP/USD foi de 79,7 pips, a menor média anual do feed entre 2008 e 2025. O stop mediano da compra (64,2 pips) cabe dentro de um dia desses, e o alvo mediano (141,1 pips) pede quase dois dias de faixa inteira na mesma direção.
O tombo (drawdown, a queda do pico ao fundo) vai de 16/12/2022 até US$ 261,18 em 30/12/2024: US$ 240,45 em pouco mais de dois anos. Em 2025, com a libra subindo 7,61% e eficiência de 0,56, o robô recuperou US$ 99,95, e até 5 de junho de 2026 fez mais US$ 20,84. A curva não voltou ao pico. A máxima de 2026 foi US$ 407,36.
Ele sobreviveu fora da amostra?
Sobreviveu com US$ 6,0 por ano. A construção de 2019 a 2023 fez US$ 368,75, ou US$ 73,8 por ano, e o forward de janeiro de 2024 a junho de 2026 fez US$ 14,51, um ritmo 91,9% menor. Entre os 39 robôs SQX do portfólio, é a 7ª maior queda de ritmo e o 8º pior forward, e o 5º maior resultado de construção.
Chamo 2024-2026 de forward porque o SQX construiu a regra de janeiro de 2019 a julho de 2021, testou fora da amostra de agosto de 2021 a dezembro de 2023, e 2024 veio depois dos dois; eu não descartei robô pelo retorno desse trecho. Há dois poréns. O Monte Carlo gravado no arquivo usa as ordens de 2019 a 2026, com o forward dentro, e a esteira montou a carteira medindo 2024-2026, então para a carteira esse trecho é in-sample, e número in-sample infla.
Dentro da construção, a curva do reteste acumulou US$ 389,06 de janeiro de 2019 a julho de 2021 e perdeu US$ 20,31 de agosto de 2021 a dezembro de 2023, a janela fora da amostra do projeto. O arquivo não guarda o critério de aprovação desse teste. Os 31 meses de construção da regra fizeram mais que os cinco anos juntos.
Por que a esteira deixou ele no portfólio
A esteira é o programa que monta a carteira. Retorno não é critério de corte nela. Na rodada de 12/07/2026, a curadoria cortou redundância: ela limita a 10 robôs cada célula de comportamento, par e direção, e tira o clone, o robô com correlação acima de 0,90 com outro. Depois vem o portão de risco, em que o maior de três tombos medidos da carteira, vezes 1,5, tem que caber em US$ 700; a carteira final ficou em US$ 691.
A Strategy 4.4.79 passou pelas duas etapas. Ela já estava no portfólio de 34 robôs e foi mantida na montagem dos 54, na célula de tendência comprada no GBP/USD, que tem 7 robôs, e os US$ 14,51 do forward não pesaram na decisão.
A esteira entrega a cada robô um teto de tombo e um teto de dias sem nova máxima. O de tombo é o disjuntor. Se o tombo ao vivo chega ao teto, o robô sai e entra outro, sem reotimizar parâmetro, porque eu, particularmente, prefiro o teto e a troca a ficar otimizando robô. O teto deste é US$ 177,86.
O tombo do backtest passou do próprio teto Monte Carlo
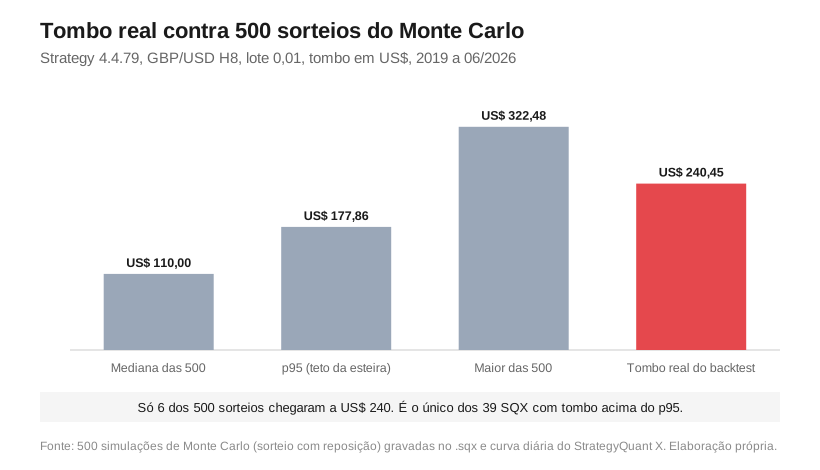
O teto sai do Monte Carlo gravado no arquivo .sqx. O método do SQX se chama Randomize Trades Order, na variante resampling: cada uma das 500 simulações sorteia, com reposição, operações do próprio reteste de 2019 a 2026, na mesma quantidade, e mede o maior tombo da sequência. Uma operação pode sair duas vezes e outra, nenhuma. O p95, valor que 95% das simulações não ultrapassam, vira o teto. Aqui, a mediana foi US$ 110,00, o p95 foi US$ 177,86 e a pior foi US$ 322,48.
Por que o p95 e não a pior das 500? Com US$ 322,48, o disjuntor só dispararia num tombo 34% maior que o pior da história real do robô. E por que sortear em vez de usar o tombo do backtest? Porque o backtest é um caminho só, e a ordem e a mistura de operações que vieram são uma entre muitas possíveis.
O tombo real foi de US$ 240,45. Só 6 das 500 simulações chegaram lá. Dos 39 SQX da carteira, ele é o único com o pior tombo do backtest acima do próprio p95.
O sorteio supõe que cada operação independe da anterior. Aqui as perdas vieram em bloco. Em 2023 e 2024 o robô fechou 107 operações e 31 deram lucro líquido (29,0%), contra 82 de 154 (53,2%) de 2019 a 2021. Sortear espalha esse bloco pela série inteira, e em 494 das 500 simulações o tombo saiu menor que o real. O SQX tem uma variante que sorteia blocos de 5 operações seguidas, e ela estava desligada neste arquivo. Na conta real, um trecho igual ao de 2023-2024 bateria o teto: no backtest, o tombo passou de US$ 177,86 em 9 de fevereiro de 2024, mais de dez meses antes do fundo.
O que ele fez com dinheiro na mesa
Na era simulada (conta demo 25331493, de 14/07/2026 às 20:50 até 03/09/2026 às 15:41, hora do servidor, 50,8 dias) ele fechou 7 operações e somou US$ 37,39 líquidos, já com swap e as comissões de abertura e fechamento. Foi o 1º dos 54. O 2º, a Strategy 6.9.83, fez US$ 30,10. O número de operações bateu com o backtest, que dá 7,31 em 50,8 dias, e o acerto ficou acima: 5 das 7 fecharam com lucro líquido (71,4%), contra 44,9% no backtest.
O resultado inteiro saiu de julho. Nos três fechamentos do mês ele fez US$ 40,85. A compra aberta à 0h02 de 15/07, hora do servidor, a 1,33932 saiu no alvo de 1,35405 no mesmo dia, o de maior faixa da janela no feed da Tickmill (alta de 150 pips e faixa de 188), e a de 29/07 a 1,33218 saiu no alvo de 1,34683 no dia 30, com faixa de 144 pips. Agosto não deu alvo. A libra andou em média 53,5 pips por dia entre máxima e mínima, o menor valor mensal no feed da Tickmill desde 2008, e os 4 fechamentos dele somaram prejuízo de US$ 3,46.
Quanto disso é frequência normal do robô? Medi todas as janelas de 50,8 dias do backtest: de 2019 a 2023, 263 de 1.775 (14,8%) chegaram a US$ 37,39 ou mais, e de 2024 a junho de 2026, só 7 de 836 (0,8%).
Na conta real (Tickmill-Live 55948384, desde 03/09/2026 às 16:13 do servidor), medido em 21/09/2026, ele fechou 1 operação, uma compra de 07/09 a 1,35376 que saiu por prazo na abertura de 14/09 a 1,3516, com US$ 2,35 de prejuízo fechado, e tem uma compra aberta com US$ 0,98 de lucro flutuante. O tombo usa 1,3% do teto. A conta inteira, com os 54 robôs, estava com patrimônio de US$ 969,56, e o resultado da era, patrimônio menos o saldo-base de US$ 1.000,19, era de US$ 30,63 negativos.
O que este robô ensina
O teto que tira robô da minha carteira sai de um sorteio que trata cada operação como independente da anterior. Neste robô as perdas vieram em bloco, 29,0% de acerto em 2023 e 2024 contra 53,2% de 2019 a 2021, e o tombo real do backtest, US$ 240,45, ficou acima de 494 das 500 simulações. O ranking de 50 dias fica fora da decisão. O 2º colocado do mesmo simulado, a Strategy 6.9.83, do USD/JPY, era o último dos 39 SQX na conta real 18 dias depois. No simulado em que este fez US$ 37,39, os 39 SQX juntos perderam US$ 49,03.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | GBP/USD H8 | Lido de dentro do arquivo .sqx; magic 221767 |
| Resultado do backtest | US$ 383,26 | 01/01/2019 a 05/06/2026, lote 0,01 |
| Operações fechadas | 390 | 260 compras e 130 vendas |
| Taxa de acerto | 44,9% | 175 de 390; ganho médio de 10,60 e perda média de 6,84 dólares, antes da comissão de 0,06 |
| Construção 2019-2023 | US$ 368,75 | 73,8 por ano; inclui a janela em que a regra foi construída |
| Forward 2024-2026 | US$ 14,51 | 6,0 por ano, ritmo 91,9% menor |
| Pior tombo do backtest | US$ 240,45 | De 16/12/2022 a 30/12/2024 |
| Teto Monte Carlo (p95) | US$ 177,86 | 6 de 500 simulações chegaram ao tombo real |
| Era simulada | US$ 37,39 | 7 operações, 1º dos 54 robôs |
| Conta real, fechado | −US$ 2,35 | 1 operação até 21/09/2026; compra aberta com 0,98 de lucro flutuante |
| Teto usado ao vivo | 1,3% | 2,35 de 177,86 dólares |
Perguntas frequentes
Por que ele ficou em 1º lugar no simulado?
Duas compras bateram o alvo nos dias 15 e 30 de julho de 2026, que tiveram faixas de 188 e 144 pips no GBP/USD, e julho somou US$ 40,85 contra US$ 3,46 de prejuízo em agosto.
O que é o teto Monte Carlo de um robô?
É o p95 do maior tombo em 500 simulações que sorteiam, com reposição, as operações do backtest de 2019 a 2026. Para a Strategy 4.4.79, vale US$ 177,86.
Ele vai sair do portfólio?
Sai se o tombo ao vivo chegar a US$ 177,86 ou se passar 1.009 dias úteis sem nova máxima, e em 21/09/2026 o tombo estava em US$ 2,35.
Esse robô está à venda?
Não. Ele é um dos 54 robôs que rodam na minha conta real de US$ 1.000,19 desde 03/09/2026, em lote 0,01, e este artigo é o estudo dele.
Referências
- Politis, D. N. (2003). The Impact of Bootstrap Methods on Time Series Analysis. Statistical Science, 18(2), 219-230. mathweb.ucsd.edu.
- Anatomia de um Robô do Portfólio: o EUR/USD que rendeu 5,4 vezes mais fora da amostra
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube