Anatomia de um Robô do Portfólio: o EUR/USD que rendeu 5,4 vezes mais fora da amostra
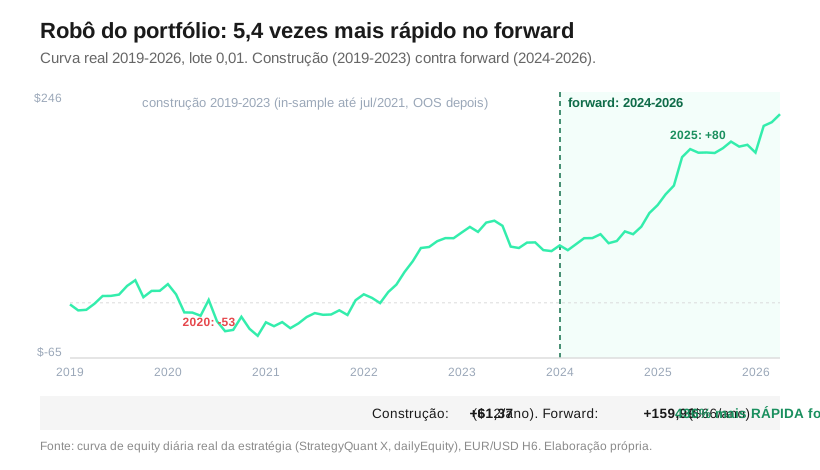
O robô de EUR/USD que só vende rendeu 5,4 vezes mais por ano fora da amostra. A diferença inteira vem de 7,4 pontos de acerto num robô que empata em 75,4%.

Aprenda a validar robôs de investimento com rigor científico. Artigos sobre Backtesting, Walk-Forward Analysis (WFO), Simulação de Monte Carlo, Testes de Robustez e gestão de Overfitting. O guia definitivo para transformar backtests em resultados reais na conta real.
O robô de EUR/USD que só vende rendeu 5,4 vezes mais por ano fora da amostra. A diferença inteira vem de 7,4 pontos de acerto num robô que empata em 75,4%.
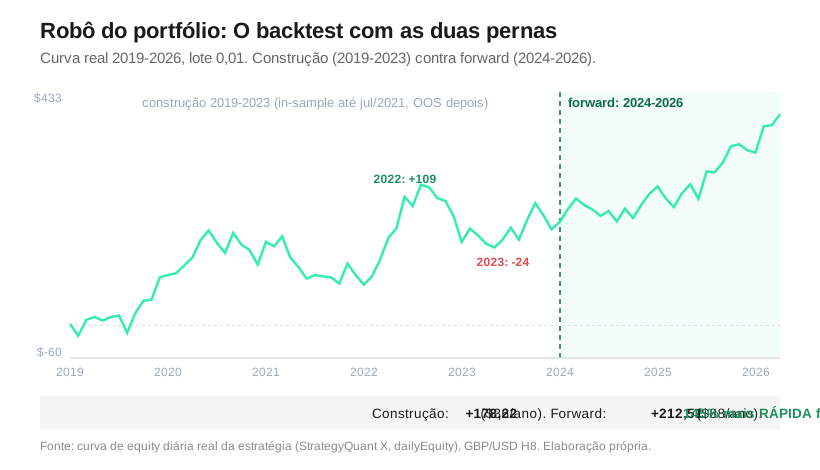
O backtest da Strategy 6.9.62 tem 702 operações e US$ 391,70, e 75 compras fizeram 39% desse lucro. No MetaTrader a compra pede a saída 26 de um indicador que tem 23 e nunca executou: as 21 posições desde julho, no simulado e na conta real, foram vendas.
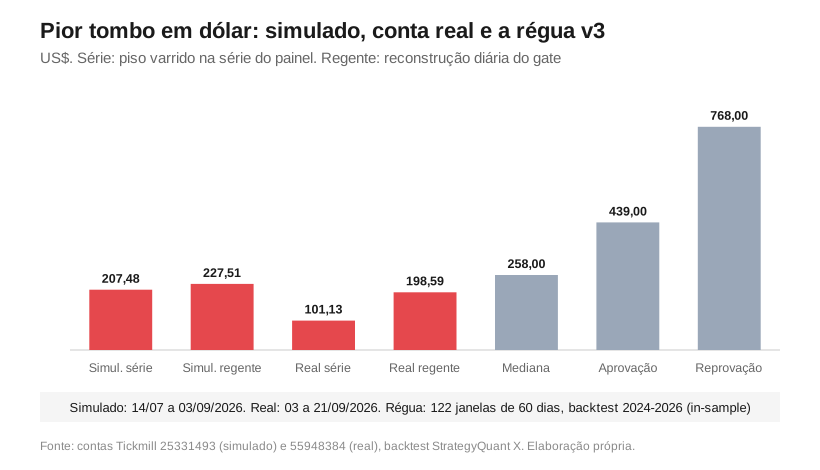
O simulado de 54 robôs passou no item de risco com tombo de 227,51 dólares, contra banda de 439 e linha de reprovação de 768, e reprovou na checagem de execução. Levei os mesmos robôs para uma conta real de US$ 1.000,19, que 18 dias depois estava 30,63 abaixo do saldo-base.
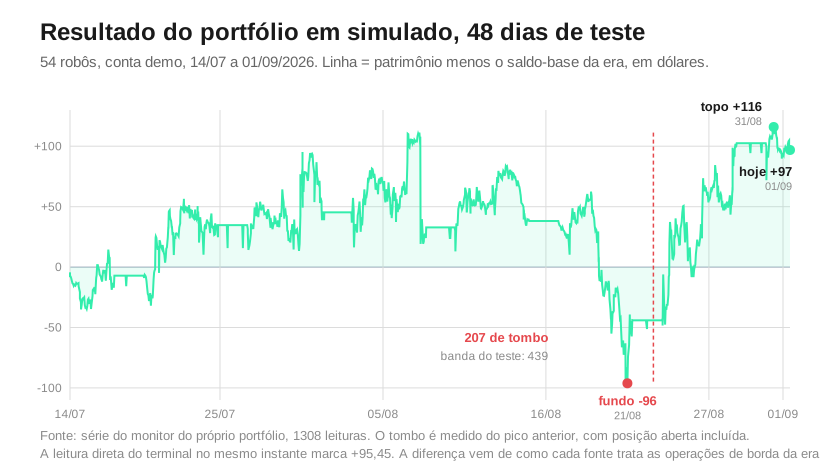
O saldo do portfólio de 54 robôs bateu o recorde da era em 48 dias de simulado. Topo histórico tem três respostas, e duas delas dizem não. E o custo levou 30% do lucro bruto.
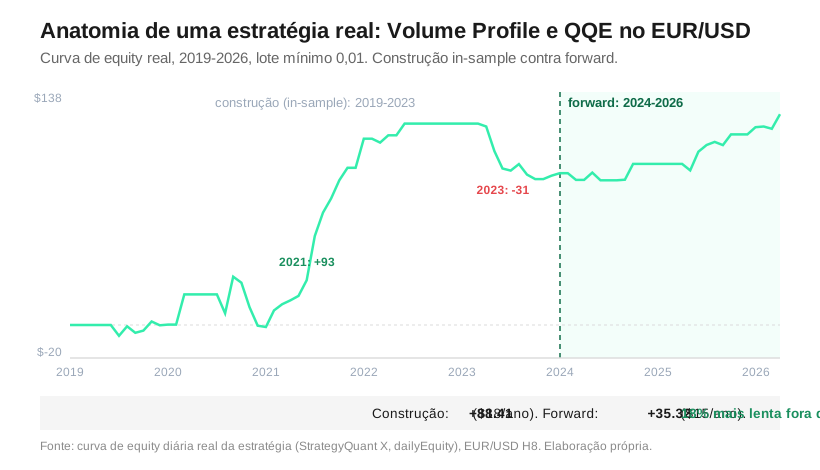
Última peça da série. Abri uma estratégia de Volume Profile do meu banco do StrategyQuant X: o menor rebaixamento de todas, o menor lucro, e um ano que ganhou 29 dólares e devolveu os 29.
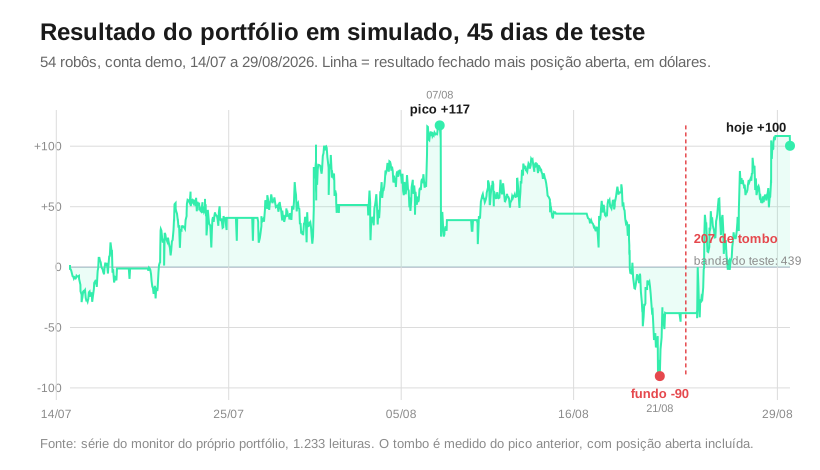
Quarenta e cinco dias de teste em simulado: 92,89 dólares de resultado, 417 operações e nenhum robô retirado. E o pior tombo da era era 207, não os 156 que eu tinha anotado.
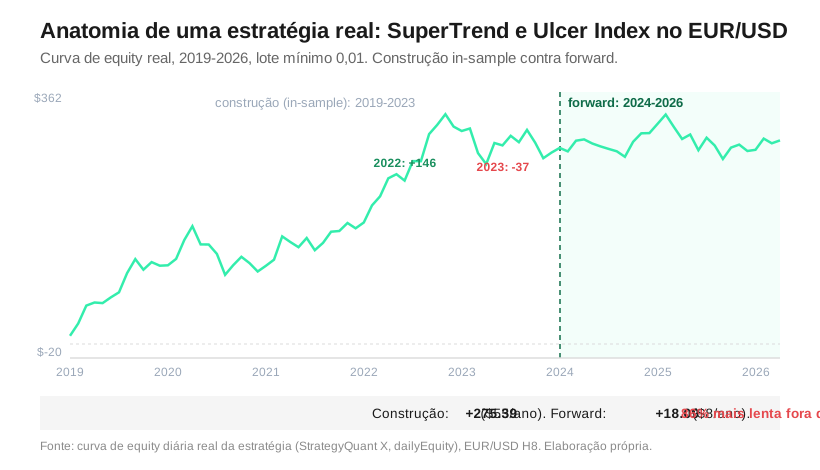
Abri uma estratégia real de SuperTrend e Ulcer Index do meu banco do StrategyQuant X. Ela tem o menor rebaixamento de toda a série, e mesmo assim parou de ganhar em 2022.
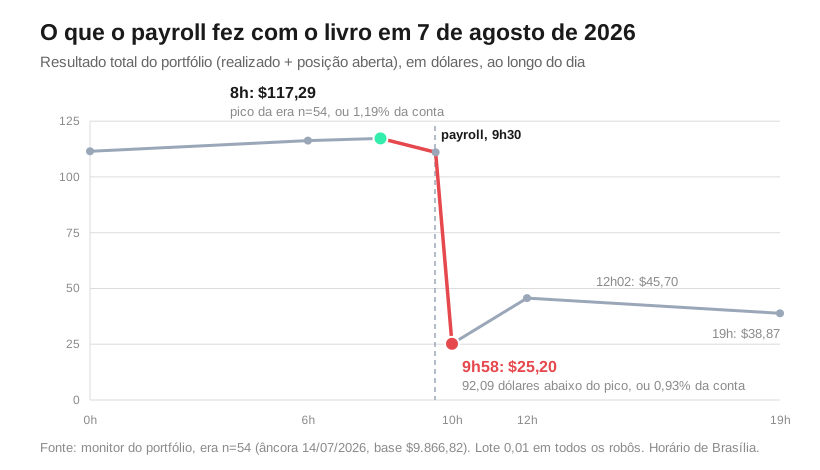
Na sexta do payroll o portfólio devolveu 92,09 dólares, e 73,23 deles estavam em posição aberta. O primeiro balanço da era n=54, com o número que decide margem.
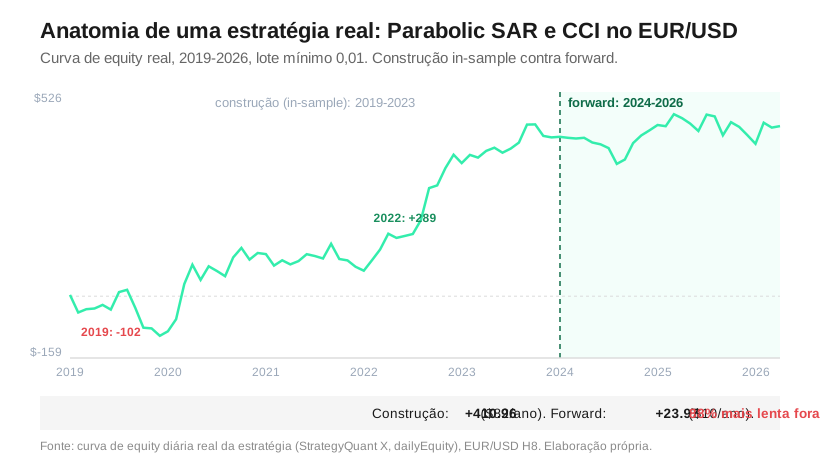
Abri uma estratégia real de Parabolic SAR do meu banco do StrategyQuant X. Dois terços do lucro de sete anos saíram de 2022, e duas condições dela não filtram nada.
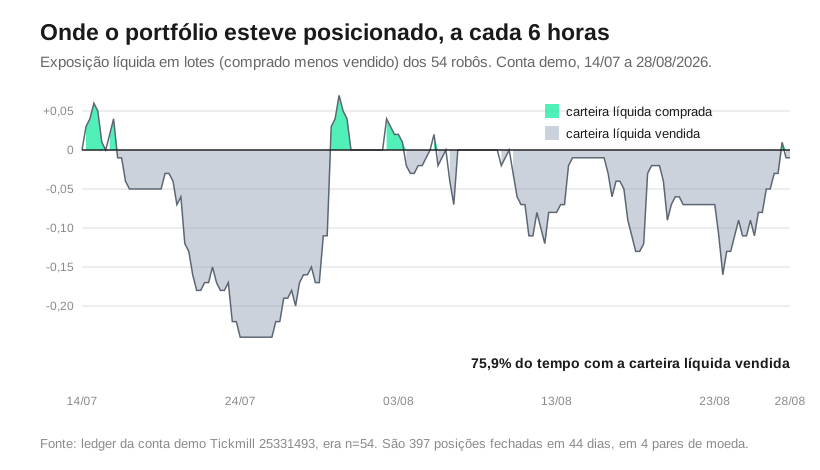
Alfa é o que sobra do resultado de uma estratégia depois de descontar o que o ativo entregou no tempo em que ela esteve exposta. A conta em quatro passos, rodada no ledger do nosso portfólio de 54 robôs.