Efeito Halloween / “Sell in May”: A Anomalia Sazonal Que Atravessa Países

O efeito Halloween mostra retornos de novembro a abril maiores que os de maio a outubro em 36 de 37 países. O que a pesquisa prova e o que é folclore.


O efeito Halloween mostra retornos de novembro a abril maiores que os de maio a outubro em 36 de 37 países. O que a pesquisa prova e o que é folclore.

A estrutura a termo do VIX vive em contango: futuros mais caros que o spot criam um roll yield negativo que faz o VXX derreter. Veja o mecanismo, o custo de carregar long-vol e como usar a curva como sinal de regime.

Empresas lucrativas, em crescimento, seguras e bem geridas tendem a render mais ajustado ao risco. Entenda o fator QMJ (Quality Minus Junk), como se mede qualidade e por que o mercado a subprecifica.

A validação cruzada k-fold vaza informação em finanças e infla o Sharpe. Veja como a CPCV de López de Prado usa purge, embargo e caminhos combinatórios para gerar uma distribuição honesta de desempenho.

Após uma surpresa de lucro, o preço continua derivando na mesma direção por semanas. Entenda o PEAD, o SUE e por que essa anomalia clássica encolheu mas não morreu.

O prêmio de Valor rendeu ~4,4% ao ano por quase um século, mas viveu a pior seca de sua história entre 2007 e 2020. Os dados dizem que ele sumiu ou só passou por uma seca cíclica? Os dois lados, com estatística real.

Como o meta-labeling de López de Prado usa um segundo modelo para filtrar os sinais falsos do primeiro, separando direção de decisão e melhorando precisão e sizing.
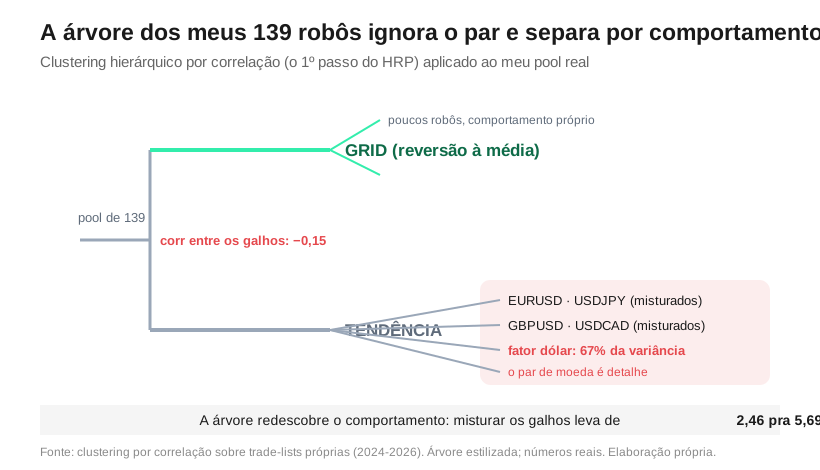
O HRP de Marcos López de Prado monta portfólio por clustering hierárquico e bisseção recursiva, sem inverter a matriz de covariância. Veja os 3 passos e a evidência de menor variância fora da amostra.

Ações de menor beta entregam retorno ajustado ao risco maior que as de alto risco, contrariando o CAPM. O que é a anomalia de baixa volatilidade, o fator Betting Against Beta e suas ressalvas.

Modelos de valuation absoluto (CAPE/Shiller, Buffett Indicator, Tobin's Q) preveem retorno de 10 anos, não o timing de curto prazo. O que dizem os dados de Shiller (1871-2025) e como calibrar expectativa, não market timing.