O robô. A Strategy 5.7.63 opera USD/CAD no gráfico de 8 horas e é o SQX que mais opera no meu portfólio: 923 operações no backtest de 2019 a junho de 2026, 31 na era simulada e 11 nos primeiros 18 dias da conta real, o maior número entre os 39 SQX nas três medidas. A condição de compra dela só lê a hora da barra. No backtest, a comissão de US$ 0,06 por operação leva US$ 55,38 de um lucro bruto de US$ 220,88, ou 25,1%. Ao vivo ele operou a 1,8 vez o ritmo semanal do backtest e fechou −US$ 17,41 no simulado e −US$ 9,22 na conta real, com o custo respondendo por 12% a 22% dessa perda.
A conta que decide este robô é de centavos. Cada operação dele rende em média US$ 0,239 no backtest com lote 0,01, e a Tickmill cobra US$ 0,06 por operação completa, então a comissão fica com um quarto do ganho médio. Na Strategy 7.8.70, do EUR/USD, a média é de US$ 1,30 por operação (US$ 545,78 em 419), e a mesma comissão leva 4,6% dela. Este repete a conta dele 2,38 vezes por semana. É um dos 54 robôs (15 grids e 39 SQX) que rodam na minha conta real de US$ 1.000,19 desde 03/09/2026, todos no lote mínimo de 0,01, e os números ao vivo foram medidos em 21/09/2026. Isto é estudo de um robô meu e nada aqui é recomendação; ele não está à venda, resultado passado não garante resultado futuro e um robô sozinho não representa o portfólio. O que o portfólio inteiro fez na era simulada está no capítulo 18 do Diário do portfólio, e de onde sai o custo de cada operação eu destrinchei no artigo sobre spread e microestrutura.
O que a pesquisa mostra: Novy-Marx e Velikov (2016) mediram o custo de negociação das anomalias mais estudadas do mercado de ações americano. A maioria das que giram menos de 50% da carteira por mês, contando um lado da operação, manteve retorno líquido estatisticamente significativo quando montada para reduzir custo. Das que giram mais, poucas mantiveram (Review of Financial Studies, 29(1), 104-147).
Como ele funciona, em português
A regra de compra pega a hora de abertura da barra de 8 horas, que no servidor só tem três valores possíveis (00h, 08h e 16h), e compra quando essa hora cruza para cima da própria média móvel de Hull de 19 períodos, uma média ponderada montada para atrasar menos que a média simples. Como a hora da barra repete o mesmo ciclo em todo dia útil, a média dela também repete, e o cruzamento cai em barras fixas do dia. No backtest, 673 das 676 compras abriram na barra das 08h ou na das 16h.
A venda usa dois filtros de mercado. O primeiro vem do perfil de volume (volume profile), que distribui o volume das últimas 340 barras em 240 faixas de preço e marca a área de valor, onde saiu 95% desse volume; a condição Value Shift Up fica verdadeira quando essa área subiu de patamar. O segundo pede o desvio padrão de 14 barras da máxima em queda. Com os dois verdadeiros e sem sinal de compra, ele vende. A compra sai quando a linha DI− cai. DI− é o índice direcional negativo de Welles Wilder, que mede a força das barras de queda. A venda sai por tempo em 4 de cada 5 casos, depois de 4 barras (32 horas).
A lógica completa, sem esconder nada
A tabela sai do arquivo .sqx da estratégia, lido pelo meu extrator de regras e conferido no código MQL5 que o StrategyQuant X gerou (foi ali que confirmei que o tipo 4 de média é o de Hull). São 4 regras de sinal, mais as saídas presas a cada entrada.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | Sempre verdadeiro E hora da barra (deslocada 3 barras) cruza para cima da sua média móvel, com a comparação feita 2 barras atrás | Média de Hull de 19 períodos |
| Saídas da compra | Stop fixo; saída por tempo; stop móvel | Stop de 0,5% do preço; 12 barras (4 dias); stop móvel de 485 pips |
| Entrada vendida | Value Shift Up do perfil de volume (deslocado 3 barras) E desvio padrão da máxima em queda (deslocado 3 barras) E sem sinal de compra | Perfil: 340 barras, 240 faixas, área de valor de 95%, distância mínima 117 (unidade não especificada no arquivo), tipo de sessão não especificado no arquivo; desvio padrão de 14 barras |
| Saídas da venda | Stop fixo; alvo fixo; saída por tempo; stop no zero a zero | Stop de 0,6% e alvo de 1,5% do preço; 4 barras; zero a zero ao andar 2,4 × ATR(22), com folga de 4,4 × ATR(72) |
| Saída comprada por sinal | DI− caindo (comparação na barra anterior) E sem novo sinal de compra | DI de 14 períodos |
| Saída vendida por sinal | Dia da semana (deslocado 3 barras) cruza para cima da sua média ponderada linear E VWAP igual ou abaixo da máxima semanal (deslocada 3 barras) E WaveTrend acima da sua linha de sinal (deslocado 3 barras) E sem novo sinal de venda | Média ponderada de 71; VWAP de 80 (deslocado 1 barra); WaveTrend com canal de 42 e média de 21 |
| Tamanho da posição | Lote fixo | 0,1 no arquivo; 0,01 no reteste e na conta |
Duas saídas da compra nunca trabalharam. Das 676 compras do backtest, nenhuma saiu pelo limite de 12 barras ou pelo stop móvel de 485 pips, que fica bem mais longe que o stop fixo de 0,5%: 574 saíram pelo DI−, com mediana de +10,8 pips, e 102 pelo stop, com perda entre 61,5 e 73,1 pips. Das 247 vendas, o limite de 4 barras fechou 197, o stop fechou 43, o alvo de 1,5% (uns 210 pips) só 6, e a saída por sinal, 1.
Onde ele ganhou e onde ele perdeu
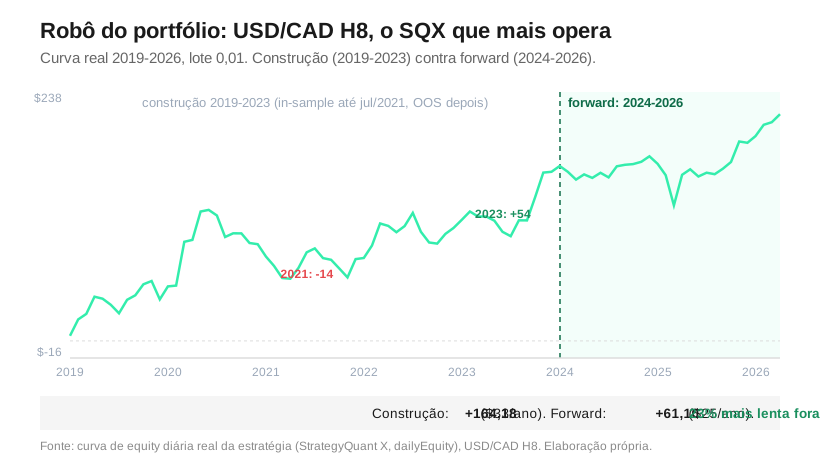
Na curva diária do StrategyQuant X, sem comissão, os anos ficaram assim: 2019 +US$ 39,70; 2020 +US$ 52,89; 2021 −US$ 14,27; 2022 +US$ 29,94; 2023 +US$ 53,69; 2024 +US$ 14,85; 2025 +US$ 12,93; e 2026, até 05/06, +US$ 31,15. Março de 2020 sozinho somou US$ 42,00 dos US$ 52,89 do ano: a curva saiu de US$ 52,91 no fim de fevereiro para US$ 94,91 no fim de março, o mês do pânico da Covid, em que o USD/CAD bateu 1,4668 na Tickmill (19/03). Depois ela subiu até US$ 139,99 em 08/06 e devolveu US$ 47,40 até dezembro.
O único ano negativo foi 2021. Nele a curva desceu até US$ 55,08 em 12/05, subiu até US$ 99,39 em 08/07 e fechou em US$ 78,32, uma amplitude de US$ 44,31, num ano em que o par oscilou 957 pips e fechou 0,62% abaixo da abertura. O pior trimestre veio no 1º de 2025, com −US$ 47,03. Foi o trimestre do tarifaço: em 03/02/2025 o par bateu 1,4793 com a tarifa de 25% de Trump sobre o Canadá e fechou o dia 370 pips abaixo da máxima, quando ela foi suspensa por 30 dias. A curva seguiu caindo até US$ 122,34 em 07/04, subiu até US$ 201,21 em 07/12 e fechou 2025 em +US$ 12,93, depois de uma amplitude de US$ 78,87.
Essa curva é bruta. Cada ano cheio teve de 119 a 136 operações, de US$ 7,14 a US$ 8,16 de comissão por ano fora do gráfico. Nos anos fracos do forward isso pesa: em 2024 a comissão levaria US$ 7,44 dos US$ 14,85, e em 2025, US$ 7,74 dos US$ 12,93.
Ele sobreviveu fora da amostra?
Sobreviveu, com queda. O StrategyQuant X construiu esta estratégia com dados de 2019 a julho de 2021 (in-sample) e testou de agosto de 2021 a 2023 fora da amostra. Para a regra, 2024 em diante é forward. Para a carteira, esse trecho tem viés leve: a esteira que escolheu os 54 mediu risco e redundância de 2024 a junho de 2026, e o log da rodada marca essa janela como in-sample da seleção. O gráfico chama 2019 a 2023 de construção, mas só até julho de 2021 é in-sample, e foi nesse pedaço que o gerador escolheu as regras.
De 2019 a 2023 a curva fez US$ 161,95, ou US$ 32,39 por ano. De 2024 a 05/06/2026 fez US$ 58,93 em 2,43 anos, US$ 24,29 por ano: queda de 25,0%. Separando a construção, o in-sample até julho de 2021 fez US$ 34,29 por ano e o fora da amostra até 2023, US$ 30,36. Cada trecho rendeu menos que o anterior. Descontada a comissão, a queda cresce. A construção vira US$ 24,85 por ano e o forward, US$ 17,00, queda de 31,6%. As operações por ano ficaram no mesmo patamar (124 em 2024 e 129 em 2025, contra média de 125,6 antes), e o lucro bruto por operação encolheu de US$ 0,258 para US$ 0,200, então os US$ 0,06 fixos pesam mais.
Por que a esteira deixou ele no portfólio
A esteira que montou os 54 rodou em 12/07/2026 sobre 204 robôs, 30 grids e 174 SQX únicos, e o trabalho dela é cortar redundância. Ela agrupa cada robô numa célula de comportamento, par e direção. O teto de 10 robôs por célula cortou 110, a checagem de clone entre células cortou 1 e a checagem de ponta (robôs do mesmo par posicionados do mesmo lado nas mesmas horas) cortou mais 11, o que deixou 82. O corte para caber no teto de risco de US$ 700 levou a lista de 82 para 54. A Strategy 5.7.63 passou por todos e ficou na célula tendência × USD/CAD × comprado, que terminou com 6 robôs. No portfólio final, a esteira mede a cauda compartilhada de cada par de robôs pelo λ_L, a frequência com que um está nas suas 20% piores semanas quando o outro também está. Este robô não aparece em nenhum dos 10 pares com λ_L acima de 0,5 que o log lista.
Uso o teto de tombo por Monte Carlo no lugar do pior tombo do backtest porque o backtest mostra um caminho só, com pior tombo de US$ 84,91. O Monte Carlo sorteia, com reposição, as operações do backtest em 500 caminhos e mede o tombo que só 5% deles ultrapassam: para este robô, US$ 124,71. Passou disso ao vivo, ele sai da carteira. Parâmetro nenhum muda antes.
A esteira mediu os SQX com o spread modelado pelo StrategyQuant X, sem comissão e sem swap. Na janela dela, de 2024 a junho de 2026, a comissão levaria US$ 17,70 dos US$ 58,93 deste robô, 30%.
Quanto a comissão leva de 923 operações
No backtest, o lucro bruto de US$ 220,88 vira US$ 165,50 depois de US$ 55,38 de comissão (923 × US$ 0,06). A taxa de acerto cai de 56,6% para 55,5%, porque as operações que ganhavam menos de 6 centavos viram perda, e o ganho médio de US$ 2,56 fica abaixo da perda média de US$ 2,79 (payoff de 0,92). Com esse payoff, o acerto que empata é 1 ÷ 1,92 = 52,1%. Sobram 3,4 pontos de folga.
O swap também fica fora do backtest do SQX. Ao vivo ele aparece nas vendas, porque vender USD/CAD é ficar vendido na moeda de juro mais alto: o Fed subiu de 3,50% a 3,75% para 3,75% a 4,00% em 16/09/2026, o Banco do Canadá ficou em 2,25%, e a diferença, pelo topo da faixa do Fed, passou de 1,50 para 1,75 ponto. Das 14 vendas fechadas ao vivo, 13 atravessaram a virada do dia. Doze pagaram de US$ 0,06 a US$ 0,23 cada; a outra abriu horas antes do início da era simulada, ficou aberta até 23/07 e pagou US$ 0,57. As compras abrem entre 00:01 e 00:05 do servidor e fecham no mesmo dia. Nenhuma pagou swap.
O que ele fez com dinheiro na mesa
Antes de chamar de “o que mais opera”, medi de três jeitos entre os 39 SQX: operações no backtest (923; o segundo tem 913), fechadas na era simulada (31; o segundo, 28) e fechadas na conta real até 21/09 (11; o segundo, 9). Ele lidera as três. Na era simulada, de 14/07 a 03/09/2026 (50,8 dias, conta demo), fechou 31 operações com −US$ 17,41, 9,1% das 339 operações dos 39 SQX. Na conta real, desde 03/09, fechou 11 com −US$ 9,22 de resultado fechado e tinha 1 venda aberta com +US$ 0,12.
No simulado, o preço levou US$ 13,60, o swap US$ 1,95 e a comissão US$ 1,86. Na conta real, o preço levou US$ 8,08, o swap US$ 0,48 e a comissão US$ 0,66. O custo responde por 21,9% da perda simulada e 12,4% da real. O resto é preço. A taxa de acerto líquida foi de 29,0% (9 de 31) no simulado e 36,4% (4 de 11) na real, contra 55,5% no backtest. No ritmo do backtest, 50,8 dias dariam 17 operações e +US$ 3,10 líquidos, e 18 dias dariam 6 operações e +US$ 1,10.
A frequência também saiu do backtest. O backtest faz 923 operações em 2.713 dias, 2,38 por semana; o simulado fez 4,27 e a conta real 4,28, 1,8 vez o ritmo. A régua de execução do projeto só acusa divergência abaixo de 0,3 vez ou acima de 3 vezes o esperado, então ele segue marcado como OK. A diferença está no horário das entradas. No backtest, as compras abriram nas barras das 08h e das 16h e ficaram 16 horas de mediana; ao vivo, as 21 compras do simulado e as 7 da real abriram entre 00:01 e 00:05 do servidor, e as 7 da real fecharam 8 horas depois. A regra só lê a hora da barra, e ao vivo disparou em outra barra do dia.
A amostra é pequena. Onze operações não separam um robô quebrado de uma sequência ruim, e no backtest ele já teve trimestre de −US$ 47,03. O tombo na conta real chegou a US$ 11,57, 9,3% do teto de US$ 124,71, e o veredito do monitor é manter.

O que este robô ensina
Em robô que ganha centavos por operação, o custo se mede contra o ganho médio, e aqui a comissão leva um quarto dele. A perda ao vivo, porém, veio do preço, que respondeu por 78% a 88% dela. Antes de julgar um robô desses, eu confiro duas coisas: a curva depois da comissão e do swap, e se o ritmo ao vivo bate com o do backtest. Este ficou pior nas duas. Segue no portfólio porque o critério de saída é o teto de risco, e ele usou 9,3% dele.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | USD/CAD, 8 horas | lidos de dentro do .sqx; magic 287936 |
| Operações no backtest | 923 | 01/01/2019 a 05/06/2026; 676 compras e 247 vendas |
| Lucro bruto do backtest | US$ 220,88 | lote 0,01, sem comissão nem swap |
| Comissão do backtest | US$ 55,38 | 923 operações a 0,06 cada; 25,1% do bruto |
| Teto Monte Carlo do tombo (p95) | US$ 124,71 | critério de saída do portfólio |
| Construção 2019 a 2023 | US$ 32,39 por ano | 24,85 líquido; in-sample só até julho de 2021 |
| Forward 2024 a junho de 2026 | US$ 24,29 por ano | 17,00 líquido; queda líquida de 31,6%; viés leve da esteira |
| Era simulada (14/07 a 03/09/2026) | 31 operações, −US$ 17,41 | acerto de 29,0%; custo de 3,81 |
| Conta real (03/09 a 21/09/2026) | 11 operações, −US$ 9,22 | fechado; 1 venda aberta com +0,12; custo de 1,14 |
| Operações por semana | 2,38 no backtest | 4,27 no simulado e 4,28 na conta real |
Perguntas frequentes
Por que esse robô opera tanto?
Porque a compra só depende da hora da barra de 8 horas cruzar a própria média de Hull de 19 períodos, o que acontece em barras fixas do dia. No backtest isso deu 2,38 operações por semana; ao vivo, 4,27 no simulado e 4,28 na conta real.
Quanto custa a comissão de um robô de forex no lote 0,01?
Na Tickmill, US$ 0,06 por operação completa, metade na entrada e metade na saída. Neste robô isso somou US$ 55,38 nas 923 operações do backtest, 25,1% do lucro bruto.
O backtest do StrategyQuant X inclui comissão e swap?
Não, no reteste deste portfólio a curva só carrega o spread modelado, e eu desconto a comissão de US$ 0,06 por operação à parte. O swap só aparece ao vivo, e aqui ele pesou nas vendas, de US$ 0,06 a US$ 0,57 por venda.
Esse robô está à venda?
Não. A Strategy 5.7.63 é um dos 54 robôs da minha conta real de US$ 1.000,19 e está aberta aqui como estudo, com a lógica completa. Nada aqui é recomendação de investimento.
Referências
- Novy-Marx, R.; Velikov, M. (2016). A Taxonomy of Anomalies and Their Trading Costs. Review of Financial Studies, 29(1), 104-147. nber.org.
- Federal Reserve (2026). Open Market Operations: tabela de mudanças da taxa dos Fed Funds. federalreserve.gov.
- Bank of Canada (2026). Policy interest rate. bankofcanada.ca.
- PBS NewsHour (2025). Trump pauses tariffs on Mexico, Canada for 30 days. 03/02/2025. pbs.org.
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: o USD/CAD que empatou no forward e a ordem pendente do payroll
- Anatomia de um Robô do Portfólio: ele só vende porque a compra lê um dado que não existe
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube