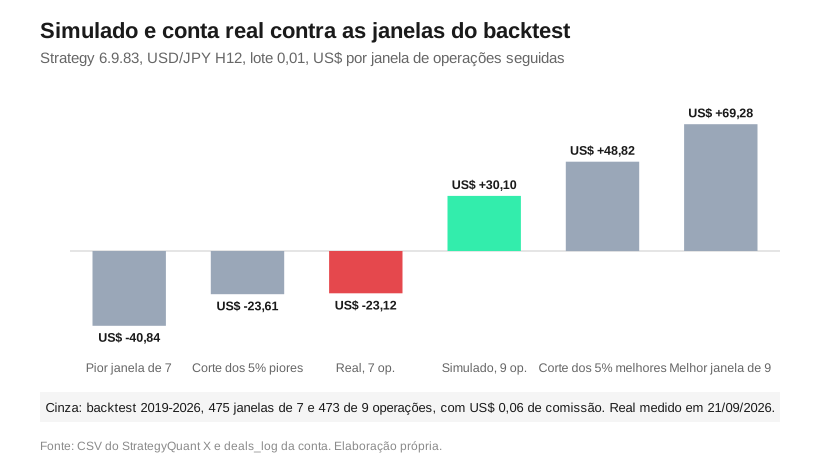
O robô. A Strategy 6.9.83 opera USD/JPY em barras de 12 horas e compra quando o preço está entre os 9,8% mais baixos das últimas 35 semanas. No backtest de 2019 a junho de 2026 foram 481 operações e US$ 423,57 no lote mínimo de 0,01. Entre os 39 robôs SQX do meu portfólio, pelo resultado fechado, ela foi a 2ª melhor no simulado (+US$ 30,10 em 9 operações) e é a pior da conta real em 21/09/2026 (−US$ 23,12 em 7). As duas amostras cabem no backtest: 12,3% das janelas de 9 operações seguidas fizeram +30,10 ou mais, e 5,1% das janelas de 7 fizeram −23,12 ou menos.
Mesmo robô e mesmo lote de 0,01. A distância entre os +US$ 30,10 do simulado e os −US$ 23,12 da conta real sai de duas medidas: o tamanho da amostra, de 9 e de 7 operações, e o que o iene fez em cada janela. Ele roda na minha conta real de US$ 1.000,19 desde 3 de setembro de 2026, junto com outros 53 robôs, e os números ao vivo foram medidos em 21/09/2026. Este texto é estudo do meu portfólio. Nenhuma linha dele recomenda robô ou operação a ninguém, e resultado passado não garante resultado futuro. O estado da carteira no fim da era simulada está no capítulo 18 do Diário de um Portfólio de Robôs, e o WaveTrend, um dos indicadores deste robô, já foi aberto na Anatomia da estratégia Bollinger e WaveTrend.
O que a pesquisa mostra: Tversky e Kahneman (1971) aplicaram um questionário sobre decisões de pesquisa a psicólogos profissionais e acharam a mesma intuição errada: a de que uma amostra pequena, sorteada ao acaso, reproduz a população em tudo o que importa. Eles chamaram isso de lei dos pequenos números, a crença de que a lei dos grandes números vale também para amostras pequenas (Psychological Bulletin, 76(2), 105-110).
Como ele funciona, em português
A compra tem dois filtros. O WaveTrend é um oscilador que mede quanto o preço se afastou da própria média, com canal de 55 barras e suavização de 21, e a regra pede a linha principal de 3 barras atrás caindo; o fechamento Heiken Ashi, a vela suavizada pela média de abertura, máxima, mínima e fechamento, precisa estar entre os 9,8% mais baixos das últimas 352 barras, que em barras de 12 horas são 35 semanas de mercado. Ele compra na queda. O USD/JPY tem que estar perto do fundo de oito meses e ainda caindo.
A venda pede o QQE, um RSI de 17 barras suavizado com uma linha de disparo atrás dele, com a linha rápida acima da lenta, e a TEMA de 20 barras, a média exponencial tripla, entre os 14% mais baixos das últimas 388 barras. Ela só entra com a condição de compra desligada. O stop é de 0,5% do preço nos dois lados, e com o par a 154 isso dá 77 pips, perto de US$ 5 no lote 0,01. Na conta real, quatro operações pararam nele.
A lógica completa, sem esconder nada
Tudo abaixo saiu do arquivo .sqx da estratégia, lido pelo extrator de regras e conferido no XML: 4 regras de sinal, mais stop e alvo de cada lado.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | linha principal do WaveTrend de 3 barras atrás caindo, e fechamento Heiken Ashi de 3 barras atrás no percentil 9,8 ou abaixo das últimas 352 barras | WaveTrend: canal 55, média 21 |
| Entrada vendida | linha 1 do QQE acima da linha 2, 2 barras atrás, e TEMA de 3 barras atrás no percentil 14 ou abaixo das últimas 388 barras, e condição de compra falsa | QQE: RSI 17, suavização 5, fator 3,703; TEMA: 20 barras |
| Saída da compra por sinal | SRPercRank de 2 barras atrás no percentil 62 ou abaixo das últimas 183 barras, com a condição de compra falsa | SRPercRank: modo 2, 120 barras, ATR de 12 |
| Saída da venda por sinal | nunca dispara: a regra começa com um valor fixo “falso” | não tem |
| Stop e alvo da compra | stop de 0,5% do preço, alvo de 1,6%, stop no zero a zero quando o lucro chega a 4,1 vezes o ATR de 52 barras, saída depois de 20 barras | sem stop móvel |
| Stop e alvo da venda | stop de 0,5% do preço, alvo de 2,4%, stop móvel de valor fixo 85, saída depois de 5 barras | unidade do 85 não especificada no arquivo |
O SRPercRank é um oscilador de 0 a 100 do StrategyQuant X, e o arquivo grava o “modo 2” só como número. O CSV das 481 operações confirma a regra: nenhuma das 212 vendas saiu por sinal, e 94 saíram pelo tempo de 5 barras. Das 269 compras, 148 saíram no stop, 50 no alvo, 48 pelo sinal e 23 pelo tempo, com stop realizado mediano de 71,8 pips e alvo realizado mediano de 228,4 pips.
Onde ele ganhou e onde ele perdeu
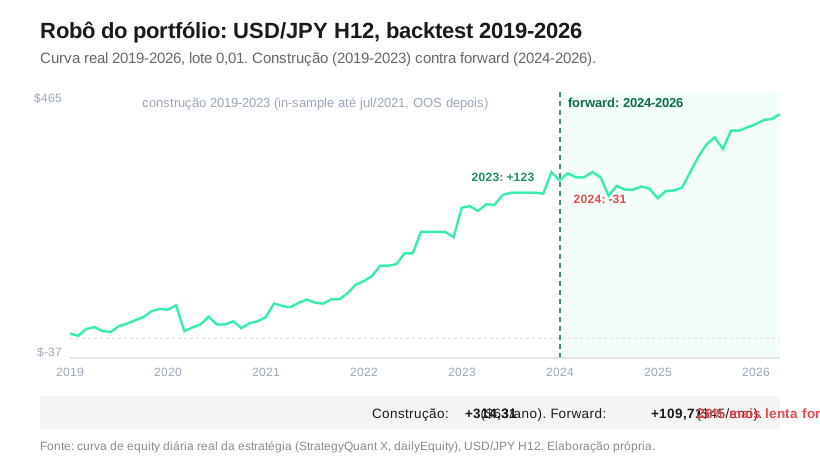
Ano a ano, na curva do SQX com lote 0,01: 2019 fez +US$ 55,85, 2020 fez −23,39, 2021 fez +69,10, 2022 fez +89,57, 2023 fez +122,64, 2024 fez −30,72, 2025 fez +115,74 e 2026, até 5 de junho, +24,78. Os dois anos negativos coincidem com quedas rápidas do par. Em 2020 o USD/JPY caiu 1.105 pips entre 20/02 e 09/03, com a guerra de preço do petróleo e a covid, e o robô perdeu US$ 42,06 no primeiro trimestre. Em 2024 o par caiu 2.237 pips entre 03/07 e 16/09, com as intervenções do Japão de 11 e 12/07, a alta do BOJ para 0,25% em 31/07 e a queda do Nikkei em 05/08, e o pior tombo da curva inteira, US$ 77,27, aconteceu dentro desse ano, da máxima de 328,96 à mínima de 251,69, medido pelo auditor de curva sobre a série diária.
O melhor ano foi 2023, num par que subiu 2.468 pips até 13/11. Em 2025 o USD/JPY fechou em −0,29%, mas desceu 1.899 pips até 22/04 e subiu 1.801 até 20/11, e o robô fez +63,81 no segundo trimestre. Operações por ano, pelo fechamento: 71, 81, 30, 38, 70, 89, 87 e 15 (2026 até maio). Os de 30 e 38, 2021 e 2022, foram anos de alta do par, +11,60% e +13,86%, e deram lucro. O de 89 foi 2024.
Ele sobreviveu fora da amostra?
Na construção, de 2019 a 2023, fez US$ 62,9 por ano; no forward, de 2024 a junho de 2026, fez US$ 45,2 por ano. Queda de 28,2%. O trecho de construção junta o build in-sample do StrategyQuant X, de 2019 a julho de 2021, com o teste fora da amostra do próprio SQX, de agosto de 2021 a 2023, e o in-sample infla o resultado porque a regra foi escolhida olhando para ele. O 2024-2026 veio depois do build, do teste fora da amostra e da bateria de Monte Carlo, então é forward para a regra. Para a escolha do portfólio ele já foi olhado, porque a esteira mediu a carteira nesse período.
Essa comparação ainda favorece o forward. O StrategyQuant X converte o resultado em iene para dólar numa cotação fixa, perto de 156 ienes, e entre 2019 e 2023 o dólar valeu de 101,18 a 151,94 ienes. Refiz a conversão na lista de operações do backtest, pela cotação do fechamento de cada uma. Essa lista fecha um pouco diferente da curva: US$ 63,7 por ano na construção e US$ 43,3 no forward, uma queda de 32%. Com o iene na cotação do dia, a construção sobe para US$ 80,0 por ano e o forward para US$ 45,5. A queda vai a 43%.
Por que a esteira deixou ele no portfólio
A rodada da esteira que montou os 54 robôs no ar é a de 12/07/2026. Ela partiu de 204 robôs e cortou 122 repetidos: 110 pelo limite de 10 por célula, que é a combinação de par, comportamento e direção, e 12 por repetirem o comportamento de outro robô da carteira. Sobraram 82. Depois o corte guloso tirou um robô por vez até a carteira caber no teto de US$ 700 de tombo, parou em 53, e o ADD-BACK, a etapa que recoloca robô que ainda cabe no teto, devolveu 1. A 6.9.83 passou pelos dois cortes sem sair. A célula dela é USD/JPY, tendência, comprado, com 5 robôs na carteira final, e o lado comprado aparece no CSV: as 269 compras fazem US$ 375,10 dos US$ 394,67 líquidos, que é a curva de US$ 423,57 menos US$ 0,06 de comissão por operação e US$ 0,04 de arredondamento.
A mesma rodada mediu o λ_L, a dependência de cauda: nas semanas em que um robô estava entre os seus 20% piores, em que fração o outro também estava, na média dos dois sentidos. A 6.9.83 e a Strategy 4.9.48, também USD/JPY H12 e comprada, deram 0,606, um dos 39 pares acima de 0,5 entre os 82 da curadoria e o maior dos 11 que ficaram na carteira final. As duas ficaram porque o veto de cauda da esteira, que barra par acima de 0,5, só age no ADD-BACK, e nenhuma delas passou por ele. Ao vivo andaram em sentidos opostos: no simulado a 4.9.48 fez −US$ 27,30 enquanto a 6.9.83 fazia +30,10, e na conta real o fechado é +9,92 contra −23,12. Dezoito dias são duas semanas e meia, pouco para medir cauda.
O teto individual vem do Monte Carlo do backtest: em 95% das simulações o tombo ficou abaixo de US$ 128,77 e o tempo sem novo topo, abaixo de 877,5 dias. Passou de um dos dois ao vivo, ele sai e o próximo da fila de reposição entra. Nenhum parâmetro muda antes disso.
O que 7 e 9 operações conseguem dizer
Somei todas as janelas de 7 operações seguidas do backtest (475 janelas) e de 9 (473), com US$ 0,06 de comissão por operação. Por que janela de operações e não de dias: a conta real teve 7 fechamentos em 18 dias, e uma janela de 18 dias do backtest tem em média 3,2, então comparar por dias misturaria o resultado com o ritmo de entrada.
Nas janelas de 7, a mediana é +US$ 3,86, 38,9% são negativas e a pior deu −40,84; em 24 das 475, ou 5,1%, a soma foi de −23,12 ou menos. Nas janelas de 9, a mediana é +5,30, a melhor deu +69,28, e 58 das 473, ou 12,3%, fizeram +30,10 ou mais. O simulado ficou nos 12,3% de cima. A real, nos 5,1% de baixo. Os dois resultados já tinham aparecido no backtest.
O ritmo também. No simulado foram 9 fechamentos em 50,8 dias, e as janelas de 50,8 dias do backtest têm em média 9,02; na conta real foram 8 entradas e 7 fechamentos em 18 dias, mais que o dobro da média, o que aconteceu em 292 das 2.680 janelas de 18 dias (10,9%), 156 delas negativas. A maior sequência de perdas do backtest foi de 12 seguidas. A conta real está numa de 6.
O que ele fez com dinheiro na mesa
Aqui, cada operação é lucro mais swap mais a comissão das duas pontas (US$ 0,03 na entrada e US$ 0,03 na saída), contando só posição fechada. No simulado, de 14/07 a 03/09/2026 na conta demo, a primeira entrada só veio em 04/08, e das 9 operações duas fizeram o resultado. Uma compra em 157,239, dias depois da intervenção conjunta do Japão com os EUA de 30/07, fechou em 159,252 com +13,01. Uma venda em 160,137 bateu o alvo de 2,4% em 156,294 no dia 03/09, quando o par caiu 2,07% depois de Hajime Takata, do BOJ, defender altas de juro mais flexíveis, e deu +24,27 sozinha. As outras 7 somaram −7,18.
Na conta real, de 03/09 a 21/09/2026, foram 7 operações fechadas e −US$ 23,12. A primeira, uma compra em 155,89, fechou em 04/09 com +2,14. Depois, 6 perdas seguidas. Três compras entraram entre 153,65 e 154,47, na semana em que o par fez a mínima da janela, 152,89 em 08/09, e duas bateram no stop (−5,05 e −5,16) enquanto a terceira saiu pela regra (−1,70). Aí o par subiu 517 pips até 18/09, com a alta do Fed para 3,75% a 4,00% em 16/09 e a do BOJ para 1,25% em 18/09, e as três vendas abertas nessa subida pararam no stop, com −5,07, −5,20 e −3,08.
O mecanismo está no stop. Com o par a 154, 0,5% dá 77 pips, e a faixa diária média do USD/JPY na janela ao vivo, de 14/07 a 21/09/2026, foi de 121 pips, com mediana de 89, pelo diário da Tickmill. Um dia comum tem mais amplitude que o stop. O backtest tem o mesmo episódio: entre 17/07 e 01/08/2024, na queda das intervenções de julho, foram 8 fechamentos seguidos com perda entre US$ 4,84 e US$ 5,27, sete deles compras.
Hoje há uma venda aberta em 157,795 desde 18/09, com +US$ 3,03 de flutuante. O tombo do robô, do topo de +2,14 em 04/09 até os −23,12, é de US$ 25,26, ou 19,6% do teto, a maior fração usada entre os 39 SQX (a segunda é a da Strategy 5.6.71, com 15,8%). A conta inteira estava em 21/09 com patrimônio de US$ 969,56, ou −US$ 30,63 sobre o saldo-base, e esse número soma os 54 robôs, com −US$ 84,31 em posição aberta.
O que este robô ensina
O mesmo arquivo foi o 2º de 39 no simulado e o último de 39 na conta real em menos de três meses, sem mudar um parâmetro, e o backtest já tinha produzido as duas posições. Ranking de robô por 7 ou 9 operações mede o que o iene fez naquelas semanas. A Strategy 1.5.81, do USD/CAD, mostra o mesmo com 8 operações: somaram −US$ 14,95 ao vivo, e 15,3% das sequências de 8 do backtest dela fizeram isso ou menos. Quem decide a saída é o tombo contra o teto de Monte Carlo. Hoje, 19,6%.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | USD/JPY, barras de 12 horas | lido de dentro do arquivo .sqx |
| Magic na conta | 281716 | identificador no MetaTrader 5 |
| Lucro no backtest | US$ 423,57 | 2019 a junho de 2026, lote 0,01, sem comissão |
| Operações no backtest | 481 | 269 compras e 212 vendas |
| Taxa de acerto | 39,7% | líquida de comissão |
| Ganho médio | US$ 8,03 | perda média de US$ 3,93, payoff de 2,04 |
| Pior tombo do backtest | US$ 77,27 | dentro de 2024 |
| Construção 2019-2023 | US$ 62,9 por ano | forward 2024-2026: 45,2 por ano |
| Teto Monte Carlo do tombo | US$ 128,77 | percentil 95 das simulações |
| Simulado | +US$ 30,10 | 9 operações, 2º de 39 SQX |
| Conta real, fechado | −US$ 23,12 | 7 operações até 21/09/2026, último de 39 SQX |
| Conta real, aberto | +US$ 3,03 | 1 venda desde 18/09/2026 |
| Tombo ao vivo | US$ 25,26 | 19,6% do teto de Monte Carlo |
| Dependência de cauda | λ_L 0,606 | com a Strategy 4.9.48, USD/JPY H12, o maior da carteira final |
Perguntas frequentes
Por que o robô ganhou no simulado e perdeu na conta real?
O USD/JPY fez movimentos diferentes nas duas janelas, e as amostras são de 9 e 7 operações. No simulado uma venda pegou o alvo de 2,4% em 03/09 e fez +24,27 dos +30,10; na conta real o robô comprou a queda até 152,89 e vendeu a subida de 517 pips seguinte. Das 7 operações, 4 pararam no stop de 0,5%, perto de 77 pips, e uma quinta no stop móvel.
Sete operações bastam para tirar o robô do portfólio?
Não. O critério de saída é o tombo passar do teto de Monte Carlo, de US$ 128,77, e ele está em 19,6% disso. No backtest, 24 das 475 janelas de 7 operações seguidas terminaram em −23,12 ou pior.
O que acontece se ele chegar no teto de Monte Carlo?
Ele sai do portfólio e outro robô da esteira entra no lugar, sem reotimizar parâmetro. A partir de 21/09/2026 faltam US$ 103,51 de tombo para isso, uns 20 stops cheios de perto de US$ 5.
Esse robô está à venda?
Não. A Strategy 6.9.83 roda só na minha conta e está aberta aqui como estudo. Nenhum robô do portfólio está à venda, e nada neste texto é recomendação de investimento.
Referências
- Tversky, A. e Kahneman, D. (1971). Belief in the Law of Small Numbers. Psychological Bulletin, 76(2), 105-110. DOI 10.1037/h0031322. stats.org.uk.
- Ministério das Finanças do Japão (2026). Foreign Exchange Intervention Operations, 30/07 a 26/08/2026. mof.go.jp.
- FXStreet (2026). Japanese Yen jumps as BoJ opens door to faster rate hikes, 03/09/2026. fxstreet.com.
- Federal Reserve (2026). Federal Reserve issues FOMC statement, 16/09/2026. federalreserve.gov.
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: o USD/JPY que tirou três robôs da carteira
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube