O robô. A Strategy 7.5.48 só vende EUR/USD, em barras de 6 horas, e sai com 0,2% de lucro ou 0,6% de prejuízo. No backtest de 2019 a 2026, com 555 operações, ela rendeu US$ 12,3 por ano na construção (2019-2023) e US$ 65,9 por ano no forward (2024-2026). São 5,4 vezes mais por ano fora da amostra, a maior aceleração entre os 39 robôs SQX do meu portfólio, e a diferença inteira vem de 7,4 pontos de taxa de acerto, de 76,6% para 84,0%, num robô que empata em 75,4%. Isso pede desconfiança. Ao vivo, até 21/09/2026, foram 8 operações e US$ 0,49 no fechado.
Render mais por ano fora da amostra do que dentro dela vai contra o que a pesquisa mede, e por isso eu desconfio mais desse forward do que desconfiaria de um forward pior. A Strategy 7.5.48 é um dos 54 robôs (15 grids e 39 do StrategyQuant X) que rodam na minha conta real de US$ 1.000,19 desde 3 de setembro de 2026, todos no lote mínimo de 0,01, depois de 50,8 dias na conta simulada do capítulo 18 do Diário. A régua de posição aberta do capítulo 14 cortou outro vendedor de EUR/USD por causa dele. Este só vende por desenho, e a Strategy 6.9.62, do GBP/USD, só vende por defeito: a compra dela pede a saída 26 de um indicador que tem 23. Abro o robô aqui para estudo. Não recomendo copiar. Ele não está à venda, e resultado passado não garante o próximo mês.
O que a pesquisa mostra: McLean e Pontiff testaram 97 variáveis que a literatura tinha publicado como preditoras de retorno de ações. Fora do período da amostra original, o retorno das carteiras caiu 26%, e depois da publicação caiu 58% (The Journal of Finance, 71(1), 5-32, 2016).
Como ele funciona, em português
O gatilho é o CCI (Commodity Channel Index): o preço típico da barra, que é a média de máxima, mínima e fechamento, menos a média desse preço nas últimas 12 barras, dividido por 0,015 vezes o desvio médio, e CCI acima de zero quer dizer preço acima da própria média. O bloco WoodiesTrendUP do StrategyQuant X exige isso em 6 barras fechadas seguidas, que no gráfico de 6 horas são 36 horas de EUR/USD acima da média. Aí o robô vende.
O alvo é de 0,2% do preço e o stop de 0,6%, que no backtest deram 22,5 e 66,7 pips na mediana. Ele espera um recuo curto.
O desenho depende de uma conta. Com a comissão de US$ 0,06 descontada, o ganho médio é de US$ 2,22 e a perda média de US$ 6,79, um payoff (ganho médio dividido pela perda média) de 0,33, e o empate exige acertar a perda média dividida pela soma das duas:
p^{*} = \dfrac{6{,}79}{2{,}22 + 6{,}79} = 75{,}4\%No backtest inteiro ele acertou 79,1%, a maior taxa entre os 39 robôs SQX do portfólio (o segundo tem 62,6%). Folga de 3,7 pontos.
A lógica completa, sem esconder nada
A regra sai do arquivo .sqx, lida bloco a bloco: a venda tem duas condições, e uma delas é a negação das 5 condições da compra.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada vendida | CCI acima de zero nas 6 barras fechadas anteriores (WoodiesTrendUP) e o conjunto da compra falso | CCI de 12 barras, deslocamento 1; ordem a mercado; lote 0,01 |
| Saída da venda | alvo, stop, zero a zero e stop móvel | alvo de 0,2% do preço; stop de 0,6%; zero a zero depois de 4,6 × ATR(27) a favor; stop móvel de 3,3 × ATR(57) |
| Conjunto da compra (5 condições juntas) | máxima mensal subindo; média de Hull subindo; Ulcer Index de queda abaixo do nível de segurança; SuperTrend subindo; mínima semanal subindo | Monthly High, deslocamento 3; HMA de 12 barras, deslocamento 2; Ulcer Index de 10 barras (modo 2 do SQX) abaixo de 7,32, deslocamento 2; SuperTrend com ATR de 20 e multiplicador 2,3, deslocamento 1; Weekly Low, deslocamento 2 |
| Entrada comprada | ordem stop acima da mínima Heiken Ashi | mínima Heiken Ashi da barra anterior mais 0,90 × ATR(14) de 2 barras atrás; válida por 7 barras; alvo de 0,4%; stop de 0,7%; zero a zero depois de 40 pips a favor, com folga de 75 pips |
| Saída por regra | o bloco começa com “false” | nunca dispara |
A compra nunca aconteceu. As 555 operações do backtest e as 8 ao vivo são vendas, o conjunto da compra só funciona como filtro da venda, e como as saídas por regra começam com “false”, só alvo e stop fecham posição: 439 operações no alvo e 116 no stop. O zero a zero e o stop móvel nunca atuaram: os 116 stops saíram a 0,6% do preço ou mais longe, e com a barra média de 6 horas acima de 23 pips em todos os períodos da ficha do par, 4,6 ATR passa de 100 pips e o alvo chega antes. Não há filtro de horário nem saída por tempo. Uma posição por vez.
Onde ele ganhou e onde ele perdeu
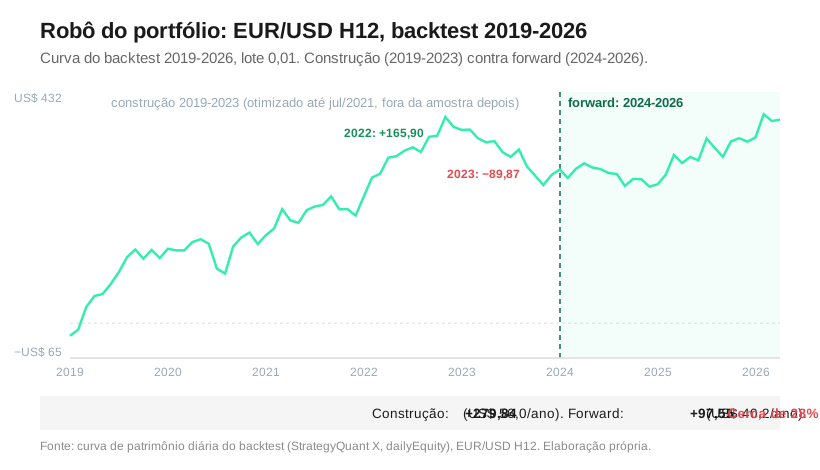
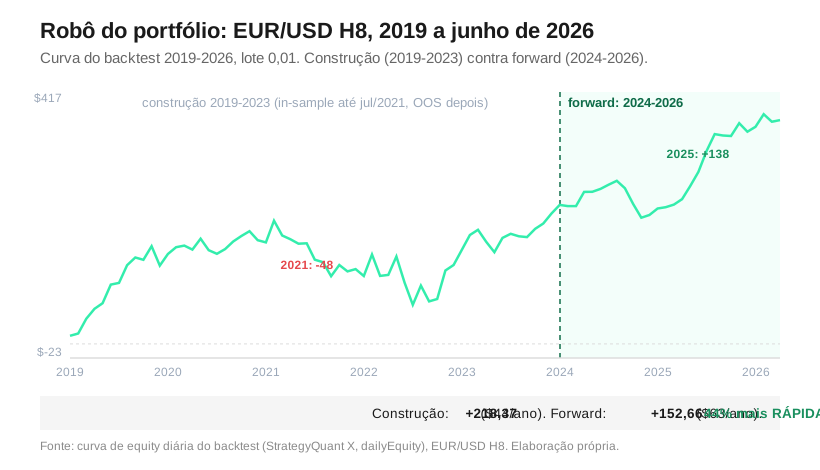
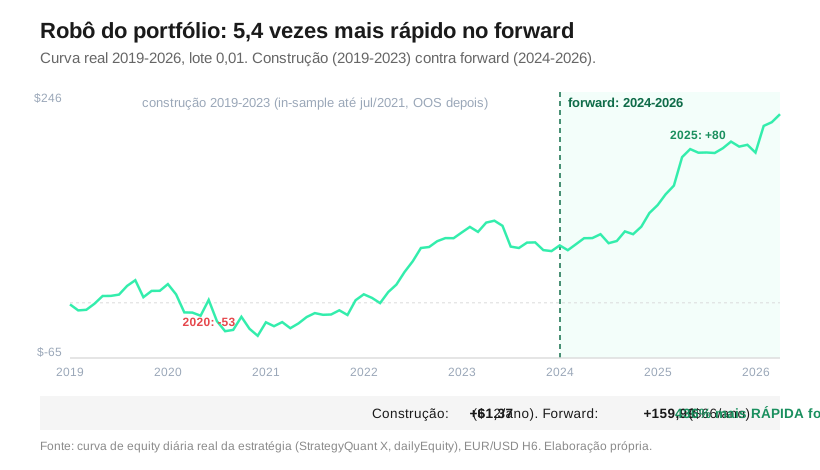
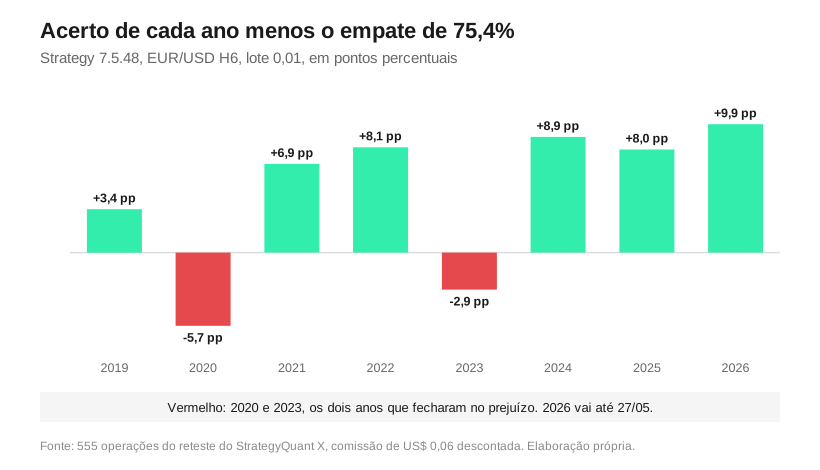
Os números por ano são da curva do .sqx, sem comissão. Em 2019 ele fez +US$ 13,96, num ano de faixa de 691 pips. 2020 foi o pior, −US$ 52,57: o par caiu 859 pips em duas semanas de março e depois subiu 15,7% de 23/03 a 30/12, o robô acertou 69,7% em 99 operações, e o pior tombo do backtest, de US$ 68,98, foi de 04/02 a 17/12/2020. Em 2021 vieram +US$ 41,62, e em 2022, +US$ 72,46, com o euro caindo 17,0% até 0,9536 e voltando 12,3%. 2023 fechou em −US$ 15,03. Somados, os cinco anos da construção dão US$ 60,44. A primeira imagem mostra 61,37 porque mede a partir do primeiro ponto da curva, −0,93, com a primeira venda já aberta em 01/01/2019.
No forward vieram +US$ 44,48 em 2024, +US$ 79,72 em 2025 e +US$ 35,79 em 2026, até 5 de junho. 2025 contraria o desenho. O par subiu 13,38%, a maior alta anual da série, e o robô que só vende teve o melhor ano dele. 2020 também foi ano de alta, com faixa diária média de 85,0 pips contra 82,0. Um deu o pior resultado. O outro, o melhor. O que separa os anos é o acerto contra o empate de 75,4%: os seis anos acima dele fecharam no lucro, e os dois abaixo, 2020 (69,7%) e 2023 (72,5%), no prejuízo.
Ele sobreviveu fora da amostra?
Sobreviveu, e é aqui que a desconfiança entra. O StrategyQuant X gerou a regra com dados de janeiro de 2019 a julho de 2021 e usou agosto de 2021 a dezembro de 2023 como portão fora da amostra, com o Monte Carlo de aprovação também parado em 2023. Na primeira imagem, “construção in-sample” é o bloco 2019-2023 inteiro, portão incluído, e chamo 2024-2026 de forward porque nenhuma etapa do SQX viu esses anos antes de aprovar o robô.
Na mesma curva, o ritmo sobe a cada janela. De janeiro de 2019 a julho de 2021, onde a regra nasceu, o reteste final fecha em −US$ 11,10, ou −4,3 por ano. No portão, +US$ 72,47, ou 30,1 por ano. No forward, 65,9 por ano. Número in-sample infla, porque a regra foi escolhida olhando para ele. Este saiu negativo. O número que o SQX viu na construção não está nos arquivos que usei.
A diferença cabe numa conta curta. Na construção, 368 operações com 76,6% de acerto, 1,2 ponto acima do empate, deram US$ 0,10 por operação depois da comissão, e no forward 187 operações com 84,0% deram US$ 0,80. Ganho médio e perda média ficaram quase iguais (2,20 e 6,78 na construção, 2,25 e 6,82 no forward). A frequência do alvo subiu.
E 187 operações medem essa frequência com erro largo. O erro padrão de uma taxa de acerto p medida em n operações é \sqrt{p\,(1-p)/n}: 2,7 pontos para 84,0% em 187, e o intervalo de 95% vai de 78,7% a 89,2%. Na ponta de baixo, a mesma conta dá US$ 0,32 por operação, 40% do que o forward mediu. Essa distância cabe no acaso da amostra.
Entre os 39 robôs SQX, a 7.5.48 tem o menor ritmo de construção e a maior razão entre forward e construção, 5,36, e a segunda, 3,55, é da Strategy 3.10.77, outro vendedor de EUR/USD em barras de 6 horas. No ritmo absoluto do forward, ela é a 10ª.
O forward também tem um viés. A esteira que escolheu os 54 mediu tudo de 01/01/2024 a 30/06/2026, e o log da rodada de 12/07/2026 marca o próprio veredito como medido in-sample: ela corta por risco e redundância, sem ranquear retorno, mas foi nessa janela que o robô entrou na carteira. Trato 2024-2026 como forward com leve viés. O forward limpo começou em 14/07/2026.
Por que a esteira deixou ele no portfólio
A esteira monta a carteira a partir de 204 robôs, corta redundância antes de olhar capital e guarda no máximo 10 robôs por célula de comportamento, par e direção, e a 7.5.48 caiu na célula tendência, EUR/USD, vendido, que reúne os 7 robôs SQX que vendem EUR/USD no portfólio, ela inclusive. O rótulo é da esteira. Pela regra, ele vende depois de 36 horas de preço acima da média. As réguas de corte leem a curva e a posição aberta, e o rótulo só monta a célula.
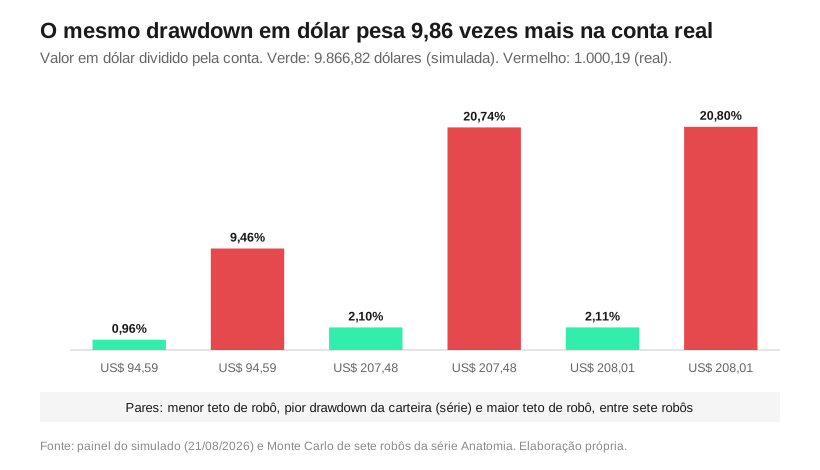
O Monte Carlo do StrategyQuant X sorteia, com reposição, as operações do reteste de 2019 a 2026 em 500 simulações, e a esteira guarda o percentil 95: o teto de tombo ficou em US$ 94,59, acima dos 68,98 do pior tombo histórico, e o de estagnação em 1.088,6 dias úteis sem nova máxima. Passou do teto ao vivo, o robô sai e entra outro. Por que teto e não reotimização: reotimizar depois de um trecho ruim ajusta a regra ao ruído daquele trecho, e o teto julga a regra como ela está.
O robô que a esteira cortou no lugar dele
Na rodada de 12/07/2026, o de-clone de ponta cortou a Strategy 3.6.64, anotada no log como “colou +1.000 com sqx:Strategy 7.5.48” (o log escreve com ponto decimal: co_ponta de 1,000). A régua co_ponta mede, hora a hora, o tempo em que dois robôs do mesmo par estavam do mesmo lado, menos o tempo em lados opostos, dividido pelo tempo em que os dois estavam posicionados. Acima de 0,8, um sai.
O +1,000 tem leitura estreita. A 3.6.64 vende EUR/USD em barras de 8 horas e nunca compra, e das 555 aberturas da 7.5.48 só uma coincidiu com uma dela. Recontei na grade horária: 2.748 horas com as duas abertas, de 21.864 na janela. Dois robôs que só vendem ficam do mesmo lado em todas essas horas, e a documentação da régua avisa que robô de direção fixa dá ±1 com qualquer sobreposição, então o número diz que as duas carregavam o mesmo risco vendido sempre que estavam abertas juntas.
Quem fica também tem regra. A função ponta_cut ordena os SQX pelo número de operações na janela, e o código registra o motivo: evitar viés de seleção por desempenho. A 7.5.48 teve 187 operações, e a 3.6.64, 160. A mais ativa ficou.
Pelo CSV, sem comissão, a 3.6.64 fez US$ 313,78 na construção e 0,15 no forward, e a 7.5.48 fez 60,37 e 159,94 (61,37 e 159,99 na curva, que parte de −0,93 e guarda os centavos). As duas trocam de posição entre as janelas. A regra de atividade não olhou nenhum dos dois números, e o sobrevivente é justamente o que foi bem na janela da escolha. Com 187 operações, não consigo separar isso de sorte.
O que ele fez com dinheiro na mesa
No simulado, de 14/07/2026 20:50 a 03/09/2026 15:41 (hora do servidor), foram 50,8 dias e 7 vendas fechadas, 5 no alvo e 2 no stop, com líquido de −US$ 1,95 somando lucro, swap e as duas comissões de 0,03 de cada posição. Os dois stops, em 07/08 e 19/08, vieram na subida do par de 1,1354 (28/07) a 1,1711 (21/08). Acerto de 71,4%. Abaixo do empate. O maior tombo no fechado foi de US$ 13,29, 14,0% do teto.
Na conta real, desde 03/09/2026 16:13 e medido em 21/09/2026: 1 venda, fechada no alvo em 10/09, com +US$ 2,44 no fechado, nenhuma posição aberta e 0% do teto usado. A conta inteira estava em −US$ 30,63 na mesma data, o patrimônio de 969,56 menos o saldo-base de 1.000,19, com −84,31 em posições abertas de outros robôs.
No ritmo do forward, 187 operações em 886 dias, ele faria 10,7 operações no simulado e 3,8 no real. Fez 7 e 1. Em dinheiro, o ritmo líquido do forward, US$ 148,72 em 886 dias, daria US$ 8,53 e 2,99, e o ao vivo somou US$ 0,49 em 8 operações, com 6 acertos (75,0%), 0,4 ponto abaixo do empate. Oito operações não decidem nada.
A falta de operações tem causa medida. A janela ao vivo teve faixa diária média de 48,8 pips, abaixo de qualquer ano desde 2019 (o mais calmo, 2019, teve 55,3), e com menos faixa por dia o preço demora mais para andar os 23 pips do alvo. A mediana de tempo na posição ao vivo foi de 67,8 horas, contra 10,5 no backtest. Com uma posição por vez, posição mais longa vira menos entradas.
O que este robô ensina
Um robô com payoff de 0,33 depende da taxa de acerto, e aqui 7,4 pontos de acerto viraram um forward 5,4 vezes mais rápido. Quando o forward sai muito melhor que a construção, eu olho primeiro quanto do resultado depende de um número que a amostra mede com erro de 2,7 pontos. Aqui depende inteiro. Quem decide se ele fica é o teto de US$ 94,59.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | EUR/USD, 6 horas | lido de dentro do .sqx; só vende |
| Lucro do backtest | US$ 220,43 | saldo do reteste de 2019 a 05/06/2026, 555 operações, sem comissão |
| Construção 2019-2023 | US$ 12,3 por ano | 368 operações; inclui o portão do SQX |
| Forward 2024-2026 | US$ 65,9 por ano | 187 operações; leve viés da esteira |
| Taxa de acerto | 79,1% | 76,6% na construção, 84,0% no forward, empate em 75,4% |
| Perda média | US$ 6,79 | ganho médio de 2,22; payoff de 0,33 |
| Pior tombo do backtest | US$ 68,98 | de 04/02/2020 a 17/12/2020 |
| Teto Monte Carlo (p95) | US$ 94,59 | estagnação p95 de 1.088,6 dias úteis |
| Simulado | −US$ 1,95 | 7 operações no líquido, 14/07 a 03/09/2026 |
| Conta real | +US$ 2,44 no fechado | 1 operação até 21/09/2026, sem posição aberta |
Perguntas frequentes
Por que um robô que rende mais fora da amostra pede desconfiança?
Porque o esperado é cair: McLean e Pontiff (2016) mediram queda de 26% fora da amostra em 97 preditores publicados. Na Strategy 7.5.48, o salto vem inteiro de 7,4 pontos de acerto, medidos com erro padrão de 2,7.
O que quer dizer co_ponta +1,000 entre dois robôs?
Quer dizer que, em todas as horas em que os dois estavam posicionados no mesmo par, estavam do mesmo lado. Para dois robôs que só vendem, isso sai automático.
Quanto a Strategy 7.5.48 arrisca por operação?
No lote 0,01, a perda média no backtest foi de US$ 6,79, com stop mediano de 66,7 pips.
Esse robô está à venda?
Não. Ele roda na minha conta real com outros 53 robôs e está aberto aqui só como estudo. Resultado passado não garante resultado futuro.
Referências
- McLean, R. D.; Pontiff, J. (2016). Does Academic Research Destroy Stock Return Predictability? The Journal of Finance, 71(1), 5-32. doi.org.
- Preços do EUR/USD e operações ao vivo: MetaTrader 5 da Tickmill, lidos em 21/09/2026.
- Anatomia de um Robô do Portfólio: o 1º do simulado é o único SQX com tombo acima do próprio teto
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube