O robô. A Strategy 6.9.62 opera GBP/USD em barras de 8 horas, no lote de 0,01, e o backtest dela tem duas entradas: uma venda a mercado e uma compra por ordem stop. De janeiro de 2019 a junho de 2026 ela fez 702 operações e US$ 391,70, e as 75 compras respondem por 39% desse lucro. Ao vivo, a compra nunca disparou. A regra dela pede a saída 26 de um indicador que só tem 23, e das 21 posições abertas desde 6 de julho de 2026, as 21 foram vendas.
O robô que roda na minha conta é a metade vendida da estratégia, e é contra a metade vendida do backtest que ele precisa ser medido: 627 operações e US$ 241,40. Isto é estudo de caso, sem recomendação de investimento. Ele roda desde 3 de setembro de 2026 na minha conta real de US$ 1.000,19, junto com outros 53 robôs, todos no lote mínimo de 0,01, e os números ao vivo foram medidos em 21 de setembro de 2026. Resultado passado não garante resultado futuro. O mesmo erro de leitura de indicador, em outro indicador, já tirou um robô do portfólio, e contei o caso no capítulo 15 do Diário: ele recusou 22 de 22 sinais. Este aqui opera só a venda.
O que a pesquisa mostra: Harvey, Liu e Zhu catalogaram 316 fatores publicados e concluíram que um fator novo precisa de estatística t acima de 3,0, contra o 2,0 de costume, por causa do número de testes feitos nos mesmos dados (NBER Working Paper 20592, 2014; Review of Financial Studies, 29(1), 2016).
Como ele funciona, em português
A venda é a perna principal. Na abertura de cada barra de 8 horas, o robô vende a mercado quando o Williams %R de 41 barras está caindo e o SR Percent Rank está abaixo de 95, os dois lidos na barra anterior. O Williams %R mede onde o fechamento ficou dentro da faixa entre a máxima e a mínima das últimas 41 barras, de 0 (fechamento na máxima) a −100 (fechamento na mínima). O SR Percent Rank vem do StrategyQuant. O arquivo não traz a fórmula. Um terceiro filtro exige a condição de compra desligada.
A compra pede três condições de duas barras atrás: banda inferior de Bollinger (20 barras, 2 desvios) caindo, saída 26 do Volume Profile maior ou igual ao último fractal de 5 barras, e WaveTrend (14, 21) em −76,2 ou acima. O Volume Profile distribui o volume negociado por faixa de preço. Com as três de pé, o robô deixa uma ordem stop de compra na mínima de 3 barras atrás menos 0,70 vez o ATR de 34 barras, que é a média da amplitude das barras.
A venda arrisca 0,3% do preço e mira 1,3%: no backtest, stop mediano de 38,7 pips e alvo mediano de 165,8 pips, com saída forçada depois de 7 barras, ou 56 horas de mercado. A compra arrisca 0,6% e mira 1,0%, com 77,4 e 128,7 pips. No lote de 0,01, o pip do GBP/USD vale US$ 0,10. As vendas acertam pouco, 31,4% das vezes, e ganham US$ 9,26 quando acertam contra US$ 3,68 quando erram, antes da comissão de US$ 0,06 por operação. As compras acertaram 48,0%.
A lógica completa, sem esconder nada
A regra sai do arquivo .sqx da estratégia, lido condição por condição: duas entradas com três condições cada, as saídas por preço e por tempo, e duas saídas por sinal que nunca disparam.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada vendida | Williams %R (41) da barra anterior caindo, SR Percent Rank (2, 48, 12) da barra anterior abaixo de 95, e a condição de compra inteira falsa | A mercado; stop de 0,3% do preço; alvo de 1,3% do preço |
| Saídas da venda | Fecha depois de 7 barras; stop móvel de 1,8 × ATR (77), ligado a partir de 75; stop no preço de entrada a partir de 375 | Unidade dos 75 e dos 375: não especificada no arquivo |
| Entrada comprada | Banda inferior de Bollinger (20; 2,0) caindo 2 barras atrás, saída 26 do Volume Profile (sessão 1, 50 linhas, área de valor de 70%) de 2 barras atrás maior ou igual ao Fractal (5) de 2 barras atrás, e WaveTrend (14, 21) de 2 barras atrás maior ou igual a −76,2 | Ordem stop na mínima de 3 barras atrás menos 0,70 × ATR (34); stop de 0,6%; alvo de 1,0%; a ordem vale 13 barras |
| Saída por sinal | A regra de saída das duas pontas começa com “falso” | Não tem saída por sinal |
| Filtro de horário | Fim de semana, sexta-feira, fim do dia e janela de horário desligados no EA | Opera 24 horas, 5 dias por semana |
Das 627 vendas do backtest, 394 pararam no stop, 54 bateram o alvo, 164 saíram pelo limite de 7 barras e 14 pelo stop móvel. As 75 compras saíram 36 vezes no alvo e 39 no stop. O arquivo não diz qual nível do perfil a saída 26 carrega. Os números por lado vêm do arquivo de operações, que lança cada trade na data em que ele fecha e soma US$ 393,27; a curva diária do .sqx marca também a posição aberta e para em 5 de junho com uma venda aberta, em US$ 391,70. Por isso os dois diferem em poucos dólares. Nenhum dos dois desconta a comissão de US$ 0,06 por operação que a conta paga. Com ela, as 627 vendas ficam em US$ 203,78.
Onde ele ganhou e onde ele perdeu
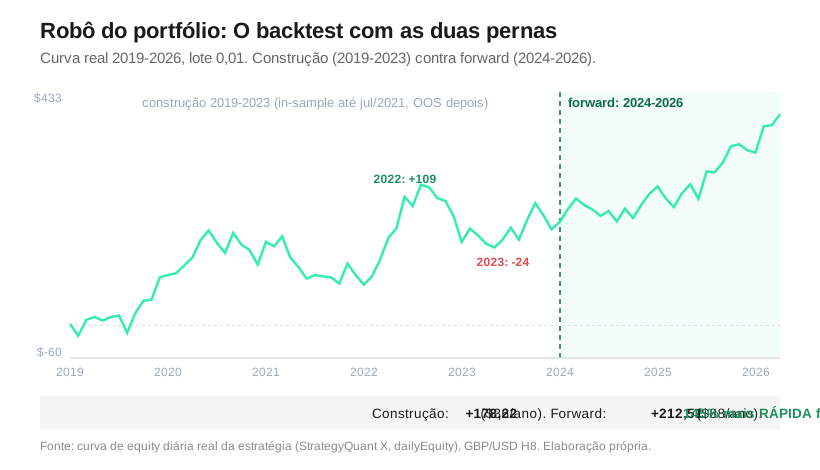
Na curva do .sqx, os anos ficaram assim: US$ 89,04 em 2019, 23,67 em 2020, −19,50 em 2021, 109,24 em 2022, −24,23 em 2023, 65,65 em 2024, 80,80 em 2025 e 67,03 em 2026, até 5 de junho. 89% das operações são vendas.
O melhor ano dele foi 2022. Foi o ano de tendência de baixa do par, com a libra saindo de 1,3749 em 13 de janeiro para 1,0330 em 26 de setembro. Só o segundo trimestre deu US$ 116,49. Nos anos fracos a curva andou muito e voltou. Em 2020 ela oscilou entre US$ 83,96 e US$ 181,26 dentro do ano, e o quarto trimestre tirou US$ 59,01 com a libra subindo até a máxima do ano, 1,3686, em 31 de dezembro. Em 2021 o segundo trimestre levou US$ 78,48, o mesmo trimestre em que o par fez 1,4249, a máxima daquele ano.
2025 mostra a compra trabalhando. A libra subiu 7,61% no ano, e só 5 compras somaram US$ 44,06, mais que as 79 vendas, com US$ 37,02. O pico da curva veio depois, em 28 de maio de 2026: US$ 394,46.
Ele sobreviveu fora da amostra?
Sobreviveu, e o forward rendeu mais por ano. O StrategyQuant construiu a estratégia com dados de janeiro de 2019 a julho de 2021, testou fora da amostra até dezembro de 2023 e rodou nesse mesmo período o Monte Carlo de aprovação. O bloco 2019-2023 deu US$ 178,22, ou US$ 35,64 por ano em 5 anos, e trato ele como in-sample, porque o processo escolheu a estratégia olhando esses dados. Número in-sample sai inflado. De janeiro de 2024 a 5 de junho de 2026 foram US$ 212,51, US$ 87,51 por ano em 2,43 anos, numa janela que chamo de forward com viés leve, porque ficou fora da construção da estratégia e dentro da medição de risco que a esteira fez para montar o portfólio.
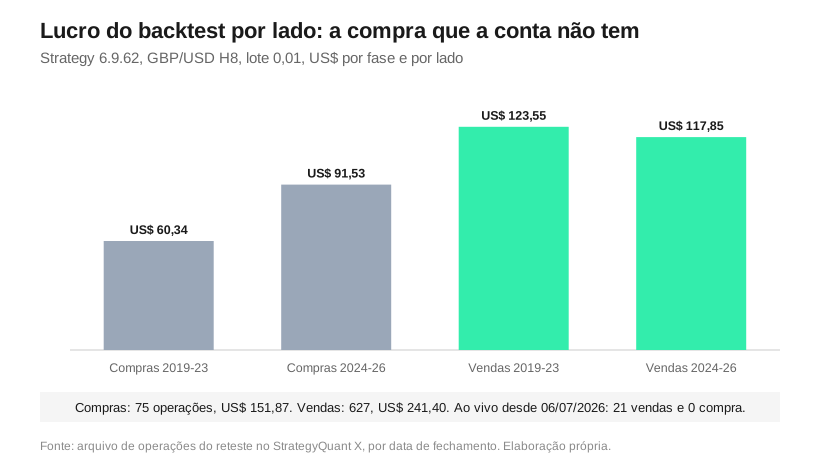
A metade que a conta roda também passou. No arquivo de operações, as vendas fizeram US$ 123,55 em 2019-2023 e US$ 117,85 em 2024-2026, de US$ 24,71 para US$ 48,53 por ano. As compras foram de US$ 12,07 para US$ 37,69 por ano, e no forward 25 compras deram 44% do lucro com 13% das operações. A que mais cresceu não roda.
Por que a esteira deixou ele no portfólio
A esteira de 12 de julho de 2026 partiu de 204 robôs, cortou redundância até ficar com 82 e depois tirou, um de cada vez, o robô que mais enchia o tombo do conjunto em relação ao quanto diversificava, até caber num teto de US$ 700 com folga de 1,5. Sobraram 54, e o lucro ficou fora do critério. A esteira arquiva cada robô numa célula, e este caiu na de tendência vendida em GBP/USD, com outros 4 robôs, porque 627 das 702 operações do backtest dele são vendas.
Quem vigia ele é o teto de Monte Carlo. O StrategyQuant grava no .sqx 500 simulações que sorteiam, com reposição, as operações do reteste de 2019 a 2026, e o percentil 95 do pior tombo delas deu US$ 208,01, o 9º maior entre os 39 robôs do StrategyQuant no portfólio. Uso o p95 do Monte Carlo, e não o pior tombo do backtest (US$ 135,05), porque o backtest é um caminho só, e o p95 mostra o tombo que 95% dos caminhos sorteados não passam. Passou de 100%, o robô sai.
O defeito: a compra pede a saída 26 de um indicador que tem 23
O EA que roda no MetaTrader 5, o TQ_Strategy_6_9_62, foi compilado em 29 de junho de 2026 a partir do StrategyQuant, e na condição de compra ele pede ao indicador SqVolumeProfile o buffer 26. O indicador tem 23. O MetaTrader responde com o erro 4806, que a documentação do MQL5 chama de “Requested data not found”. O EA recebe 0 e liga uma trava que recusa qualquer ordem naquela barra. A compra nunca dispara.
A venda também perde algumas barras. O código só consulta o Volume Profile quando a banda inferior de Bollinger está caindo, porque a condição de compra para no primeiro termo falso, e nessas barras a trava recusa a venda junto. No ritmo, isso não apareceu. O backtest faz 0,231 venda por dia corrido, o que daria 11,7 vendas em 50,8 dias, e ele fez 13.
Por que não consertar? O conserto pede o código-fonte do indicador, que é do StrategyQuant, e trocar a saída 26 por outra seria inventar um sinal que o backtest nunca testou; o SqVolumeProfile ainda serve a 7 EAs do portfólio. O robô do capítulo 15 saiu porque nunca operou. Este opera a perna que tem 89% das operações do backtest. Em 3 de setembro de 2026 decidi deixar rodando, vigiado pelo teto como os outros 53.
O teto ainda cobre? Refiz a conta. Embaralhando a ordem das operações do arquivo 5.000 vezes, o p95 do tombo deu US$ 180,05 com as duas pernas e US$ 183,15 só com as vendas. As duas ficam abaixo dos US$ 208,01 do StrategyQuant. A diferença entre as pernas é pequena. No backtest, tirar as compras leva o pior tombo em posições fechadas de US$ 133,82 para US$ 139,11. Na conta real, o teto equivale a 20,8% do saldo-base; na demo de US$ 9.866,82 eram 2,1%.
O que ele fez com dinheiro na mesa
No simulado, de 14 de julho a 3 de setembro de 2026, ele abriu 13 posições vendidas, das quais três deram lucro; o resultado fechado foi −US$ 10,34, com lucro, swap e as comissões de abertura e de fechamento. No ritmo do forward, já descontada a comissão, as vendas renderiam uns US$ 6,16 nesses 50,8 dias. A diferença, US$ 16,50, é o que quatro stops custam na conta, a US$ 4,11 em média.
A única venda que bateu o alvo abriu em 17 de julho a 1,34592 e fechou em 28 de julho a 1,32841, com US$ 17,30. Ela ficou 11 dias aberta. Pela regra de 7 barras, teria fechado em 21 de julho na abertura da barra das 16h do servidor, a 1,33889, com uns US$ 7 antes dos custos. A saída por tempo não disparou nessa posição, e ela seguiu até o alvo.
Depois veio agosto. De 4 a 20 de agosto, oito vendas seguidas pararam no stop e somaram −US$ 32,95. A libra subia. Saiu de 1,3274 em 28 de julho e chegou a 1,3676 em 21 de agosto, 402 pips acima, com as entradas dele indo de 1,34261 a 1,35954. Foi também o mês de menor faixa diária média do GBP/USD na série da Tickmill, que começa em 2008: 53,5 pips. Em 56 horas de mercado, que é o prazo de 7 barras, essa faixa soma uns 125 pips, e o alvo de 1,3% com a libra a 1,35 fica a uns 175 pips. O tombo do simulado em posições fechadas foi de US$ 34,03, 16% do teto, e é piso, porque não conta a posição aberta no pior momento.
Na conta real, desde 3 de setembro de 2026, foram 3 vendas. Uma deu lucro. O resultado fechado em 21 de setembro é −US$ 1,56, sem posição aberta, e o tombo atual, de US$ 1,56, usa 0,75% do teto. O portfólio inteiro, na mesma foto, tinha patrimônio de US$ 969,56 contra o saldo-base de US$ 1.000,19, um resultado da era de −US$ 30,63. Três operações não medem a estratégia. Somadas às do simulado são 16, contra 627 vendas no backtest.
O que este robô ensina
Antes de comparar conta com backtest, conte as operações por lado. O backtest desta estratégia é de US$ 391,70, e o do robô que a conta roda é de US$ 241,40 (US$ 203,78 depois da comissão), com pior tombo de US$ 139,11 em posições fechadas. Medir o ao vivo contra o primeiro número cobraria dele 39% de lucro de uma regra que não executa. O teto de risco cobre as duas versões. A régua de retorno é a das vendas.
Um robô sozinho não é o portfólio. Os −US$ 1,56 dele equivalem a 5% dos −US$ 30,63 da era, que o capítulo 19 do Diário separa por família: −48,21 nos grids e +19,05 nos SQX, somando fechado e aberto. Ele fica ou sai pelo próprio teto, pela mesma regra dos outros 53. Controle de risco, no meu portfólio, é regra escrita antes, que vale igual para o robô com defeito.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | GBP/USD, barras de 8 horas | Lido de dentro do .sqx; magic 252402 |
| Resultado do backtest | US$ 391,70 | 01/2019 a 06/2026, lote 0,01, as duas pernas, sem comissão |
| Operações | 702 | 627 vendas e 75 compras |
| Acerto | 33,2% | Vendas 31,4%; compras 48,0% |
| Lucro das compras no backtest | US$ 151,87 | 39% do arquivo de operações; não executam na conta |
| Pior tombo só das vendas | US$ 139,11 | Em posições fechadas; o robô inteiro dá 133,82 |
| Construção 2019-2023 | US$ 35,64 por ano | In-sample |
| Forward 2024-2026 | US$ 87,51 por ano | Forward com viés leve |
| Teto Monte Carlo p95 | US$ 208,01 | 20,8% do saldo-base da conta real |
| Simulado, 14/07 a 03/09/2026 | −US$ 10,34 | 13 vendas, nenhuma compra |
| Real, 03/09 a 21/09/2026 | −US$ 1,56 | 3 vendas, resultado fechado, sem posição aberta |
Perguntas frequentes
Por que esse robô de GBP/USD só vende na conta real?
Ele só vende porque a condição de compra pede a saída 26 do indicador SqVolumeProfile, que declara 23, e o MetaTrader devolve o erro 4806 nessa leitura. O EA trata a falha como zero e recusa a ordem daquela barra, então a compra não executa desde a compilação de 29 de junho de 2026.
O backtest de US$ 391,70 ainda serve de referência para ele?
Serve a parte das vendas: 627 operações, US$ 241,40 antes da comissão e US$ 203,78 depois dela, acerto de 31,4% e pior tombo de US$ 139,11 em posições fechadas. As 75 compras, com US$ 151,87, não acontecem na conta.
Por que não consertar o indicador e ligar a compra?
Consertar exigiria o código-fonte do SqVolumeProfile, que é do StrategyQuant X, e trocar a saída 26 por outra criaria um sinal de compra que nenhum backtest testou. O indicador é usado por 7 EAs do portfólio. A decisão de 3 de setembro de 2026 foi deixar a estratégia rodando só vendida, vigiada pelo teto.
Esse robô está à venda?
Não. A Strategy 6.9.62 é um dos 54 robôs do meu portfólio pessoal e aparece aqui como estudo de caso, com a lógica aberta por decisão da série. Não vendo o robô, o arquivo de configuração nem sinal de operação.
Referências
- Harvey, C. R., Liu, Y. e Zhu, H. (2016). …and the Cross-Section of Expected Returns. Review of Financial Studies, 29(1), 5-68. Versão de trabalho: NBER Working Paper 20592, 2014. nber.org.
- MetaQuotes. Runtime Errors, referência do MQL5, erro 4806 (ERR_INDICATOR_DATA_NOT_FOUND). Consultado em 21/09/2026. mql5.com.
- Anatomia de um Robô do Portfólio: o SQX que mais opera paga 25% do lucro em comissão
- Anatomia de um Robô do Portfólio: o USD/CAD que empatou no forward e a ordem pendente do payroll
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
- Anatomia de um Robô do Portfólio: o USD/JPY que tirou três robôs da carteira
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube