Direto ao ponto. Hoje o saldo do portfólio de 54 robôs bateu o maior valor da era, 9.981,17 dólares. Fui conferir se era topo histórico e descobri que a pergunta tem três respostas: o saldo fechado bateu recorde hoje, o patrimônio bateu ontem de manhã, e a conta continua 18 dólares abaixo de onde começou a operar, porque as carteiras anteriores custaram 138,53. As três estão certas. Elas medem coisas diferentes.
O portfólio entrou no ar em 14 de julho com 9.866,82 dólares de patrimônio. Hoje o saldo, que conta só operação encerrada, chegou a 9.981,17, o maior número desde que a era começou, e são 120,36 dólares fechados em 48 dias de uma carteira que não trocou nenhuma peça desde a largada. O patrimônio, que soma a posição ainda aberta, marca 9.962,27, porque neste momento há 18,90 de prejuízo em aberto. O resultado da era é 95,45 dólares, ou 0,97%.
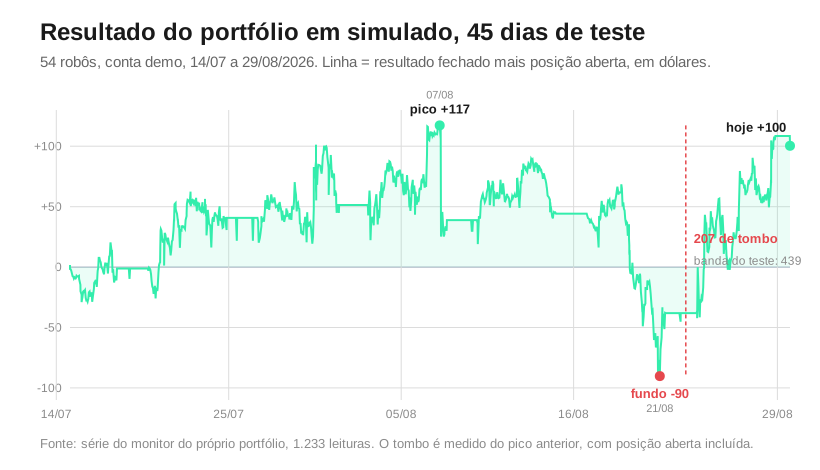
Esse retorno não decide nada, e eu escrevi isso antes de começar. O que decide o teste em 14 de setembro é o tamanho do tombo, e ele continua no mesmo valor do capítulo passado, 207,48 dólares, contra uma banda de aprovação de 439 e uma linha de reprovação de 768 que eu registrei antes de a primeira operação acontecer. Onze dias se passaram desde o pior instante da era e o portfólio subiu 212 dólares por cima dele. O tombo não se mexeu.
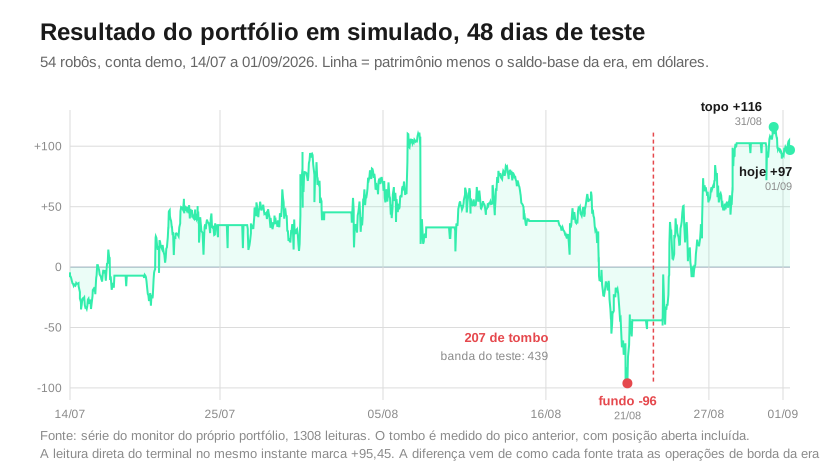
Topo histórico são três perguntas
Quando olhei o painel hoje de manhã, a primeira reação foi escrever que o portfólio estava no topo histórico. Fui conferir antes. E a conferência devolveu três respostas diferentes na mesma manhã, porque existem três curvas de dinheiro rodando ao mesmo tempo numa conta de robôs e elas quase nunca batem no mesmo dia. Três curvas, três respostas.
| A pergunta | O número | É topo? |
|---|---|---|
| O saldo fechado da era está no máximo? | 9.981,17, às 9h59 de hoje | Sim, recorde da era |
| O patrimônio da era está no máximo? | +115,95 ontem às 9h; agora +95,45 | Não, o topo foi ontem |
| A conta está no máximo desde que nasceu? | Partiu de 9.999,34; hoje o saldo é 9.981,17 | Não, faltam 18 dólares |
O saldo só sobe quando uma operação fecha. Ele bate recorde num dia bom e nunca devolve. O patrimônio soma o que ainda está na mão e por isso oscila o dia inteiro, e essas duas propriedades bastam para as duas curvas apontarem dias diferentes na mesma semana. Ontem de manhã o saldo era menor e havia 18,72 dólares de posição aberta a favor, e o patrimônio chegou ao maior valor da era. Hoje o saldo é maior e a posição aberta virou contra, com 18,84 negativos, então o patrimônio está 20 dólares abaixo do topo de ontem.
A terceira pergunta é a que o teste não olha e o dono da conta sente. A conta de simulação começou a operar em 30 de junho com 9.999,34 dólares, e entre aquele dia e 14 de julho ela perdeu 138,53 em 189 operações, sob a metodologia antiga que o capítulo 14 contou por que foi trocada. A carteira que está no ar já devolveu 120,36 desse prejuízo. Faltam 18 dólares. A carteira nova está ganhando e a conta ainda está pagando o que veio antes.
O saldo de hoje, com a conta fechando
A conta é da Tickmill e ela mostra o número de duas formas, o saldo e o patrimônio, e a diferença entre os dois é o risco que ainda não virou resultado. É o assunto do capítulo 6 e ele continua sendo o que manda nesta carteira.
| Medida | Valor |
|---|---|
| Saldo (só o que fechou) | 9.981,17 |
| Patrimônio (com posição aberta) | 9.962,27 |
| Patrimônio com que a era começou | 9.866,82 |
| Resultado fechado dos 48 dias | +120,36 |
| Resultado ainda em aberto | −18,90 |
| Resultado da era | +95,45 (0,97%) |
| Posições abertas agora | 48 |
| Robôs no ar | 54 de 54 |
A conta fecha, e eu faço questão de mostrar a aritmética, porque já publiquei número que não fechava e apanhei por isso. São 120,36 de fechado, menos 18,90 de posição aberta, menos os 6,01 que já estavam abertos no dia em que a era começou. Dá 95,45 dólares. Nenhum robô saiu e nenhum entrou desde 14 de julho, então a carteira que está sendo medida é exatamente a mesma que eu registrei antes de ligar, com os mesmos 15 grids e os mesmos 39 robôs de tendência.
O erro de seis dólares que eu publiquei por três capítulos
Ao montar essa aritmética achei um problema meu, e ele estava escondido à vista. Nos capítulos anteriores eu venho citando os marcos da era, tipo o topo de 7 de agosto e o fundo de 21, tirados da série que o monitor grava a cada consulta. Essa série guarda dois campos, o resultado fechado e a posição aberta, e eu somava os dois. Essa soma não é o resultado da era.
O motivo é o ponto de partida. O saldo-base da era é o patrimônio daquele dia, 9.866,82, e naquele instante já havia 6,01 dólares de posição aberta a favor dentro dele. Quando eu somo resultado fechado com posição aberta, esses 6,01 entram duas vezes, uma dentro do saldo-base e outra dentro da soma que eu comparo com ele. A série inteira roda seis dólares acima do resultado real. Todos os dias, desde o primeiro.
| Marco | Pela série (fechado + aberto) | Resultado da era |
|---|---|---|
| Topo da era, 31 de agosto às 9h | +121,96 | +115,95 |
| Topo anterior, 7 de agosto às 11h | +117,29 | +111,28 |
| Fundo da era, 21 de agosto às 12h | −90,19 | −96,20 |
Agora a parte que importa para o teste. O tombo não muda. Tombo é a distância entre dois pontos da mesma série, e um deslocamento constante de 6,01 desaparece na subtração, então os 207,48 continuam exatos e com eles a nota inteira que vai decidir se este portfólio vai para dinheiro real em 14 de setembro. O erro estava nos níveis que eu citava no texto corrido. A linha do resultado da era nas tabelas sempre saiu de patrimônio menos saldo-base, e sempre esteve certa.
O capítulo 17 tem as duas na mesma página. A tabela diz 92,89 e o parágrafo seguinte diz 100,37, e a diferença de 7,48 ficou lá sem explicação nenhuma. Eu não vi. Ninguém viu, porque as duas pareciam a mesma coisa. Duas medidas parecidas convivendo no mesmo texto é o jeito mais fácil de publicar um erro que ninguém pega. A regra que eu passo a seguir: quando duas leituras da mesma grandeza aparecem juntas, ou elas batem, ou a diferença sai declarada com a conta ao lado.
A nota que decide o teste em 14 de setembro
A régua saiu antes de qualquer operação acontecer, e ela é sobre o tombo. Rodei essa mesma medida em 122 janelas de dois meses do backtest da carteira de 54 robôs, e os quatro números abaixo ficaram valendo desde então. Eles não mudam mais.
| Referência | Valor em dólares | Onde o portfólio está |
|---|---|---|
| Mediana das janelas de dois meses | 258 | 80,4% |
| Percentil 95, a banda de aprovação | 439 | 47,3% |
| Pior janela que o backtest produziu | 603 | 34,4% |
| Linha de reprovação | 768 | 27,0% |
O pior tombo real dos 48 dias foi 207,48 dólares, no dia 21 de agosto ao meio-dia, e o pior prejuízo em aberto num único instante foi 126,31, contra uma banda de 476 para essa segunda medida. Neste momento o tombo é de 16,85. São 2% da linha de reprovação. Para reprovar nos 13 dias que faltam, o portfólio precisaria produzir uma queda 3,7 vezes maior do que a pior que produziu em 48 dias. Seria outra carteira.
Falta a ressalva de sempre. Essas bandas saíram do mesmo período em que os robôs foram escolhidos, então são in sample e otimistas por construção. O ajuste que eu uso para isso é de 1,75 vez, e ele saiu de uma medição no walk-forward, comparando o risco dentro da amostra com o risco nas janelas seguintes. É de onde sai a linha de 768, que são os 439 multiplicados por 1,75.
A semana que virou tem dois dias
O resultado fechado por semana conta a história melhor do que qualquer média do período.
| Semana (fecho) | Resultado fechado |
|---|---|
| 17 de julho | −23,48 |
| 24 de julho | +60,96 |
| 31 de julho | −26,43 |
| 7 de agosto | −11,07 |
| 14 de agosto | +35,52 |
| 21 de agosto | +2,57 |
| 28 de agosto | +32,50 |
| Semana corrente, só 31/08 e 01/09 | +51,17 |
A semana corrente tem dois dias e já é a maior da era inteira. Foram 20 operações. Catorze na segunda-feira, com 37,84 positivos, e seis hoje, com 13,33. A alta é real e é recente. E ela é o resultado fechado saindo de posições que já estavam abertas havia semanas, o que quer dizer que o dinheiro dela foi ganho aos poucos e só apareceu no saldo agora. Entre 21 e 31 de agosto o portfólio subiu 212 dólares, e a maior parte disso foi posição aberta virando saldo.
Os dois motores continuam de sinal invertido
A carteira tem dois tipos de robô e eles não se parecem em nada quando você abre o extrato de cada grupo lado a lado. Em nada mesmo.
| Medida (48 dias) | Grid (15 robôs) | SQX (39 robôs) |
|---|---|---|
| Operações encerradas | 150 | 287 |
| Taxa de acerto, líquida | 96,0% | 37,6% |
| Resultado fechado | +265,46 | −144,32 |
| Posição aberta agora | −124,03 | +105,19 |
| Ganho médio por acerto | +2,24 | +4,36 |
| Perda média por erro | −9,63 | −3,44 |
| Duração mediana | 43,6 horas | 32,0 horas |
| Robôs com resultado fechado positivo | 15 de 15 | 14 de 39 |
Acerto, tamanho do acerto, sinal do resultado fechado e sinal da posição aberta. Os dois grupos estão invertidos nas quatro linhas ao mesmo tempo. Quinze de quinze grids no azul, contra 14 de 39 do outro lado. É isso que a divisão igual de capital entre eles está comprando, e é o motivo de eu não escolher o grupo que está indo melhor: nenhum dos dois sozinho teria produzido esta curva, e o que está melhor hoje é justamente o que carrega o prejuízo aberto.
A ressalva fica mais forte a cada capítulo. 96% de acerto com ganho médio de 2,24 contra perda média de 9,63 é a assinatura de quem fecha ganho cedo e segura prejuízo aberto. Os grids estão com 124 dólares de perda em aberto agora. Parte do que eles já realizaram ainda pode voltar para o mercado, e a hora em que isso aparece é a hora em que uma posição velha finalmente fecha. Odean (1998) mediu esse padrão em 10.000 contas de corretora e batizou de efeito disposição. Nos grids ele vem do desenho da estratégia, com teto de aumentos escrito no código e regra de saída fixa, então o comportamento é o mesmo com a causa trocada.
O custo que não aparece no gráfico
Esta é a conta que o gate de dois meses existe para medir, e nenhum walk-forward pega ela.
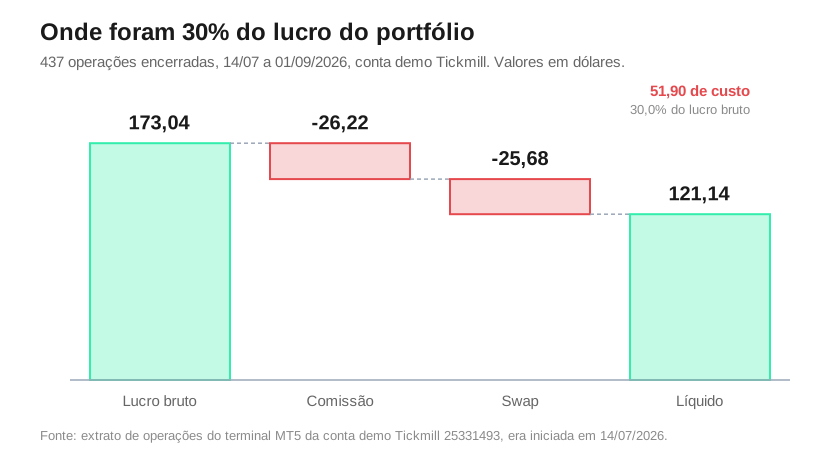
| Etapa | Valor |
|---|---|
| Lucro bruto das 437 operações | +173,04 |
| Comissão | −26,22 |
| Swap | −25,68 |
| Resultado líquido | +121,14 |
Comissão e swap levaram 51,90. São 30% do lucro bruto, e essa é a diferença entre o que a estratégia produz e o que chega na conta. O swap pesa quase todo nos grids, 20,40 dos 25,68, porque eles carregam posição por 43 horas na mediana e uma delas ficou 380 horas na mão. Novy-Marx e Velikov (2016) mostraram que a maioria das anomalias documentadas em revista acadêmica perde a vantagem inteira quando o custo de execução entra na conta, e o problema deles é o mesmo meu: o backtest só acerta o custo se estiver modelando a corretora certa.
Execução: 54 de 54 no ar
A terceira perna do teste pergunta se os robôs estão operando na mesma frequência do backtest, e ela existe porque robô travado, desconectado ou pendurado no gráfico errado some do extrato antes de aparecer no resultado. Some primeiro. O dinheiro sente depois.
- 54 gráficos abertos com 54 robôs anexados, nenhum gráfico vazio, conferido no próprio terminal. Os pares batem um a um com o meu painel: 16 no dólar canadense, 15 na libra, 13 no iene, 10 no euro.
- 437 operações encerradas em 48,7 dias, ou 8,97 por dia. No ritmo dá 556 nos 62 dias do teste, contra uma mediana de 587 e uma faixa de 394 a 679 no backtest. As duas fontes que eu tenho, o painel e o extrato do terminal, contaram 437 exatamente.
- Nenhuma operação de robô fora da carteira nas 437, o que fecha o buraco que já me mordeu uma vez.
- Saída: 334 por decisão do próprio robô, 85 por stop, 18 por alvo. Acerto geral de 57,7%.
- Por par: dólar contra dólar canadense 148 operações e 50,71 positivos; iene 105 e 37,94; libra 114 e 26,79; euro 70 e 5,70. Os quatro no azul.
- Nenhum robô foi retirado pelo disjuntor de drawdown em 48 dias, contra 1,7 que eu esperava em dois meses, e o protocolo trata de zero a três como normal. O robô mais perto do próprio teto de Monte Carlo está em 24,2% dele.
- Dois robôs ainda não operaram nenhuma vez, e os dois estão dentro do prazo de silêncio que eu tolero antes de considerar um robô parado.
O monitor classifica os 54 como manter. Nenhum robô sumiu. Dois deles estão com a frequência de entrada acima do backtest, um em 4,16 vezes e outro em 3,20 vezes, e ficam marcados para eu olhar, porque a régua que eu escrevi trata variação de 2 a 3 vezes como margem de erro e reprova só em 10 vezes ou com o robô operando na ponta contrária à registrada. Nenhum dos dois chega perto disso. Isso é o que eu queria ver aos 48 dias, e vale mais para mim do que os 95 dólares.
O que falta até 14 de setembro
Faltam 13 dias. O que pode virar o teste nesse tempo é uma sexta-feira de dado forte com muita posição aberta, que foi o que aconteceu no payroll de 7 de agosto, ou uma semana como a de 19 a 25 de agosto vindo mais funda. Para reprovar, o tombo precisa passar de 768 dólares e ficar lá. Um dia ruim não basta.
No dia 14 eu escrevo o veredito com os números do fim, e agora são três coisas que vou fazer diferente. Medir o pior tombo varrendo a série gravada do primeiro dia ao último. Declarar que o valor é um piso, com a cadência de leitura ao lado. E usar uma única definição de resultado da era do começo ao fim do texto, que é patrimônio menos saldo-base, porque essa é a única que não depende de como eu filtro operação nem de qual posição já estava aberta na largada. Não prometo final feliz. Prometo continuar contando a verdade, inclusive quando a correção é de um número meu, pela segunda vez em duas semanas.
Perguntas frequentes
O que significa topo histórico num portfólio de robôs?
Depende de qual curva você está olhando, e são três curvas diferentes. O saldo conta só operação encerrada e sobe em degraus. O patrimônio soma a posição ainda aberta e oscila o dia inteiro. E existe a conta desde o primeiro depósito, que carrega o resultado das carteiras anteriores. No meu portfólio, em 1º de setembro de 2026, o saldo estava no recorde da era, o patrimônio tinha batido o topo no dia anterior, e a conta continuava 18 dólares abaixo do valor com que foi aberta. Antes de afirmar que algo está no topo, escreva qual das três você mediu.
Quanto do lucro de um portfólio de robôs vai embora em custo?
Na minha carteira de 54 robôs, em 437 operações de 48 dias, o lucro bruto foi de 173,04 dólares e o líquido foi de 121,14. Comissão e swap levaram 51,90, ou 30% do bruto. O swap concentra nos robôs que carregam posição por dias, que no meu caso são os grids, com duração mediana de 43,6 horas. É por isso que backtest sem custo modelado com a especificação da corretora real não serve para decidir capital: a diferença entre bruto e líquido é grande o bastante para virar o sinal de uma estratégia de margem estreita.
Referências
- Odean, T. (1998). Are Investors Reluctant to Realize Their Losses? The Journal of Finance, 53(5), 1775-1798. O efeito disposição medido em 10.000 contas: fechar ganho cedo e segurar prejuízo.
- Novy-Marx, R.; Velikov, A. (2016). A Taxonomy of Anomalies and Their Trading Costs. The Review of Financial Studies, 29(1), 104-147. Quanto do retorno documentado sobrevive depois do custo de execução.
- Diário de um Portfólio de Robôs (13): A Primeira Troca ao Vivo, e os 8 Dólares e 60 Centavos que Ela Custou
- Diário de um Portfólio de Robôs (17): O Saldo a 16 Dias do Veredito, e o Tombo que eu Anotei Menor do que Foi
- Diário de um Portfólio de Robôs (16): O Payroll Levou 92 Dólares, e 73 Estavam em Aberto
- Diário de um Portfólio de Robôs (15): O Teste de Dois Meses Rodou Sete Dias Sem Ninguém Medir a Nota
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube