Atualizado em 29/10/2026
O estudo. Última estratégia desta série, e a de desenho mais incomum das cinco. Ela usa Volume Profile, QQE e Ulcer Index no USD/CAD em barras de 8 horas. Foi a única sobrevivente de um ciclo do StrategyQuant que gerou 25.917 estratégias, passou nos 5 testes de robustez da construção, rodados de novo em 25 de outubro de 2026, e as 349 operações dela são todas compras: de 2019 a 2026 o mercado nunca acionou a regra de venda. Ela fez +US$ 123,73 em 7,4 anos no lote mínimo 0,01, com o menor rebaixamento de todas: US$ 42,04. E o ano a ano conta a história: dois anos inteiros dela, 2019 e 2020, fecharam em −US$ 0,18 e −US$ 0,20, e 2021 sozinho respondeu por 76% de tudo o que ela ganhou em sete anos.
Isto é um estudo. Digo na primeira linha o que ele não é: não é recomendação para você operar esta estratégia, não é um produto à venda, e não é promessa de nada. Resultado passado não garante resultado futuro, e os valores em dólar são pequenos porque medi tudo no lote mínimo 0,01. Esta é a quinta e última peça da série em que abro robôs reais do meu banco, depois de uma que degradou 52%, uma que degradou 1%, uma que ficou melhor fora da amostra, uma que ganhou tudo num ano e uma com saldo negativo há três anos. Esta fecha a série com a leitura que mais me ensinou: a diferença entre uma estratégia parada e uma estratégia que anda e devolve. Ela não está entre os 54 robôs da minha conta real: está na fila de reposição da esteira.
O que a pesquisa mostra: Bailey, Borwein, López de Prado e Zhu (2014) argumentam que a quantidade de dados efetivamente usada por uma estratégia importa mais que o comprimento do histórico testado, porque um sistema muito seletivo produz poucas observações independentes e, com poucas observações, qualquer métrica de desempenho carrega uma incerteza que o número sozinho não mostra (Notices of the AMS, 61(5), 458-471).
De onde ela veio: 25.917 estratégias, uma sobrevivente
Os robôs do meu banco nasceram num projeto do StrategyQuant X que rodou de 20 de junho a 1º de julho de 2026, em ciclos. Cada ciclo gera estratégias com um algoritmo genético e passa as aceitas por sete portões em fila. Quem cai num portão é apagado. No projeto inteiro foram 218 ciclos e 10.003.131 estratégias geradas, e 345 passaram no último portão. É uma em cada 29 mil.
A 2.1.57(1) nasceu à 0h43 de 30 de junho de 2026. O genético gerou 25.917 estratégias e aceitou 606. Depois vieram os portões, e o gráfico mostra quantas passaram em cada um, com a barra em escala logarítmica.
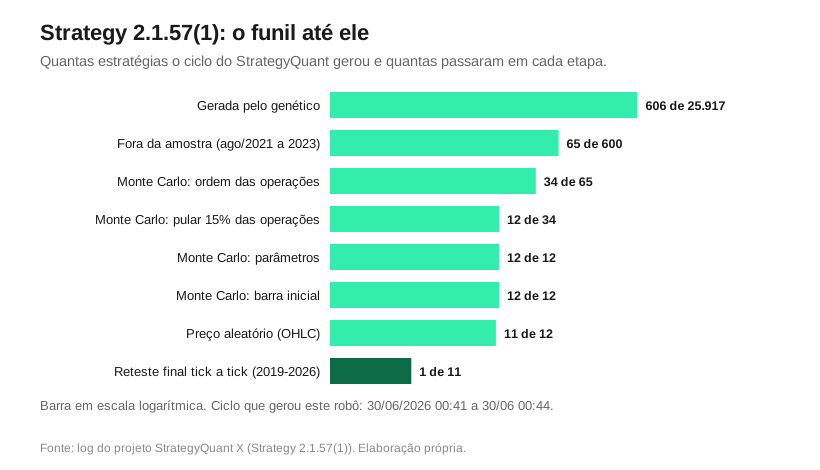
Este ciclo foi duro. O fora da amostra, de agosto de 2021 a dezembro de 2023, aprovou só 65 das 600. O Monte Carlo de ordem cortou quase metade, 34 de 65. O de pular operações deixou 12. Sobrou um terço. Parâmetros e barra inicial não tiraram ninguém, e o preço aleatório tirou 1. Quase nada. O reteste final, tick a tick de 2019 a 2026, aprovou 1 de 11. Foi ela. Só ela. A ligação entre a estratégia e o ciclo é a data de geração gravada dentro do arquivo .sqx dela.
Como ela funciona, em português
Antes dos parâmetros, o mecanismo. Esta estratégia usa quatro ideias, e uma delas muda completamente a forma de olhar o gráfico.
A ideia que muda tudo é olhar volume por preço, e não por tempo. O gráfico normal mostra, embaixo de cada vela, quanto se negociou naquele período. Vire isso de lado: em vez de perguntar “quanto rodou às 10h”, pergunte “quanto rodou no preço 1,3500, somando todos os dias”. O resultado é um histograma deitado, colado no eixo de preços, com barrigas nas faixas em que muita gente negociou e vales nas faixas que o preço só atravessou correndo. Isso se chama Volume Profile. A faixa de preço com o maior volume de todas tem nome próprio, ponto de controle, ou POC, e é onde comprador e vendedor mais concordaram em fechar negócio ao longo de todo o período medido. Quando o POC vai descendo ao longo do tempo, o centro de gravidade do mercado está migrando para preços mais baixos.
A segunda ideia mede a profundidade e a duração das quedas. Você anota a cada barra o quanto o preço está abaixo do topo recente, em porcentagem, eleva ao quadrado, tira a média e a raiz. O número cresce quando a queda é funda e cresce também quando ela demora, o que separa essa medida de qualquer volatilidade comum. Isso se chama Ulcer Index. Esta estratégia usa a variante do lado da alta e exige que ela esteja abaixo de 2,21, ou seja, ela só compra em momentos de pouco estresse acumulado.
A terceira mede onde o fechamento caiu dentro da faixa recente. Você pega a maior máxima e a menor mínima das últimas barras e vê onde o preço de agora fechou dentro desse intervalo, o que dá um número entre dois extremos. Colado no topo, vai para zero. Colado no fundo, vai para −100. Essa escala invertida é a única esquisitice do Williams %R, que no resto é a mesma ideia do Estocástico. A estratégia usa a virada dele para cima.
A quarta é usada só para sair. É o preço médio ponderado pelo volume, o VWAP: em vez da média simples dos preços, cada preço entra na conta com o peso do volume que rodou nele. É o preço que um comprador grande teria conseguido, na média. A estratégia fecha a compra quando o VWAP passa por cima do último fundo marcado no gráfico.
A estratégia inteira, em três frases. Ela compra quando o estresse acumulado está baixo, o preço vira para cima dentro da faixa recente e o centro de gravidade do volume está descendo. Ela venderia quando um oscilador de força ficasse abaixo da abertura do mês por nove barras seguidas e duas faixas do perfil de volume se cruzassem. E, ao contrário de todas as outras quatro estratégias da série, as duas saídas por sinal estão ligadas de verdade: aqui existe indicador mandando fechar posição. Só que a venda é regra no papel. No backtest inteiro ela não abriu nenhuma posição.
A lógica completa, sem esconder nada
Abri o arquivo .sqx (nome interno “Strategy 2.1.57(1)”, formato AlgoWizard do StrategyQuant X) e li o XML inteiro: par USD/CAD, motor MetaTrader 5, avaliação no fechamento da barra de 8 horas, tamanho de posição apontando para a gestão de dinheiro global do projeto. Medi a curva no lote mínimo 0,01.
Entrada comprada. Três condições. O Ulcer Index UP de parâmetros 1 e 24, uma barra atrás, abaixo de 2,21. Mais o Williams %R de 14 períodos virando de direção para cima. Mais o ponto de controle do perfil de volume caindo, com parâmetros 443 e 3.
Entrada vendida. Três condições. O QQE de 14 períodos abaixo da abertura do mês corrente, por nove barras seguidas. Mais o cruzamento entre duas faixas de perfis de volume diferentes, um de parâmetros 2, 100 e 70,0 e outro de 3, 100 e 70,0. Mais o filtro anti-conflito. Nove barras seguidas são três dias de mercado, e somadas ao cruzamento das duas faixas do perfil viram uma condição que não aconteceu nenhuma vez de 2019 a 2026. As 349 operações da lista são compras.
Agora o que separa esta estratégia das outras quatro. Nas outras, ao menos uma das saídas por sinal estava gravada como constante booleana false, desligada. Aqui as duas estão ligadas, com condições reais. A compra fecha quando o VWAP de 71 períodos fica acima ou igual ao fractal de 3. A venda fecha quando o fechamento das velas Heiken Ashi fica abaixo da média exponencial tripla de 30 por cinco barras e a regressão linear de 40 fica acima ou igual à mínima da semana. No desenho de saída, é a mais bem acabada da série. E funciona: 340 das 349 compras fecharam pelo sinal do VWAP, e só 8 no stop.
Os controles de risco. A compra tem stop de 0,7% e mais nada: sem alvo, sem limite de barras, sem stop móvel. Ela só sai pelo sinal ou pelo stop, e por isso pode segurar posição por muito tempo, o que é o oposto das outras quatro estratégias desta série. Na média, ficou 26,9 horas posicionada. A venda tem alvo de 2,0%, stop de 1,1% e saída forçada após 5 barras, que nunca foram usados porque a venda nunca entrou.
Segundo aviso do texto. Mostrar a receita completa não entrega uma máquina de fazer dinheiro. Uma estratégia isolada, sem teto de perda e sem gestão de risco de portfólio, é frágil por construção. O que você acabou de ler é uma peça. E uma peça sozinha não sobrevive a um ano ruim.
Os três períodos, cada um julgado com dado novo
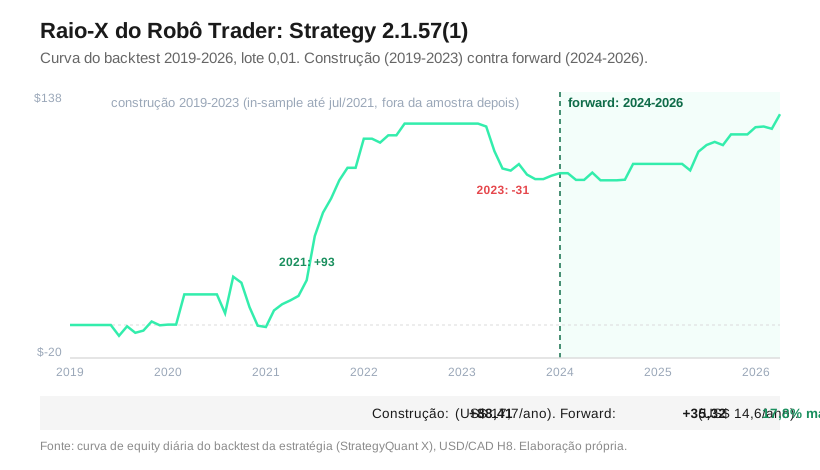
A história de uma estratégia do StrategyQuant tem três períodos, e cada um é julgado com dado que o anterior não viu. A construção vai de janeiro de 2019 a julho de 2021: é onde o genético escolheu as regras. O fora da amostra vai de agosto de 2021 a dezembro de 2023: é o portão que reprovou 535 das 600 estratégias do ciclo. O forward vai de janeiro de 2024 a junho de 2026, e nenhum teste da construção olhou pra ele. Ali ela nunca foi julgada. É o teste limpo.
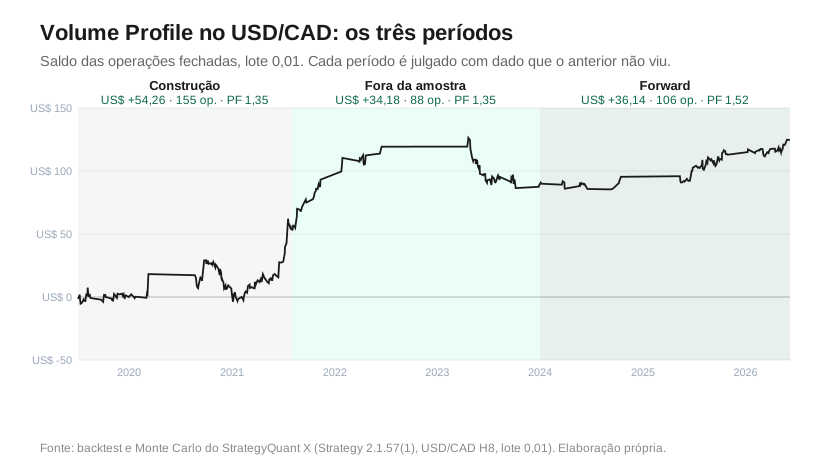
Os números abaixo saem do reteste tick a tick, operação por operação, lançadas na data em que fecham. Como ela só compra, a linha de cada período já é a da compra. O fator de lucro ficou em 1,35 nos dois primeiros períodos e subiu para 1,52 no forward. O acerto subiu junto, de 48,4% para 57,5%. Melhorou fora da construção. O lucro por mês foi de US$ 1,75 na construção, US$ 1,18 no fora da amostra e US$ 1,24 no forward.
| Período | Operações | Lucro | Fator de lucro | Acerto | Pior tombo no período |
|---|---|---|---|---|---|
| Construção, 01/2019 a 07/2021 | 155 | US$ 54,26 | 1,35 | 48,4% | US$ 33,08 |
| Fora da amostra, 08/2021 a 12/2023 | 88 | US$ 34,18 | 1,35 | 52,3% | US$ 39,85 |
| Forward, 01/2024 a 06/2026 | 106 | US$ 36,14 | 1,52 | 57,5% | US$ 8,38 |
| Vendas, 2019 a 2026 | 0 | nenhuma | não se aplica | não se aplica | não se aplica |
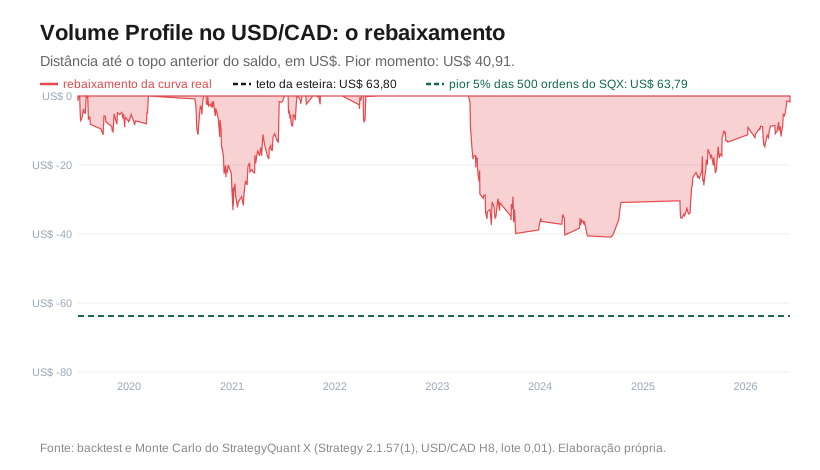
Cuidado com o tombo de US$ 8,38 do forward. Ele é medido só dentro do período. O pior tombo da curva inteira terminou em 9 de setembro de 2024, já no forward, com US$ 40,91 abaixo do topo, mas começou em abril de 2023. Quem corta a curva em períodos vê o tombo pela metade. Aqui, menos que isso.
Os dois anos que se anularam
Cruzei o resultado ano a ano com o contexto macro do USD/CAD, que é o dólar americano cotado em dólar canadense. Quando o par sobe, o dólar canadense perde valor, e o petróleo pesa nele porque o Canadá é grande exportador. O começo da série é diferente de tudo que apareceu nesta série. Os valores do texto são da curva diária. O gráfico soma as operações pela data de fechamento e dá US$ 0,02 em 2019 e US$ 2,56 em 2020: a curva diária marca a posição aberta na virada do ano, e a soma das operações não.
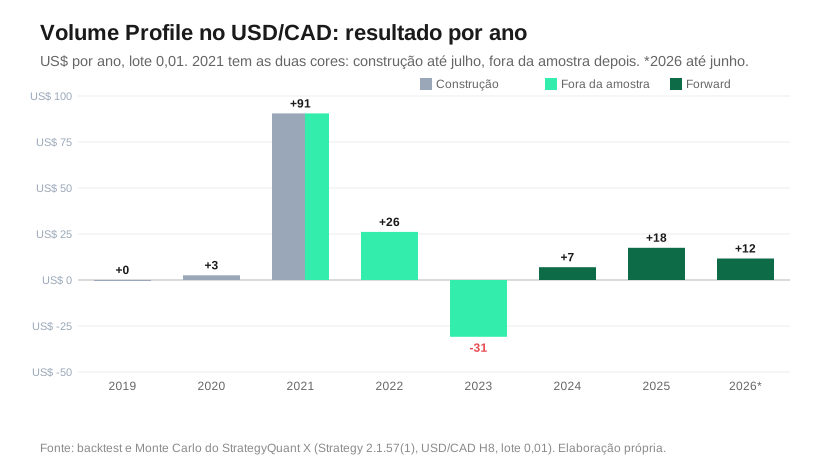
2019 (−US$ 0,18) e 2020 (−US$ 0,20). Dois anos inteiros, resultado somado de trinta e oito centavos negativos. Olhando só o fechamento anual, parece que ela ficou parada. Não foi isso que aconteceu. E a diferença entre as duas coisas é o ponto deste texto inteiro.
Em 2019 a curva oscilou entre +US$ 7,47 e −US$ 6,41, uma amplitude de quase 14 dólares num resultado final de dezoito centavos negativos. Os seis primeiros meses ficaram cravados em zero, sinal de um semestre inteiro sem operação, e todo o vaivém aconteceu do meio do ano em diante. O mercado andou. O par caiu 4,82% no ano, de 1,3632 para 1,2975, com o Banco do Canadá parado em 1,75% e o Fed cortando três vezes entre julho e outubro, e o dólar canadense terminou 2019 como a moeda que mais subiu no G10.
Em 2020 a história é bem mais dura. Foi o ano da COVID. Em março, o pânico somado à guerra de preço do petróleo entre Arábia Saudita e Rússia levou o par a 1,4668 no dia 19, a máxima do ano, e o Fed e o Banco do Canadá cortaram o juro para perto de zero no mesmo mês. Em abril o petróleo WTI chegou a ser negociado abaixo de zero. Dali até dezembro o par desceu até 1,2688. Foram 1.980 pips entre o topo e o fundo do ano, a maior amplitude do USD/CAD de 2019 a 2026. Ela ganhou no mês do pânico: saltou para US$ 18,10 em março, ficou nesse patamar até julho, e chegou ao topo de US$ 29,05 em setembro. Aí devolveu. Outubro fechou em 25,0. Novembro em 10,6. Dezembro em −0,4. Ela construiu 29 dólares e entregou os 29 de volta em três meses. Amplitude de US$ 32,34 no ano, para um resultado final de vinte centavos negativos. Trabalho o ano todo, saldo zero.
2021 (+US$ 93,49), o ano que carregou tudo. Um ano de faixa, sem direção no saldo. O par abriu em 1,2713 e desceu até 1,2007 no dia 1º de junho, com o dólar canadense na máxima em seis anos, puxado pelo petróleo WTI acima de US$ 70 e por um Banco do Canadá que já reduzia a compra de títulos. Em junho o Fed sinalizou alta de juro e o par voltou para 1,2964 em dezembro. Fechou o ano em −0,62%. Ela colheu 93 dólares. Num ano de faixa. É 76% de tudo que ela ganhou nos 7,4 anos.
2022 (+US$ 26,17). O ano do dólar americano forte. O Fed subiu 4,25 pontos em sete reuniões, o Banco do Canadá subiu 4,00, e o par saiu de 1,2403 em abril para 1,3978 em outubro, alta de 7,23% no ano. Tendência de alta clara. Resultado modesto.
2023 (−US$ 30,87), o pior ano. Par preso numa faixa de 806 pips o ano inteiro, entre 1,3093 em julho e 1,3899 em novembro, com o Banco do Canadá subindo até 5,00% e o Fed dando a última alta do ciclo em julho. Devolveu um terço do que tinha ganhado em 2021. Foram 30 dólares.
2024 (+US$ 7,00), 2025 (+US$ 17,51) e 2026 até junho (+US$ 10,81). Três períodos positivos e pequenos, somando US$ 35,32, e são de fato os anos de menor oscilação de toda a história dela, com amplitudes de US$ 11,21, US$ 27,86 e US$ 15,03. E o mercado não ficou parado nesses anos. Em 2024 o par subiu 8,73%, com o Canadá cortando 1,75 ponto de juro contra 1,00 do Fed. Em 2025 caiu 4,56%, quase tudo no primeiro semestre do tarifaço de Trump contra o Canadá. Dois anos de tendência clara, em sentidos opostos, e ela ganhou pouco nos dois. É a fase mais regular. Também a de menor ambição. Ganha pouco.
Por que eu insisto nesse detalhe. Resultado anual perto de zero tem duas explicações opostas, e a diferença entre elas é tudo. Ou a estratégia não encontrou sinal e ficou fora do mercado, o que faria dela um sistema seletivo esperando a condição certa. Ou ela operou o ano todo e devolveu o que ganhou, o que é um sistema que trabalhou de graça pagando custo. A curva de equity separa os dois casos, desde que você olhe o caminho em vez do saldo: em 2020 a equity dela assumiu 122 valores diferentes ao longo do ano e percorreu US$ 32,34 entre o topo e o fundo. Ela operou muito. O que ela não fez foi guardar. Devolveu tudo.
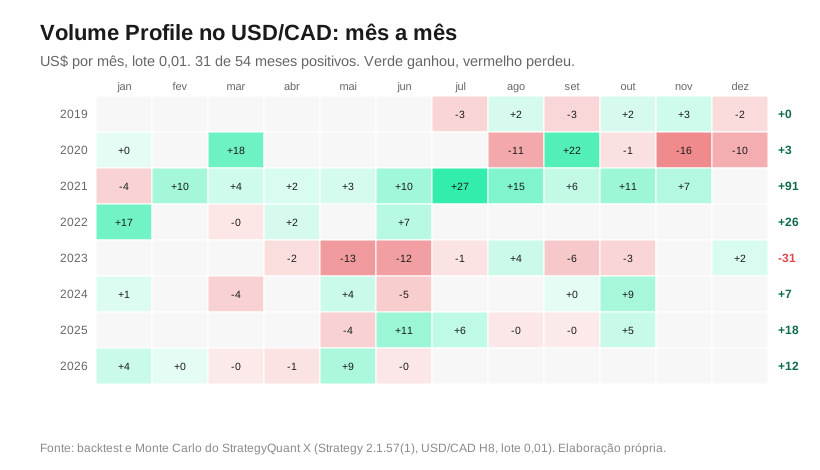
Mês a mês, a régua mostra o outro lado da seletividade. Em 90 meses, só 54 tiveram operação fechada, e 31 desses fecharam no positivo. Nos outros 36 ela não fechou nada. Ficou fora. O melhor mês foi julho de 2021, com US$ 26,59. O pior foi novembro de 2020, com −US$ 15,62, no meio da devolução.
Os cinco testes de robustez, rodados de novo
O arquivo .sqx guarda o reteste final e um Monte Carlo, mas não guarda o resultado dos testes da construção. Então rodei os cinco de novo no StrategyQuant, em 25 de outubro de 2026, com a mesma janela (2019 a 2023), a mesma precisão e o mesmo critério que o projeto usava em junho. Cada teste faz 500 simulações. O critério olha o pior 5% delas: fator de lucro acima de 1, lucro de pelo menos 50% do original, rebaixamento de no máximo 175% do original e retorno sobre rebaixamento de pelo menos 25% do original. Ela passou nos cinco. Um deles por pouco.
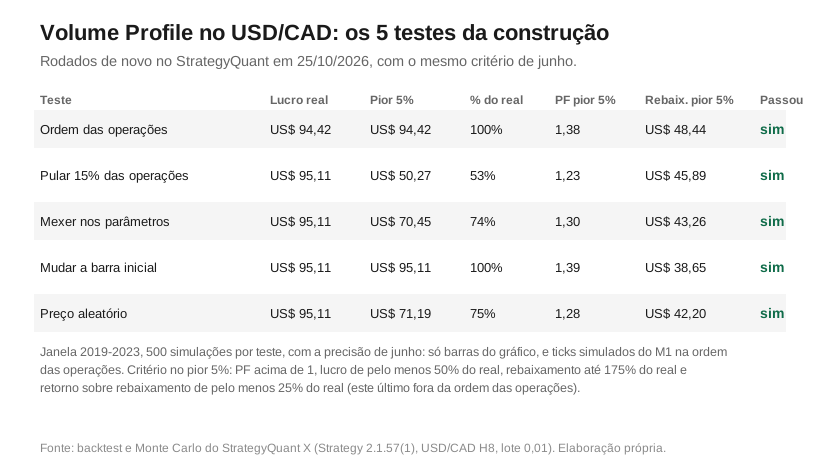
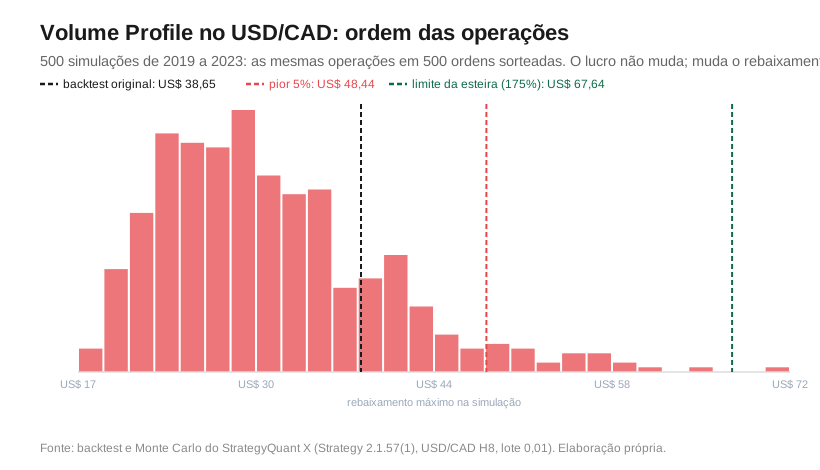
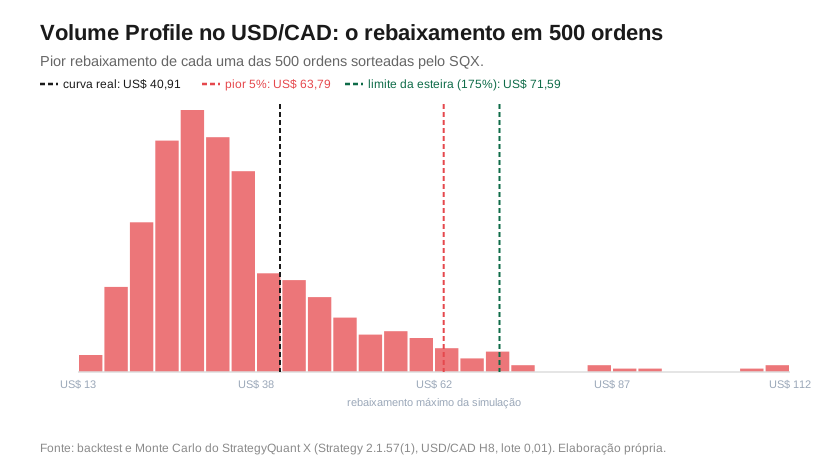
O teste de ordem das operações embaralha a sequência das mesmas operações. O lucro final não muda. O que muda é o caminho, e o caminho decide o tombo. No pior 5% das 500 ordens o rebaixamento foi de US$ 48,44, contra US$ 38,65 na ordem real, ou 125% dela. O limite era 175%. Folga grande.
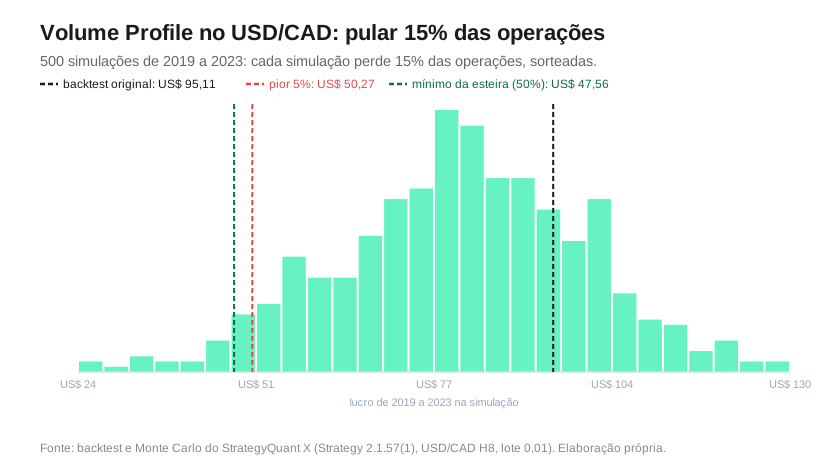
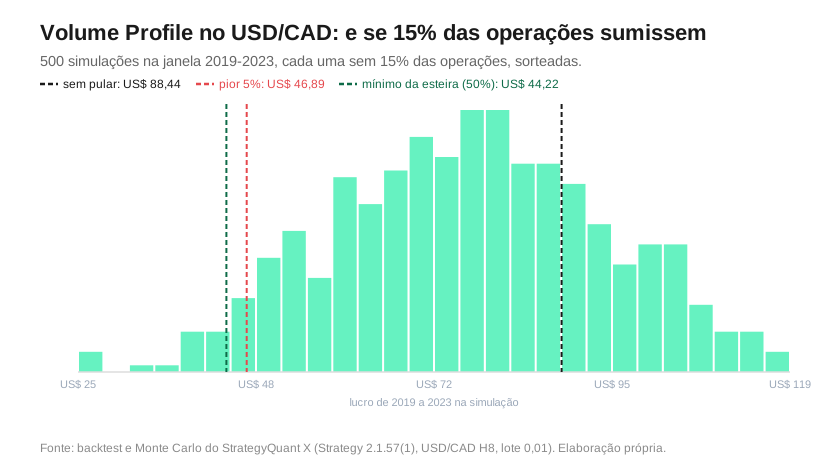
O teste de pular operações sorteia 15% das operações e tira da conta, 500 vezes. Ele simula ordem rejeitada, servidor fora do ar e conta que abre atrasada. No pior 5%, o lucro caiu de US$ 95,11 para US$ 50,27, ou 53% do original. O mínimo era 50%. Passou por 3 pontos. Foi o mais apertado. Faz sentido: com 2021 carregando 76% do lucro, perder algumas operações boas daquele ano pesa muito.
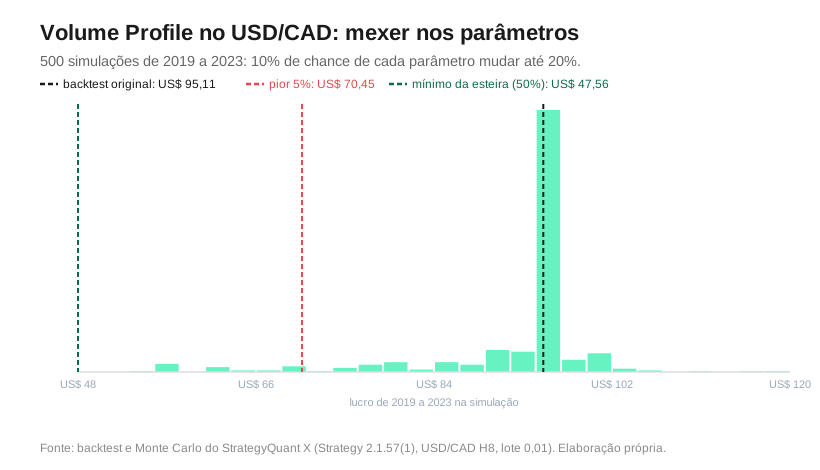
O teste de parâmetros sorteia mudanças de até 20% em cada parâmetro, com 10% de chance por parâmetro. É a pergunta que eu faço a todo robô: se o Williams %R de 14 vira 12 ou 16, a estratégia ainda ganha? No pior 5% o lucro ficou em US$ 70,45, 74% do original, com fator de lucro de 1,30. Estratégia ajustada demais aos dados quebra aqui. Esta não quebrou. Perdeu um quarto.
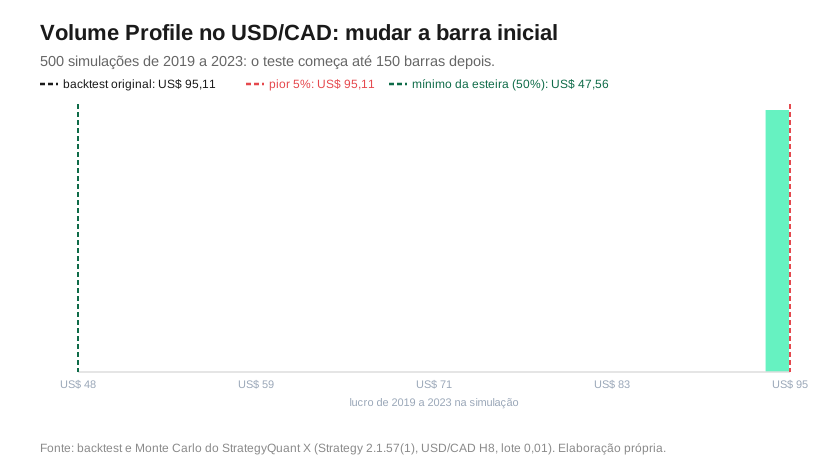
O teste de barra inicial começa o backtest até 150 barras depois. Aqui o pior 5% deu o mesmo lucro do original, US$ 95,11. Nenhuma simulação perdeu. Tem explicação no próprio robô: o primeiro semestre de 2019 não teve operação, e 150 barras de 8 horas são cerca de 50 dias, todos dentro desse semestre parado.
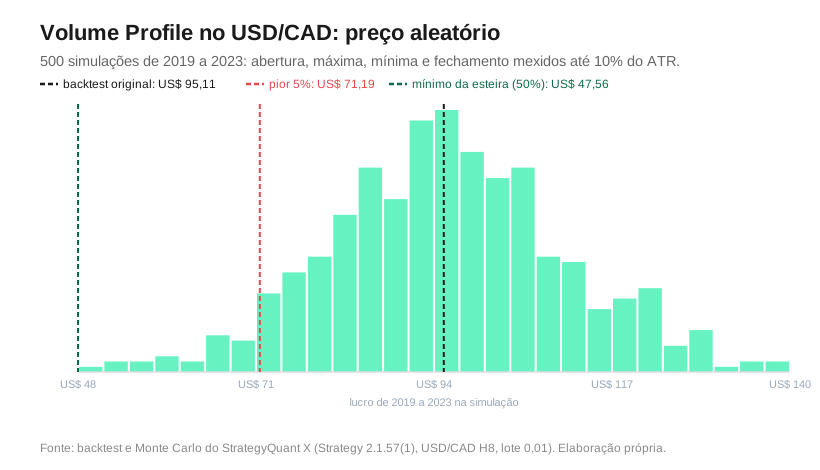
O teste de preço aleatório mexe na abertura, na máxima, na mínima e no fechamento de cada barra em até 10% do ATR de 14 barras, e nos gaps também. Ele simula outro histórico do mesmo mercado. Mesmo par, outro preço. No pior 5% o lucro ficou em US$ 71,19, 75% do original, e o rebaixamento em US$ 42,20.
A mesma estratégia em três precisões de backtest
O lucro “original” do quadro não é o mesmo em todos os testes, e nenhum deles bate com o reteste final. É a precisão do backtest. A mesma estratégia, nos mesmos anos de 2019 a 2023, deu três números:
| Precisão | Onde foi usada | Operações | Lucro 2019-2023 |
|---|---|---|---|
| Só as barras de 8 horas | Construção e 4 dos 5 testes | 242 | US$ 95,11 |
| Ticks simulados a partir do gráfico de 1 minuto | Teste de ordem das operações | 243 | US$ 94,42 |
| Tick real, com spread real | Reteste final, curva e números deste artigo | 243 | US$ 88,44 |
Aqui as três réguas quase empatam. A diferença é pequena: 7,5% entre a mais otimista e o tick real. Faz sentido pelo desenho. Ela não tem alvo. Só 8 das 349 operações pararam no stop. O problema do backtest sem ticks é decidir se o stop ou o alvo veio primeiro dentro da barra, e esta estratégia quase nunca chega nesse dilema. Refiz o teste de pular 15% das operações em cima do tick real: no pior 5%, o lucro de 2019 a 2023 fica em US$ 46,89, ou 53% dos US$ 88,44. Passa no critério de 50% também nessa régua, por pouco, e nenhuma das 500 simulações terminou no prejuízo.
A degradação mais suave da série, e o que ela esconde
Na curva diária, o bloco 2019-2023 deu +US$ 88,41, uma média de US$ 17,7 por ano, e trato ele como in-sample, porque o processo escolheu a estratégia olhando esses dados, inclusive o fora da amostra, que serviu de portão. No forward, +US$ 35,32, uma média de US$ 14,6 por ano. A degradação é de 18%. Segunda mais suave da série, atrás só do 1% da estratégia de Keltner.
Some isso ao rebaixamento de US$ 42,04, o menor de todas, e você tem no papel a estratégia mais bem comportada do grupo. Sobe pouco, cai pouco, degrada pouco. Em qualquer filtro de risco por planilha, ela passa.
E aqui está o que a planilha não mostra. O lucro total dela é US$ 123,73 em 7,4 anos, o menor da série por uma margem grande: a estratégia de Keltner fez quatro vezes isso. No lote mínimo, US$ 16 por ano some no custo de operação assim que a conta é multiplicada. E a estabilidade aparente engana por outro motivo: o pico histórico da equity dela é US$ 126,24, alcançado em 23 de abril de 2023, e ela fecha em US$ 123,73 em junho de 2026. São três anos sem fazer topo novo, com a curva subindo e descendo dentro de uma faixa estreita.
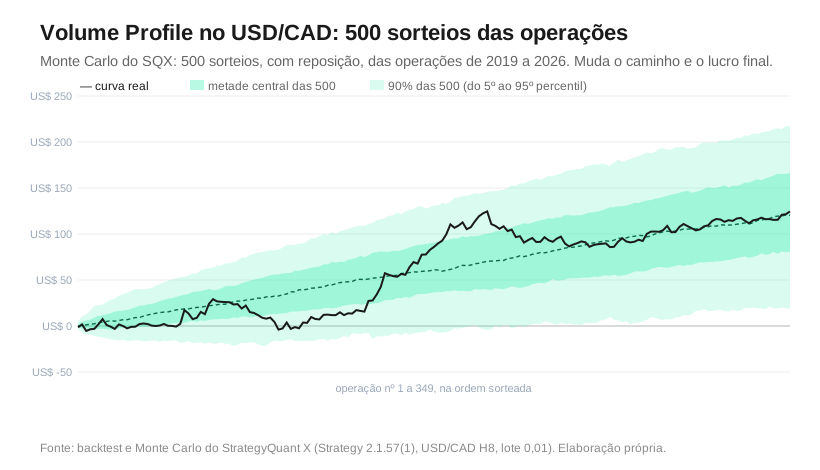
O Monte Carlo do StrategyQuant gravou 500 simulações que sorteiam, com reposição, as operações do reteste de 2019 a 2026. A curva real ficou dentro da faixa escura do leque, a metade do meio, em 248 das 349 operações, 71,1%, e nunca saiu da faixa clara. No fim, ela termina no meio: US$ 124,58 contra a mediana de US$ 120,22.
No pior 5% dessas 500 simulações, o tombo chega a US$ 63,79, 156% do tombo real de US$ 40,91. Fica abaixo do limite de 175% da esteira. A esteira calculou o teto dela, US$ 63,80, porque ela está na fila de reposição.
No tempo, o saldo das operações fechadas fez o topo em 21 de abril de 2023, com US$ 126,28, e não passou dele até o fim do teste: são 1.143 dias. Na curva diária, o pico é de 23 de abril de 2023, US$ 126,24; as duas leituras caem na mesma semana.
Quanto custo ela aguenta
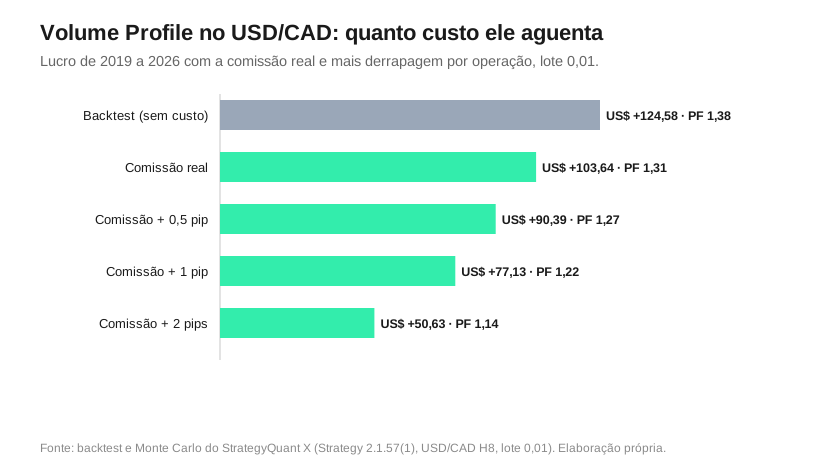
Este é o ponto fraco dela. Margem curta demais. O ganho médio por operação é de US$ 2,46. A perda média é de US$ 1,96. Com margem tão curta, o custo pesa muito. Só a comissão de US$ 0,06 por operação tira US$ 20,94, ou 17% do lucro. Com 2 pips de derrapagem a mais por operação, o lucro cai de US$ 124,58 para US$ 50,63. São precisos só 3,9 pips de derrapagem média, além da comissão, pra zerar o lucro. Com o stop de 0,7% no USD/CAD perto de 1,35, que fica a uns 94 pips, 3,9 pips são cerca de 4% do risco.
Cada operação
A distribuição das 349 operações mostra uma estratégia de muitos resultados pequenos. O acerto é de 52,1%, e o ganho médio é 1,26 vez a perda média. A maior sequência de perdas foi de 6 operações seguidas. O maior ganho, US$ 19,57, veio na construção.
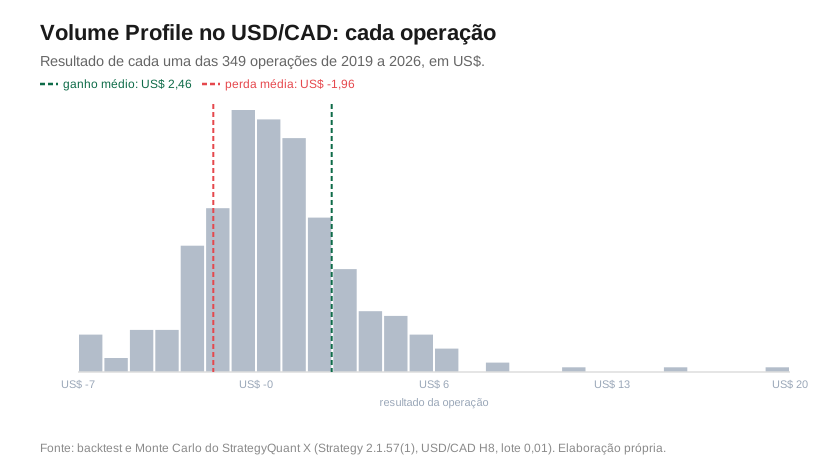
| Como a operação terminou | Quantas | Resultado somado |
|---|---|---|
| Sinal de saída (VWAP) | 340 | +US$ 179,02 |
| Stop | 8 | −US$ 54,15 |
| Fim do teste | 1 | −US$ 0,29 |
Quem decide tudo é o sinal do VWAP. Quase sozinho. Ele fecha 97% das operações. O stop aparece pouco, mas custa caro: cada uma das 8 saídas no stop perdeu, em média, US$ 6,77, quase três vezes o ganho médio.
O que esta série inteira ensina
Cinco estratégias, cinco lições diferentes. Três conclusões que valem para qualquer robô.
Primeira, nenhuma métrica isolada sobrevive à leitura ano a ano. A série teve degradação de 1%, de 18%, de 86%, de 88% e de −28%, e em todos os casos o número escondia exatamente a mesma coisa. Um ou dois anos excepcionais decidindo o resultado inteiro. A checagem mais útil é a mais simples de todas. Tire o melhor ano e olhe o que sobra.
Segunda, o arquivo diz coisas que o relatório não diz. Encontrei condições que são verdadeiras quase sempre e por isso não filtram nada, uma condição que exige três coincidências na mesma barra e por isso quase nunca dispara, saídas por sinal gravadas como false em quatro das cinco estratégias, e aqui uma regra de venda inteira que nunca abriu posição. Nada disso aparece em curva de equity nem em ranking de loja.
Terceira, o valor de uma peça depende das outras. A estratégia de Keltner, no GBP/USD, e a de Bollinger, no EUR/USD, têm resultados quase espelhados em 2022 e 2025: quando uma ganhou perto de 130 dólares, a outra ficou no negativo. Sozinha, cada uma tem ano ruim de assustar. Foi medindo esse tipo de encaixe entre comportamentos que este projeto virou a montagem de um portfólio, em vez da procura por uma estratégia que funcione sempre. Não existe uma que funcione sempre.
Fecho a série com o mesmo aviso que abriu cada texto. Nada aqui é recomendação. São cinco dissecações de estratégias reais, com todos os números abertos, publicadas porque acredito que o processo de validação ensina mais do que a receita.
Os números deste estudo
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | USD/CAD, barras de 8 horas | Lido de dentro do .sqx; fora da carteira, 141º na fila de reposição |
| Ciclo que gerou a estratégia | 25.917 geradas, 1 no fim | 30/06/2026; o projeto inteiro gerou 10.003.131 |
| Testes de robustez da construção | 5 de 5 | Rodados de novo em 25/10/2026; pular operações passou com 53% |
| Net total (7,4 anos, lote 0,01) | +US$ 123,73 | Curva diária; US$ 124,58 no arquivo de operações |
| Operações | 349, todas compras | A regra de venda não foi acionada de 2019 a 2026 |
| Rebaixamento máximo | US$ 42,04 | o menor de todas as cinco |
| Fator de lucro por período | 1,35 · 1,35 · 1,52 | Construção, fora da amostra, forward |
| Net in-sample (2019-2023) | +US$ 88,41 | US$ 17,7 por ano |
| Net forward (2024-2026) | +US$ 35,32 | US$ 14,6 por ano; dados nunca vistos na construção |
| Degradação in-sample para forward | 18% | a segunda mais suave da série |
| 2019 e 2020 somados | −US$ 0,38 | dois anos inteiros com a curva parada no saldo |
| Só o ano de 2021 | +US$ 93,49 | 76% do lucro de 7,4 anos |
| Pior ano (2023) | −US$ 30,87 | um terço do que ela ganhou em 2021 |
| Dias sem novo topo | 1.143 | Desde 21/04/2023 |
| Teto Monte Carlo p95 | US$ 63,80 | Calculado pela esteira por estar na fila de reposição |
| Derrapagem que zera o lucro | 3,9 pips por operação | Além da comissão de US$ 0,06; a mais sensível a custo |
Perguntas frequentes
O que é Volume Profile e o que é o POC?
O gráfico comum mostra o volume negociado por período de tempo, embaixo de cada vela. O Volume Profile inverte esse eixo e mostra o volume negociado por faixa de preço, somando todos os períodos. O desenho vira um histograma deitado colado na escala de preços, com saliências nas faixas onde muita gente negociou. A faixa com o maior volume de todas se chama ponto de controle, ou POC, e representa o preço em que comprador e vendedor mais fecharam negócio. Quando o POC desce ao longo do tempo, o centro de gravidade do mercado está migrando para preços mais baixos, que é o sinal que esta estratégia usa.
Quais testes de robustez essa estratégia passou?
Ela passou nos sete portões do StrategyQuant: fora da amostra de agosto de 2021 a 2023, Monte Carlo de ordem das operações, de pular 15% das operações, de parâmetros, de barra inicial, de preço aleatório e o reteste final tick a tick. Os cinco testes de Monte Carlo foram rodados de novo em 25 de outubro de 2026 com o critério de junho, e ela passou nos cinco. O mais apertado foi o de pular operações, com 53% do lucro no pior 5%, contra o mínimo de 50%.
Dois anos com resultado zero significa que ela não operou?
Não neste caso, e vale saber como se distingue uma coisa da outra. O resultado de 2019 e 2020 somados foi de trinta e oito centavos negativos, e olhando só isso qualquer um escreveria que a estratégia ficou parada. O caminho conta o contrário: em 2020 a equity assumiu 122 valores diferentes ao longo do ano, subiu até US$ 29,05 em setembro e voltou para o zero em dezembro, com uma amplitude de US$ 32,34 entre topo e fundo. Ela operou o ano inteiro. A régua que separa “ficou fora do mercado” de “operou e devolveu” é o número de valores distintos que a equity assume no período, e não o resultado do período.
Rebaixamento menor e degradação menor fazem dela a melhor da série?
Num filtro de planilha ela passaria na frente das outras quatro, e é justamente por isso que ela fecha a série. O lucro total dela é US$ 123,73 em 7,4 anos, o menor de todas, e a estratégia de Keltner fez quatro vezes isso no mesmo período. Ela zera o lucro com 3,9 pips de derrapagem por operação. E o pico histórico da equity dela é de abril de 2023: são três anos sem topo novo. Rebaixamento pequeno sobre lucro pequeno continua sendo dinheiro parado, e a métrica de risco sozinha não mostra isso.
Essa estratégia está à venda?
Não. Este é um estudo, e abri a lógica inteira de propósito, incluindo cada parâmetro, porque a minha tese é que o valor não está na receita secreta. Não há link de compra nem assinatura, e não estou recomendando que ninguém opere isto. O objetivo é mostrar como uma estratégia real se comporta ao longo de sete anos e por que ela ganha ou perde, para que o leitor aprenda a olhar o processo de validação, que é onde a vantagem mora.
Referências
- Bailey, D. H.; Borwein, J. M.; López de Prado, M.; Zhu, Q. J. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458-471. ssrn.com.
- Martin, P.; McCann, B. (1989). The Investor’s Guide to Fidelity Funds. Wiley. Obra em que o Ulcer Index foi apresentado. tangotools.com.
- López de Prado, M. (2018). Advances in Financial Machine Learning. Wiley. Sobre in-sample contra out-of-sample e por que o backtest superestima. wiley.com.
- Banco do Canadá. Taxa básica de juro, série V39079 (2018 a 2026). bankofcanada.ca.
- Federal Reserve. Open Market Operations: histórico das decisões de juro. federalreserve.gov.
- U.S. Energy Information Administration (2020). WTI crude oil futures price falls below zero. eia.gov.
- The Globe and Mail / Reuters (31/12/2019). Canadian dollar posts yearly gain of 5 per cent, tops G10 currencies. theglobeandmail.com.
- Os preços de abertura, fechamento, máxima e mínima do USD/CAD em cada ano são do histórico diário da corretora Tickmill, o mesmo preço que os robôs enxergam.
- Como criar um robô trader: a esteira do backtest ao portfólio
- Raio-X do Robô Trader: Keltner e Williams %R no USD/JPY H12, 788 operações e 5 testes de robustez
- Raio-X do Robô Trader: Laguerre RSI e VWAP no USD/CAD H8, 422 operações e 5 testes de robustez
- Raio-X do Robô Trader: Keltner e Momentum no EUR/USD H8, 291 operações e 5 testes de robustez
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube