Atualizado em 12/10/2026
Direto ao ponto. Na sexta-feira 7 de agosto de 2026, dia do relatório de emprego americano, o portfólio marcou 117,29 dólares de resultado total às 8h, o maior número da era n=54. Às 9h58 marcava 25,20. A queda foi de 92,09 dólares, e 73,23 dela, ou 79,5%, estava em posição aberta. Todos os robôs rodam lote mínimo de 0,01 sobre uma base de 9.866,82 dólares, então aquele pico valia 1,19% da conta e o tombo do dia valia 0,93%. Nenhum robô estourou o próprio teto e o disjuntor não disparou.
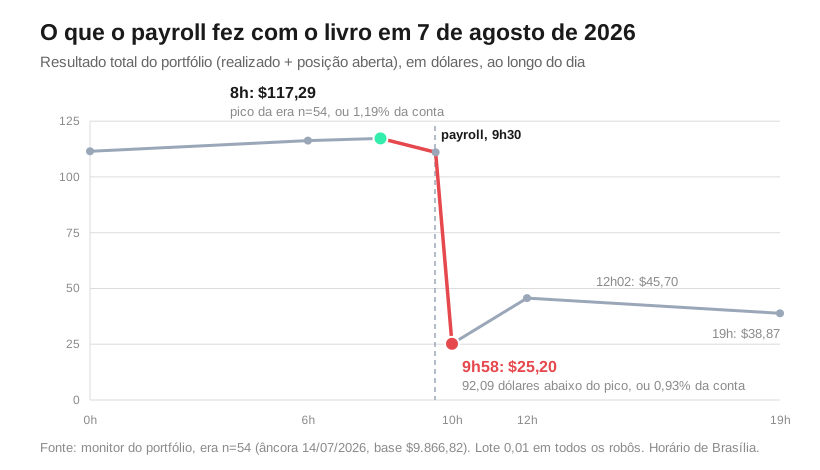
A sexta-feira 7 de agosto de 2026 pegou o portfólio da era n=54 com o maior lucro que ele tinha acumulado até ali, e às 8h da manhã o livro marcava 117,29 dólares de resultado total, somando o que já estava fechado com o que ainda estava em posição aberta. Às 9h30 saiu o payroll, o relatório mensal de emprego dos Estados Unidos. Vinte e oito minutos depois o mesmo livro marcava 25,20.
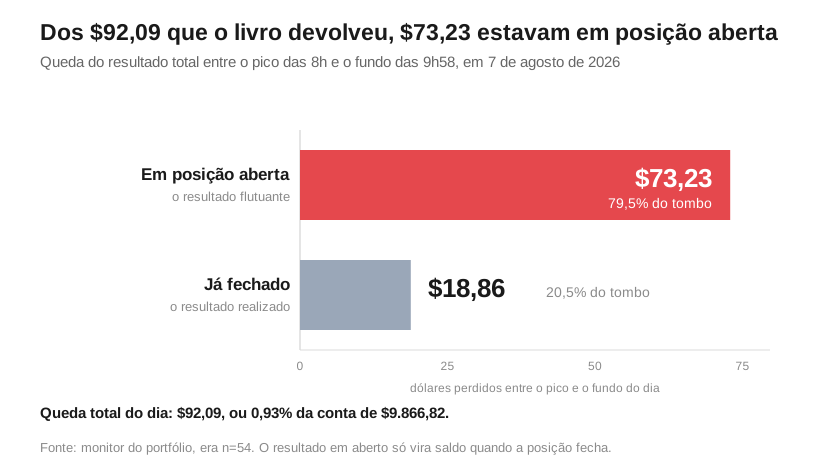
O que interessa está na decomposição desse tombo. Dos 92,09 dólares que saíram entre o pico e o fundo do dia, 73,23 estavam em posição aberta e 18,86 eram resultado já fechado, ou seja, quase 80% do que doeu naquela manhã era lucro que ainda não tinha virado dinheiro na conta. É a tese do capítulo seis acontecendo ao vivo, num dia com hora marcada.
A era n=54 e o que ela vinha fazendo até aquela sexta
A era começou em 14 de julho de 2026, quando o portfólio foi re-ancorado depois de um conserto de composição, com saldo-base de 9.866,82 dólares numa conta simulada. De lá até 7 de agosto o livro registrou 511 negócios, lançados por 56 robôs diferentes, que são 51 dos 54 hoje no ar mais 5 de composições anteriores que ainda tinham posição para encerrar, tudo em quatro pares de moedas: euro contra dólar, libra contra dólar, dólar contra dólar canadense e dólar contra iene. Este é o primeiro balanço da era, feito com o registro do monitor e o livro de negócios da conta.
Antes que qualquer número faça sentido, uma âncora de escala. Todos os robôs rodam lote de 0,01, o mínimo que a corretora aceita, e isso é escolha de projeto, então o pico de 117,29 dólares vale 1,19% da conta, os 30,04 dólares em que o livro estava no domingo seguinte valem 0,30% e a queda de 92,09 dólares da sexta vale 0,93%. Quem lê “92 dólares” e imagina um estrago está lendo na escala errada. É menos de um por cento de uma conta que existe para testar o método antes do dinheiro real.
A sexta-feira, hora a hora
O payroll sai na primeira sexta-feira de cada mês, às 8h30 de Nova York, que naquele dia era 9h30 em Brasília, e é o dado macro que mais mexe com o câmbio em janela curta, medido assim desde pelo menos 2003, quando Andersen e coautores cronometraram a reação do preço a anúncios macro em janelas de cinco minutos. Nada disso é surpresa. O calendário é público e nenhum robô do portfólio tem filtro de notícia.
O dia começou bem. À meia-noite o total estava em 111,50 dólares, com 19,46 fechados e 92,04 em aberto, e às 6h já subia para 116,30. Às 8h bateu 117,29, o maior valor que a era tinha marcado, e nessa altura 96,10 dos 117,29 estavam em posição aberta. Aí o dado saiu.
O retrato das 9h31 ainda mostrava 111,06 e enganava. O estrago veio nos vinte e sete minutos seguintes: às 9h58 o livro marcava 25,20, o que dá 85,86 dólares evaporados nesse intervalo. Depois disso o mercado devolveu um pouco, e às 12h02 o total estava em 45,70, até fechar o dia às 19h em 38,87, com o resultado fechado em 0,02 negativo e 38,89 ainda pendurados em posição aberta.
Onde o tombo estava, e por que isso importa mais que o tamanho dele
A conta do dia é uma soma de duas parcelas, \Delta_{total} = \Delta_{fechado} + \Delta_{aberto}. A primeira é o que os robôs realizaram encerrando negócio, dinheiro que entra ou sai do saldo na hora em que a ordem executa, e a segunda é o que o mercado tirou das posições que continuavam abertas, que só encosta no saldo quando aquela posição fechar. Do pico das 8h ao fundo das 9h58, a primeira parcela valeu 18,86 dólares e a segunda valeu 73,23.
O capítulo seis defendeu isso no papel, com a série histórica na mão: o relatório de backtest só conta negócio fechado, a margem morre no saldo flutuante de tudo que está aberto ao mesmo tempo, e por isso o número que decide quantos robôs cabem numa conta é o segundo. Lá o pior saldo aberto do conjunto candidato deu 1.043 dólares negativos, num janeiro sem manchete nenhuma. Aqui apareceu com hora marcada. E a proporção repetiu o argumento quase exatamente, com 79,5% do movimento do lado que o relatório de backtest não mostra.
Uma diferença importante, para não dramatizar. O que caiu ali era lucro em aberto sendo devolvido, e em nenhum momento da sexta o total ficou negativo. O teto do conjunto ficou intocado. Nenhum robô atingiu o teto de drawdown que herdou do Monte Carlo, e o disjuntor que troca robô estourado ficou parado porque não tinha o que trocar.
Os dois grupos de robôs reagiram ao contrário um do outro
O portfólio no ar tem 54 robôs divididos em dois grupos que não fazem a mesma coisa. Quinze são grids, todos de reversão, distribuídos em 7 no dólar contra iene, 4 no dólar contra dólar canadense, 3 na libra e 1 no euro. Os outros 39 saíram da esteira de geração e seleção que virou o capítulo sete, são todos de tendência, e ficam em 12 na libra, 12 no canadense, 9 no euro e 6 no iene, com o mesmo lote de 0,01 dos grids.
A diferença está no regime de mercado que cada um cobra. O grid abre posição e segura, somando ordens enquanto espera o preço voltar para dentro de uma faixa, então ele ganha quando o mercado vai e volta, enquanto o robô de tendência entra a favor de um movimento e precisa que esse movimento continue. São comportamentos opostos por construção. E essa oposição é o motivo de os dois estarem na mesma conta.
Na era inteira, de 14 de julho a 7 de agosto, o grupo de grids fechou 123,32 dólares positivos em 184 negócios, enquanto o grupo de tendência fechou 156,82 negativos em 321 negócios. Somando mais 6 negócios dos robôs de composições anteriores, que renderam 2,31 positivos, o realizado da era fecha em 31,19 dólares negativos.
No dia do payroll a divisão se repetiu, mais concentrada. O grupo de grids fechou 14,40 dólares positivo, em 10 negócios, e o grupo de tendência fechou 33,70 negativo, em 21. O que sustentou o grid naquele dia mora num par só: o dólar contra iene rendeu 12,61 dólares para o grupo, contra 1,88 do canadense e perdas de centavos na libra e no euro. Já o grupo de tendência perdeu nos quatro pares ao mesmo tempo, com 10,39 no canadense, 8,48 no euro, 8,02 no iene e 6,81 na libra.
A leitura errada aqui seria concluir que grid é melhor que robô de tendência, que é o mesmo erro que esta série combate desde o capítulo dois, eleger o que ganhou na janela que você acabou de olhar. Um período em que um comportamento paga e o outro apanha é a prova de que os dois carregam fatores de risco diferentes, e é essa independência medida no resultado que os põe juntos. No capítulo três o dólar contra iene foi o vilão da história, e agora foi ele que segurou o grid no dia mais feio da era. Quando o regime virar, a conta inverte de lado.
O que eu troquei depois daquela sexta
Nada mudou na composição, e vale dizer por quê, porque “não mexer” costuma ser preguiça vestida de disciplina. As condições que autorizam uma troca no meu método são objetivas e nenhuma foi atingida: nenhum robô furou o teto de drawdown que o Monte Carlo definiu para ele, e o teto do portfólio inteiro não foi encostado em nenhum momento do dia. Sem gatilho, sem troca.
Existe uma tentação óbvia depois de um dia desses, que é abrir os parâmetros e reotimizar os robôs que mais perderam. Eu não faço isso, e a razão está no mecanismo: um robô que muda de sinal quando você mexe num parâmetro estava ajustado ao passado, e reotimizar logo depois de um evento ruim significa ajustar ao evento que acabou de acontecer, que é a mesma doença com data mais recente. Por isso o meu controle é teto de drawdown com troca, e não reotimização periódica. O teto foi fixado antes, medido no Monte Carlo de cada robô, e não se move quando o mercado me contraria.
Mudou a minha leitura do painel. Eu olhava o total, e passei a olhar primeiro a divisão entre realizado e flutuante, porque o total sozinho esconde qual dos dois sustenta o resultado.
O que segura o livro hoje é lucro que ainda não virou dinheiro
Aqui está a parte desconfortável deste balanço, e ela amarra o capítulo inteiro. O resultado realizado da era n=54, somando os 511 negócios de 14 de julho a 7 de agosto, está em 31,19 dólares negativos, e o que deixa o livro positivo é a posição em aberto. No retrato de 9 de agosto, dois dias depois do payroll, o total marcava 30,04 dólares, sendo 0,02 negativos de realizado e 30,06 positivos de flutuante.
Ou seja, todo o azul do portfólio mora hoje na coluna que o payroll atacou, a mesma que caiu 73,23 dólares em vinte e sete minutos naquela sexta. Um lucro em aberto só vira saldo quando a posição fecha. Até lá ele é reversível a cada tick, e um dado macro de manhã basta para revertê-lo.
Do pico de 117,29 dólares até os 30,04 de 9 de agosto, o livro devolveu 87,25 dólares, ou 74,4% do que tinha acumulado no melhor momento. Escrito assim, assusta. Escrito na escala da conta, é a distância entre estar 1,19% acima da base e estar 0,30% acima dela, acima nos dois casos, na mesma conta simulada de 9.866,82 dólares.
O que eu ainda não sei
A compensação entre os dois grupos funcionou naquele dia e eu não sei se ela funciona num evento maior. Quando medi isso no capítulo seis, a correlação diária entre o saldo em aberto dos grids e o dos robôs de tendência deu 0,06 positivo, praticamente zero, e a conclusão de lá continua valendo: as duas pernas apenas não bateram o fundo nos mesmos dias daquela janela, o que é coincidência de calendário, já que proteção construída apareceria como correlação negativa.
Num co-crash, quando tudo desce junto e a correlação sobe para perto de um, essa folga evapora. O payroll de 7 de agosto não chegou perto disso. Foi um susto de vinte e sete minutos numa manhã, com o grupo de reversão ganhando enquanto o de tendência apanhava. O teste sério ainda não veio.
A outra coisa que eu não sei é se o realizado negativo da era é ruído de amostra curta ou sinal de que o grupo de tendência está no regime errado, e pouco mais de três semanas de mercado, com 511 negócios, não decidem isso. O gate que decide é o de dois meses, contado da âncora de 14 de julho, com veredito esperado por volta de 14 de setembro de 2026. Até lá o portfólio segue rodando sem eu mexer nele, que é a única forma de o teste significar alguma coisa.
O veredito de setembro vai olhar o que já está definido desde o capítulo quatro. Primeiro, se algum robô furou o próprio teto e foi trocado pelo disjuntor. Segundo, qual foi o pior saldo em aberto do conjunto no período, porque é ele que governa margem, e terceiro, se o resultado sobreviveu fora da janela em que o portfólio foi escolhido, que é a pergunta que abriu o primeiro capítulo desta série.
Um dia de payroll não decide nada, e é por isso que ele virou capítulo em vez de virar decisão. O portfólio fez o que foi construído para fazer. Nenhum robô estourou. O teto do conjunto não foi encostado. E o livro terminou a semana acima da base, com quase todo o azul pendurado em posição aberta, que é exatamente o risco que este projeto passou nove capítulos aprendendo a medir. Isso faz parte. Seguimos monitorando.
O veredito saiu no capítulo 19 da série, com a ida para a conta real. O diário continua.
Perguntas frequentes
Por que uma queda de 92 dólares vira um capítulo?
Porque a informação está na proporção. O portfólio roda lote de 0,01 sobre uma base de 9.866,82 dólares, então a queda de 92,09 dólares daquela sexta equivale a 0,93% da conta e o pico de 117,29 dólares equivalia a 1,19%. O que faz o dia virar capítulo é onde a queda estava: 73,23 dos 92,09 dólares eram posição aberta, contra 18,86 de resultado já fechado.
Qual a diferença entre resultado realizado e resultado em aberto?
O resultado realizado é o que já virou saldo, somando cada negócio encerrado com sua comissão e seu swap. O resultado em aberto, também chamado de flutuante, é quanto valeriam as posições ainda vivas se fossem fechadas agora, e ele muda a cada tick. O relatório de backtest mostra o primeiro. A corretora calcula margem com o segundo. Na era n=54 os dois andaram em direções opostas: o realizado está em 31,19 dólares negativos e o flutuante mantém o total positivo, em 30,04 dólares.
Por que o portfólio tem robôs de grid e robôs de tendência ao mesmo tempo?
Porque os dois cobram regimes de mercado opostos. O grid abre posição e segura enquanto espera o preço voltar para uma faixa, então ele paga quando o mercado vai e volta, e o robô de tendência entra a favor de um movimento e precisa que ele continue. O dia 7 de agosto de 2026 mostrou a divisão em números: o grupo de 15 grids fechou 14,40 dólares positivo e o grupo de 39 robôs de tendência fechou 33,70 negativo.
O que acontece em setembro de 2026?
Fecha o gate de dois meses contado da âncora de 14 de julho de 2026, com veredito previsto para 14 de setembro, publicado no capítulo 19. Ele vai olhar se algum robô furou o próprio teto e foi trocado, qual foi o pior saldo em aberto do conjunto e se o resultado sobreviveu fora da janela de escolha.
Referências
- Andersen, T. G.; Bollerslev, T.; Diebold, F. X.; Vega, C. (2003). Micro Effects of Macro Announcements: Real-Time Price Discovery in Foreign Exchange. American Economic Review, 93(1), 38-62. Mede em janelas de cinco minutos como o câmbio incorpora anúncio macro.
- U.S. Bureau of Labor Statistics. The Employment Situation. Divulgação mensal, 8h30 de Nova York. A fonte primária do payroll e o calendário público.
- Taranto, A. (2022). Bidirectional Grid Constrained Stochastic Processes. PhD Thesis, University of Southern Queensland, DOI 10.26192/q7q62. O grid como processo estruturalmente sobrevivível, porém não seguro.
- Anatomia de um Robô do Portfólio: o USD/JPY com forward 2,7 vezes mais rápido e resultado negativo na conta real
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
- Quanto drawdown é normal num robô de trading: medi os mesmos 54 robôs em duas contas
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube