Resposta rápida. Para criar um robô trader, transforme a ideia em uma regra que o computador consiga seguir e leve essa regra pela esteira: backtest com custos, otimização quando a metodologia pede, teste de robustez, pelo menos 2 meses de simulado e encaixe no portfólio. Num robô meu com 555 operações, o lucro do backtest caiu de US$ 220,31 para US$ 76,01 só com o custo mais pesado.
O erro mais comum é testar a estratégia no passado, ajustar até o gráfico ficar bonito e ligar na conta real. A esteira existe para reprovar essa regra antes que ela chegue no seu dinheiro.
Existem várias metodologias: seguir tendência, operar a volta do preço, usar estatística, padrão de preço ou horário. Todas passam por etapas parecidas. Esta é a aula 3 do mini curso de algotrading:
Da ideia à regra
A ideia só serve quando vira regra sem margem para interpretação. Exemplo didático: comprar quando a média de 9 períodos cruza a de 20 para cima e vender no cruzamento contrário. Esse exemplo mostra o formato da regra, e ainda não foi testado. O computador só precisa saber se a condição aconteceu.
O backtest e os custos
O backtest roda a regra no passado, operação por operação. Use vários anos, com o mercado subindo, caindo e andando de lado. Um robô testado só na alta sai do teste com um resultado que depende daquela alta.
Coloque os custos desde o início: corretagem, taxas e slippage, que é a diferença entre o preço previsto e o preço executado. Medi isso na Strategy 7.5.48, um robô meu no EUR/USD, com 555 operações no lote 0,01:
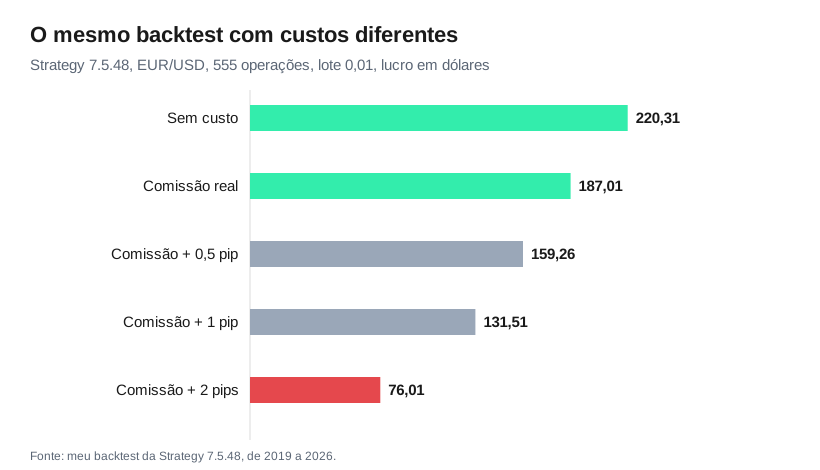
A comissão real tirou US$ 33,30. Com mais 2 pips por operação, o lucro caiu para US$ 76,01, cerca de um terço do original. Quanto mais operações o robô faz, mais esse custo pesa.
Depois dos custos, olhe a pior queda e o tempo de recuperação. Só então olhe o lucro. No estudo de Wiecki e coautores com 888 algoritmos, as medidas de risco previram o resultado real melhor que o Sharpe do backtest.
A otimização, quando ela faz parte
O backtest é obrigatório. A otimização depende da metodologia: em alguns algoritmos eu uso, em outros não. Ela revisa os parâmetros porque a volatilidade e o ritmo do mercado mudam.
O risco é o overfit, a regra que decorou o passado. Bailey, Borwein, López de Prado e Zhu calcularam que, com 5 anos de dados, mais de 45 variações testadas já bastam para a melhor delas provavelmente parecer ótima no passado só por acaso. Por isso, procure uma região estável. Se as médias de 8, 9, 10 e 11 ficam positivas, a ideia tem mais chance de ser real. Se só a de 9 funciona, provavelmente foi sorte.
O teste de robustez
O teste fora da amostra é um bom começo. Com 10 anos de dados, crie a regra nos 7 primeiros e guarde os últimos 3. Se o comportamento se mantém nesses 3 anos, com queda e resultado na mesma linha, a ideia tem força.
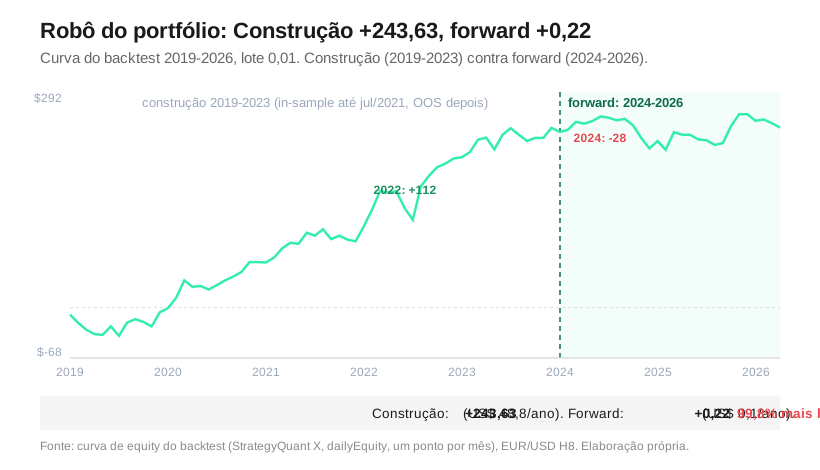
Na Strategy 7.5.48, os três períodos ficaram assim:
| Período | Operações | Resultado, em dólares | Pior queda, em dólares |
|---|---|---|---|
| Construção, 01/2019 a 07/2021 | 174 | −9,47 | 65,18 |
| Fora da amostra, 08/2021 a 12/2023 | 194 | 69,84 | 50,27 |
| Forward, 01/2024 a 06/2026 | 187 | 159,94 | 27,71 |
Outros testes respondem a outras perguntas. Um deles sorteia 15% das operações e as retira da conta, 500 vezes, para medir o quanto o resultado depende de poucas operações. Outro mexe nos parâmetros para ver se a regra aguenta uma pequena mudança. O resultado completo deste robô está no Raio-X dele.
O simulado e o portfólio
O simulado roda o robô no mercado de hoje, sem dinheiro real. Deixe pelo menos 2 meses antes de ligar na conta.
Depois, pergunte como esse algoritmo se encaixa no resto do portfólio. Nenhum algoritmo ganha todo mês, e robôs feitos para mercados diferentes dividem a conta quando um deles passa por um período ruim. Na conta real, a emoção continua presente. Isso está em quanto drawdown é normal num robô.
Perguntas frequentes
Preciso saber programar para criar um robô trader?
A etapa que mais pesa é a metodologia: a regra, os testes e o portfólio. Existem plataformas que criam robô sem código, e os testes continuam obrigatórios em qualquer uma delas. Comparo algumas opções em quanto custa rodar robô por conta própria.
Quanto tempo leva para criar um robô trader?
O simulado sozinho pede pelo menos 2 meses. Antes dele vêm o backtest e os testes de robustez, cujo tempo depende da metodologia e de quantas regras você testa.
O que é overfit em robô trader?
É a regra ajustada ao passado a ponto de decorar o histórico. Ela parece ótima no backtest e perde o comportamento num período que nunca viu, e é isso que o teste fora da amostra procura detectar.
Referências
- Wiecki, Campbell, Lent e Stauth (2016), All that Glitters Is Not Gold: SSRN.
- Bailey, Borwein, López de Prado e Zhu (2014), Pseudo-Mathematics and Financial Charlatanism, Notices of the AMS: artigo.
- Custos e períodos: meu backtest da Strategy 7.5.48 (2019 a 2026).
- Raio-X do Robô Trader: Keltner e Williams %R no USD/JPY H12, 788 operações e 5 testes de robustez
- Raio-X do Robô Trader: Ichimoku e CCI no GBP/USD H8, 390 operações e 5 testes de robustez
- Raio-X do Robô Trader: Keltner e Momentum no EUR/USD H8, 291 operações e 5 testes de robustez
- Raio-X do Robô Trader: Awesome Oscillator e TPO Profile no USD/JPY H8, 331 operações e 5 testes de robustez
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube