O robô. A Strategy 6.6.83 é um robô GBP/USD de barras de 12 horas (H12), com lote 0,01, que compra enquanto o MACD está abaixo da própria média e vende quando as médias de 30 e 40 barras se alinham para baixo. Ela saiu de um ciclo do StrategyQuant de 26.150 estratégias, em que 6 chegaram ao fim, e passou nos 5 testes de robustez da construção, que rodei de novo em 25/10/2026. No backtest de 2019 a junho de 2026 ela fez +US$ 475,77 em 684 operações, e +US$ 81,60 no forward de 2024 a 2026. É o 6º maior resultado de backtest entre os 39 robôs do StrategyQuant da carteira. Abaixo, cada número que eu medi.
O tombo é a queda do pico ao fundo da curva. O teto é o tombo em que o robô sai da carteira. Ele vem do Monte Carlo do backtest e vale US$ 265,63 nesta Strategy, o 3º maior entre os 39 SQX. A régua de saída é esse teto, e não o resultado de um período curto.
Este texto é o estudo de um robô do meu portfólio. Ele é um dos 54 que rodam na minha conta real, ligada em 3 de setembro de 2026 com saldo-base de US$ 1.000,19, em lote mínimo de 0,01. Dos 54, 39 são SQX, feitos no StrategyQuant X, e 15 são grids. Não recomendo operar esta estratégia. Ela não está à venda. Resultado passado não garante resultado futuro. A ida para a conta real está no capítulo 19 do Diário, e outro robô de GBP/USD da carteira, na Raio-X da Strategy 4.4.79.
O que a pesquisa mostra: Kaminski e Lo (2014) mostram que, se o preço segue um passeio aleatório, uma regra simples de stop-loss só pode reduzir o retorno esperado, e que na presença de momentum, a continuação do movimento recente, ela pode agregar valor (Journal of Financial Markets, 18, 2014, p. 234-254).
De onde ele veio: 26.150 estratégias, 6 sobreviventes
Os robôs do meu banco nasceram num projeto do StrategyQuant X que rodou de 20 de junho a 1º de julho de 2026, em ciclos. Cada ciclo gera estratégias com um algoritmo genético e passa as aceitas por sete portões em fila. Quem cai num portão é apagado. No projeto inteiro foram 218 ciclos e 10.003.131 estratégias geradas, e 345 passaram no último portão. É uma em cada 29 mil.
A 6.6.83 nasceu no ciclo que começou às 5h19 de 28 de junho de 2026. O genético gerou 26.150 estratégias em três minutos, aceitou 605 e guardou 600. Pra ser aceita, a estratégia precisava, nos dados de construção, de fator de lucro de pelo menos 1,10, pelo menos 3 operações por mês e estabilidade da curva de pelo menos 0,40, e não podia andar junto com as que já estavam no banco. O registro do ciclo conta as reprovadas: 20.452 pelo fator de lucro, 2.544 por operar pouco, 1.812 pela estabilidade e 321 pela correlação.
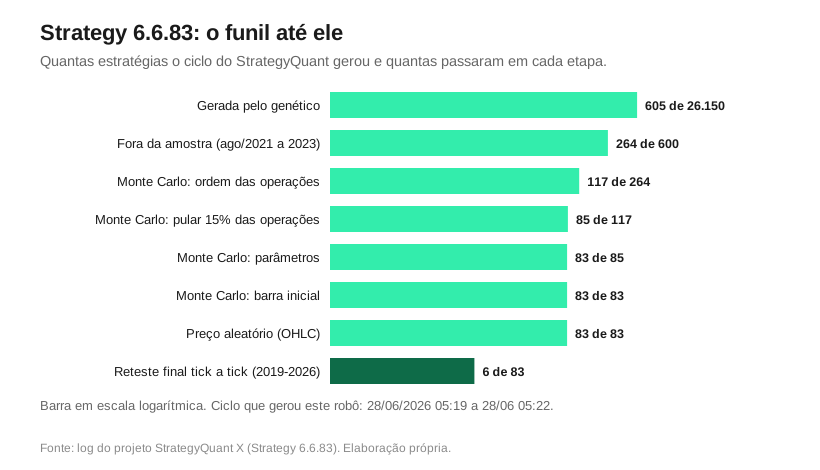
Das 600, 264 se pagaram de agosto de 2021 a dezembro de 2023, período que o genético nunca viu. Foi um ciclo de fora da amostra fácil. Quase metade passou. O Monte Carlo de ordem cortou 147 e o de pular operações, mais 32. Parâmetros tirou 2. Barra inicial e preço aleatório não tiraram nenhuma. O reteste final, tick a tick de 2019 a 2026, deixou 6 de 83. A 6.6.83 é uma delas. Esses números saem do registro do próprio StrategyQuant, e a ligação entre o robô e o ciclo é a data de geração gravada dentro do arquivo .sqx dele.
Como ele funciona, em português
A compra exige o fechamento abaixo da banda superior de Bollinger, a média dos últimos 10 fechamentos mais 2,0 desvios padrão deles, e o OsMA abaixo de zero. O OsMA é a diferença entre o MACD, a distância entre as médias exponenciais de 12 e de 26 barras, e a média de 9 barras do próprio MACD. Ele fica negativo quando o MACD está abaixo dela. O robô compra a mercado com o impulso de curto prazo em queda.
A venda usa outra conta. Ela pede a média de 40 barras igual ou acima da média de 30, o que alinha as médias para baixo, o fechamento de 3 barras atrás abaixo da banda superior de Bollinger de 2,1 desvios e a regra de compra desligada. A compra fecha no stop de 0,4% do preço, depois de 9 barras ou por sinal. A venda fecha no stop de 0,7% ou depois de 6 barras. O sinal de saída dela está gravado como “false” no arquivo, então nunca dispara. Com o GBP/USD a 1,34, como em julho de 2026, 0,4% e 0,7% dão 54 e 94 pips.
A lógica completa, sem esconder nada
A regra saiu do arquivo .sqx pelo extrator do projeto, com duas condições para comprar, três para vender (a terceira é a regra de compra desligada) e uma saída por sinal em cada lado.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | Fechamento da barra anterior abaixo da banda superior de Bollinger E OsMA da barra anterior abaixo de zero; ordem a mercado | Bollinger de 10 períodos e 2,0 desvios; OsMA 12, 26 e 9 |
| Saída comprada | Stop de 0,4% do preço, prazo de 9 barras, ou sinal: OsMA lento subindo E regra de compra desligada E posição comprada | OsMA 24, 52 e 9; stop móvel de 2,5 × ATR(42), com ativação não especificada no arquivo |
| Entrada vendida | Média de 40 barras (1 barra atrás) igual ou acima da média de 30 barras (2 barras atrás) E fechamento de 3 barras atrás abaixo da banda superior E regra de compra desligada; ordem a mercado | Médias simples de 40 e 30; Bollinger de 10 períodos e 2,1 desvios |
| Saída vendida | Stop de 0,7% do preço e prazo de 6 barras; o sinal de saída está gravado como false e nunca dispara | Stop móvel de 2,7 × ATR(47), ativo a partir de 1,2 × ATR(37) |
| Tamanho | Lote fixo | 0,1 no arquivo; 0,01 no reteste e na conta |
ATR é a média da amplitude verdadeira das barras, e o stop móvel acompanha o preço a essa distância. Ele fechou só 3 das 684 operações do backtest. As outras saídas foram 349 no stop fixo, 192 por tempo e 140 por sinal, e as 140 são todas compras. Nenhuma condição olha calendário econômico nem filtra horário.
Os três períodos, cada um julgado com dado novo
A história de um robô do StrategyQuant tem três períodos, e cada um é julgado com dado que o anterior não viu. A construção vai de janeiro de 2019 a julho de 2021: é onde o genético escolheu as regras. O fora da amostra vai de agosto de 2021 a dezembro de 2023: é o portão que reprovou 336 das 600 estratégias do ciclo. O forward vai de janeiro de 2024 a junho de 2026, e nenhum teste da construção olhou pra ele. Ali o robô nunca foi julgado. As datas vêm do projeto do StrategyQuant como ele estava em 24 de junho de 2026, no meio da geração.
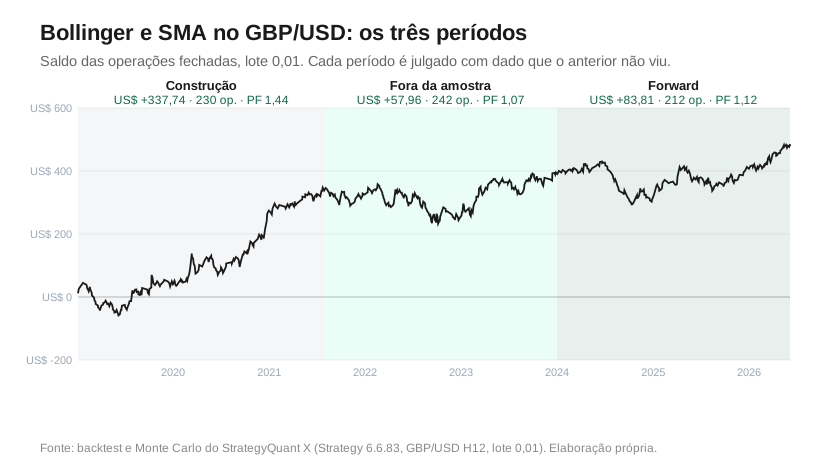
Os números abaixo saem do reteste tick a tick, operação por operação, lançadas na data em que fecham, sem comissão. Este robô fez quase todo o lucro na construção. Foram US$ 337,74 em 31 meses, fator de lucro de 1,44. O fora da amostra deu 1,07 e o forward, 1,12. O lucro por mês foi de US$ 10,89 na construção, US$ 2,00 no fora da amostra e US$ 2,87 no forward. O tombo cresceu a cada período: US$ 103,04, 125,36 e 136,14.
| Período | Operações | Lucro | Fator de lucro | Acerto | Pior tombo |
|---|---|---|---|---|---|
| Construção, 01/2019 a 07/2021 | 230 | US$ 337,74 | 1,44 | 43,0% | US$ 103,04 |
| Fora da amostra, 08/2021 a 12/2023 | 242 | US$ 57,96 | 1,07 | 38,4% | US$ 125,36 |
| Forward, 01/2024 a 06/2026 | 212 | US$ 83,81 | 1,12 | 46,7% | US$ 136,14 |
| Só as vendas, construção | 71 | US$ 154,52 | 1,62 | 53,5% | US$ 48,30 |
| Só as vendas, fora da amostra | 94 | US$ 3,11 | 1,01 | 44,7% | US$ 98,63 |
| Só as vendas, forward | 80 | −US$ 5,64 | 0,98 | 46,2% | US$ 105,90 |
| Só as compras, forward | 132 | US$ 89,45 | 1,25 | 47,0% | US$ 74,36 |
A tabela separa as duas pernas. Na construção, 71 vendas deram US$ 154,52, com fator de lucro de 1,62. Depois, a venda ficou perto do empate: US$ 3,11 no fora da amostra e −US$ 5,64 no forward. As compras carregaram os dois períodos, e no forward fizeram US$ 89,45 com fator de 1,25. O portão do fora da amostra olha o robô inteiro. O stop levou 52% das operações na construção, 54% no fora da amostra e 46% no forward. O que encolheu foi o ganho médio: US$ 11,12, 9,98 e 7,78.
Onde ele ganhou e onde ele perdeu
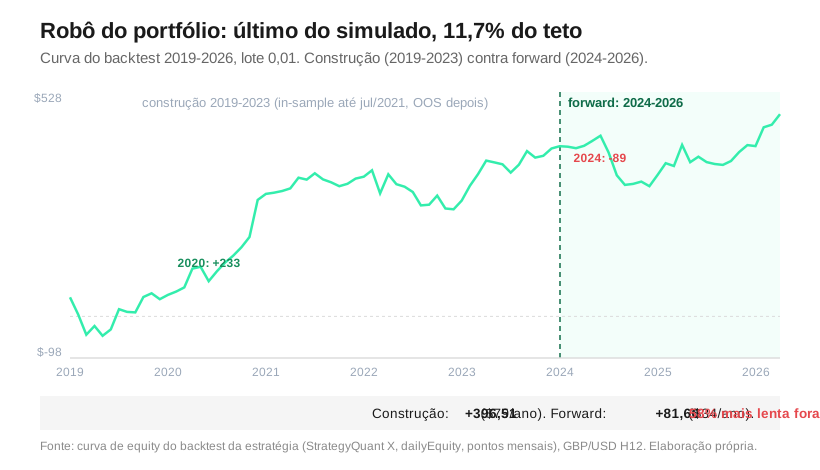
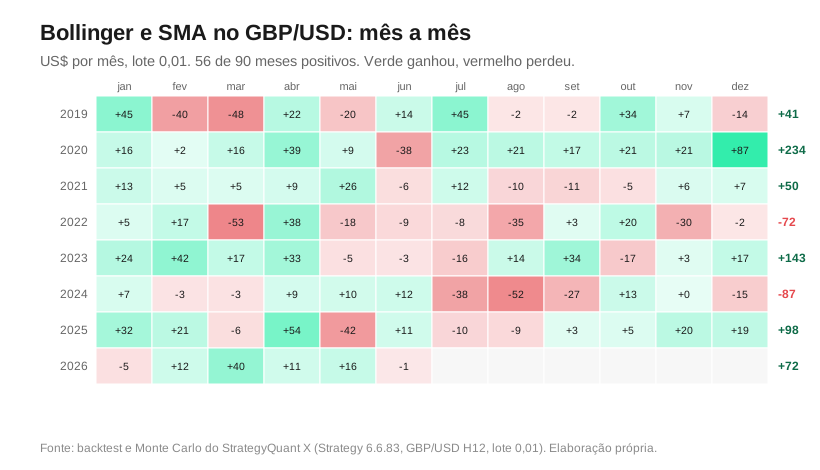
Seis dos oito recortes anuais fecharam no positivo. 2020 foi o melhor, com +US$ 233,37: a curva saiu de 40,63 no fim de 2019, caiu a 31,37 em 14 de janeiro e chegou a 274,00 em 31 de dezembro, enquanto o GBP/USD caiu 1.791 pips em 10 pregões até 20 de março e subiu 2.277 depois. Em 2021, num ano de faixa de 1.088 pips, fez +50,20. O gráfico de barras soma as operações pela data de fechamento, e por isso cada ano difere da curva diária em poucos dólares.
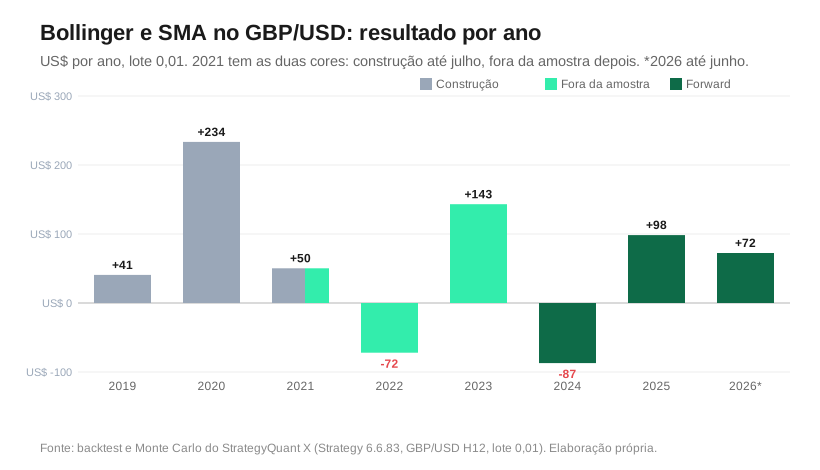
As duas perdas vieram em 2022 e 2024. Compras e vendas perderam juntas. Em 2022 o par caiu 10,63% e o robô fez −72,36, com −56,05 nas compras e −16,04 nas vendas. Em 2024, com a menor faixa diária média anual do feed da Tickmill desde 2008, 79,7 pips, fez −88,65, e dali saiu o pior tombo do backtest: de 430,93 em 19 de junho a 290,29 em 10 de outubro, US$ 140,64. Em 2023 e 2025, os dois anos de tendência de alta do par, a compra faz o resultado: +143,76 em 2023, com o par subindo 5,43%, e +86,80 em 2025, com alta de 7,61%. A divisão por lado vem do CSV do reteste, antes da comissão, e difere da curva em até US$ 2 por ano.
Mês a mês, foram 56 meses positivos em 90. O melhor foi dezembro de 2020, com US$ 87,21, o fim do melhor ano. O pior foi março de 2022, com −US$ 53,43.
Os cinco testes de robustez, rodados de novo
O arquivo .sqx do robô guarda o reteste final e um Monte Carlo, mas não guarda o resultado dos testes da construção. Então rodei os cinco de novo no StrategyQuant, em 25 de outubro de 2026, com a mesma janela (2019 a 2023), a mesma precisão e o mesmo critério que o projeto usava em junho. Cada teste faz 500 simulações. O critério olha o pior 5% delas, ou seja, o resultado que 95% das simulações superam: fator de lucro acima de 1, lucro de pelo menos 50% do original, rebaixamento de no máximo 175% do original e retorno sobre rebaixamento de pelo menos 25% do original. Ele passou nos cinco. A tabela mostra a folga de cada um.
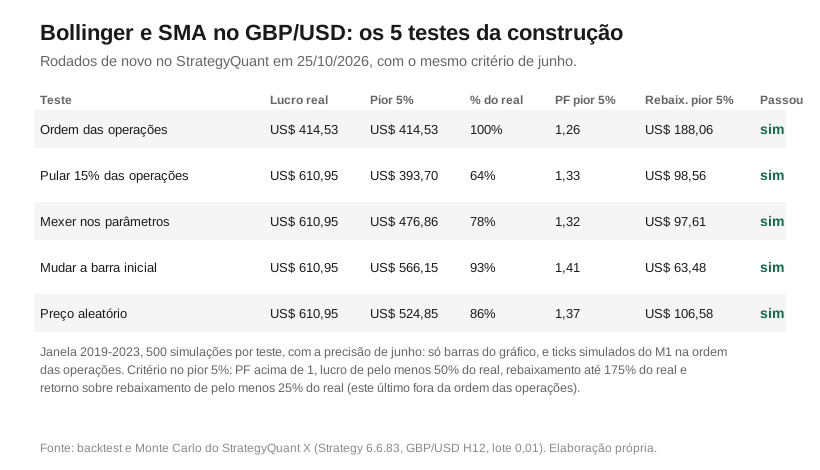
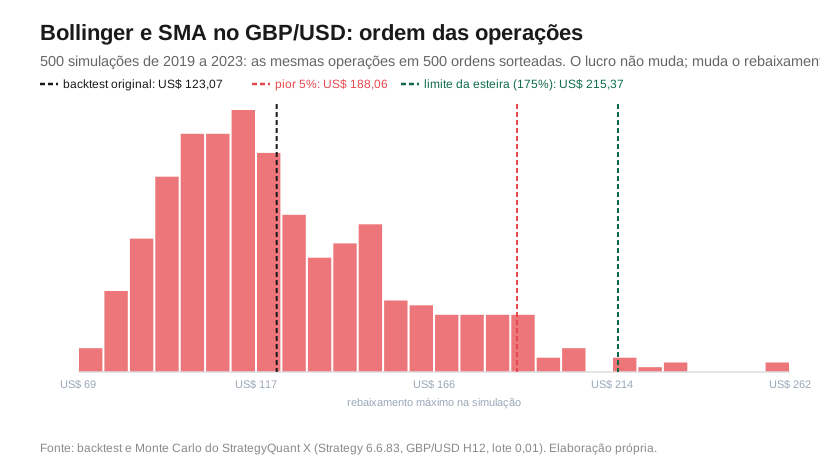
O teste de ordem das operações embaralha a sequência das mesmas operações. O lucro final não muda, porque a soma é a mesma. O que muda é o caminho. E o caminho decide o tombo. No pior 5% das 500 ordens o rebaixamento foi de US$ 188,06, contra US$ 123,07 na ordem real, ou 153% dela. O limite era 175%.
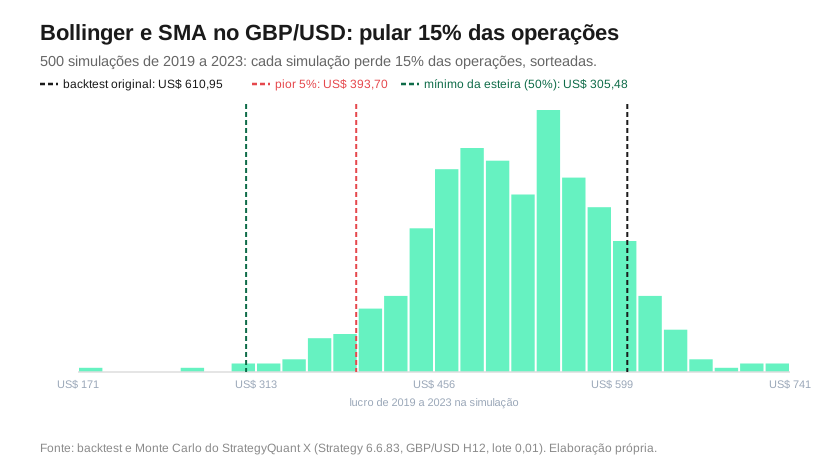
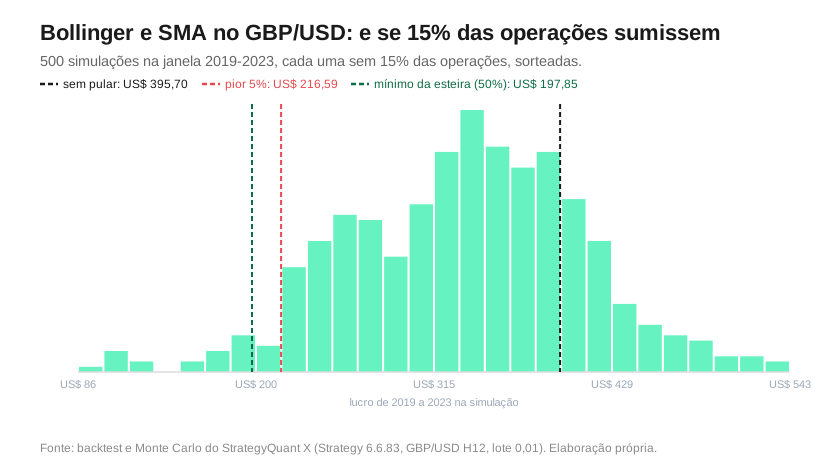
O teste de pular operações sorteia 15% das operações e tira da conta, 500 vezes. Ele simula o que acontece quando a corretora rejeita a ordem, o servidor cai ou a conta abre atrasada. No pior 5%, o lucro caiu de US$ 610,95 para US$ 393,70, ou 64% do original. O mínimo era 50%. Foi o teste mais apertado dos cinco.
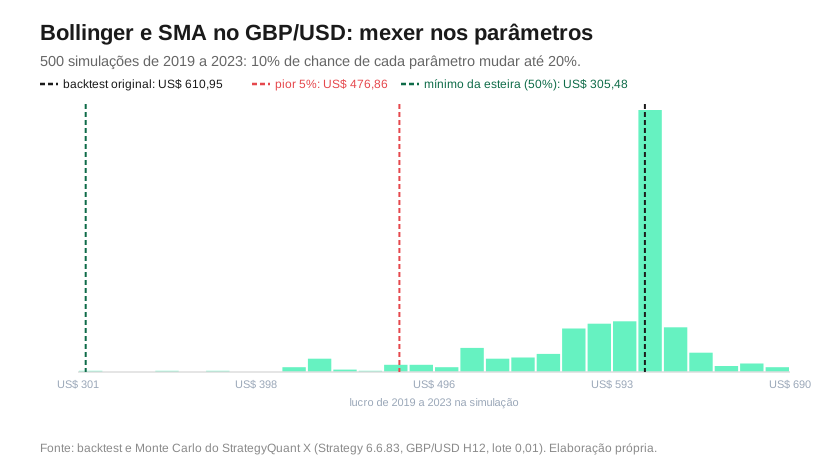
O teste de parâmetros sorteia, em cada simulação, mudanças de até 20% em cada parâmetro, com 10% de chance por parâmetro. É a pergunta que eu faço a todo robô: se a Bollinger de 10 barras vira 8 ou 12, a estratégia ainda ganha? No pior 5% o lucro ficou em US$ 476,86, 78% do original, com fator de lucro de 1,32. Estratégia ajustada demais aos dados quebra aqui. Esta não quebrou.
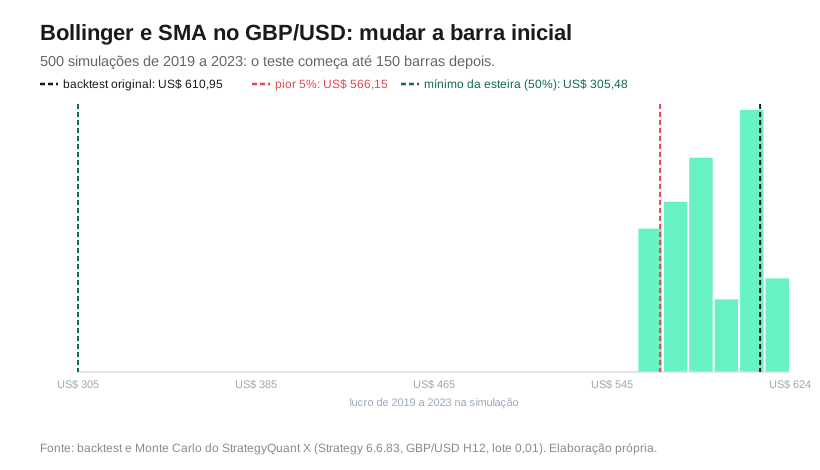
O teste de barra inicial começa o backtest até 150 barras depois, o que muda o estado dos indicadores no começo. No pior 5% o lucro foi de US$ 566,15, 93% do original. Foi o teste mais folgado. O começo do teste quase não pesa.
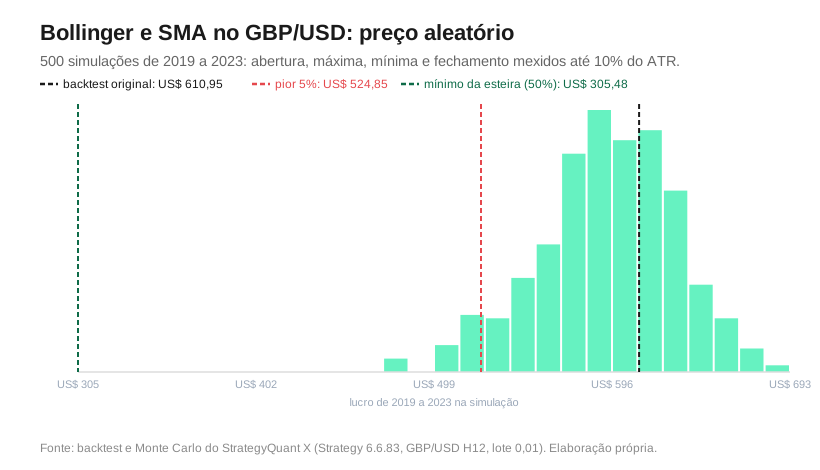
O teste de preço aleatório mexe na abertura, na máxima, na mínima e no fechamento de cada barra em até 10% do ATR de 14 barras, e nos gaps também. Ele simula outro histórico do mesmo mercado. No pior 5% o lucro ficou em US$ 524,85, 86% do original, e o rebaixamento subiu de US$ 63,48 para US$ 106,58.
O mesmo robô em três precisões de backtest
Repare que o lucro “original” do quadro não é o mesmo em todos os testes, e nenhum deles bate com o reteste final. É a precisão do backtest. O mesmo robô, nos mesmos anos de 2019 a 2023, deu três números:
| Precisão | Onde foi usada | Operações | Lucro 2019-2023 |
|---|---|---|---|
| Só as barras de 12 horas | Construção e 4 dos 5 testes | 432 | US$ 610,95 |
| Ticks simulados a partir do gráfico de 1 minuto | Teste de ordem das operações | 469 | US$ 414,53 |
| Tick real, com spread real | Reteste final, curva e números deste artigo | 472 | US$ 395,70 |
A precisão de barra deu 1,54 vez o tick real, com 40 operações a menos. Numa barra de 12 horas cabe muito movimento, e um stop de 0,4% fica a uns 54 pips. Quando o preço toca o stop e outra saída dentro da mesma barra, o simulador sem ticks não sabe qual veio primeiro e escolhe por regra. Aqui, a escolha favoreceu o robô. Refiz o teste de pular 15% das operações em cima do tick real: no pior 5%, o lucro de 2019 a 2023 fica em US$ 216,59, 55% dos US$ 395,70. Passa por 5 pontos. Nenhuma das 500 simulações terminou no prejuízo.
Ele sobreviveu fora da amostra?
Sobreviveu com 42% do ritmo da construção. De 2019 a 2023 a Strategy fez +US$ 396,51, ou US$ 79,3 por ano, e de janeiro de 2024 a 5 de junho de 2026 fez +81,60, ou US$ 33,6 por ano. As duas partes somam 478,11 e o total da curva é 475,77, porque a curva perdeu 2,34 no primeiro dia de 2024 (de 394,94 em 29/12/2023 para 392,60 em 01/01/2024), que fica fora das duas contas. A curva parte de −1,57 em 01/01/2019, e é dali que se medem os 396,51. A construção junta duas etapas: o StrategyQuant X otimizou a regra de janeiro de 2019 a julho de 2021 (in-sample) e aprovou de agosto de 2021 a dezembro de 2023 (out-of-sample), e na curva diária a primeira deu +338,23, ou US$ 131 por ano, e a segunda +58,29, ou US$ 24 por ano (as duas somam 396,51 sem arredondar). O forward, com US$ 33,6 por ano, ficou acima da segunda e bem abaixo da primeira.
Chamo 2024-2026 de forward porque veio depois do build, do out-of-sample e do Monte Carlo de aprovação, todos até dezembro de 2023. Há dois poréns. O reteste final rodou até junho de 2026 e marca as 684 operações como in-sample, e a esteira montou a carteira medindo 2024-2026, então para a carteira esse trecho é in-sample, e número in-sample infla. Não descartei robô por esse retorno. No forward, as 132 compras fizeram +81,53 e as 80 vendas −10,44, no líquido. Na construção, as vendas fizeram +147,73.
Por que a esteira deixou ele no portfólio
A esteira é o programa que monta a carteira, e o retorno do forward não é critério de corte nela. Na rodada de 12/07/2026 ela limitou cada célula de comportamento, par e direção a 10 robôs e fechou a carteira quando a maior de três medidas de risco, vezes 1,5, coube no teto de capital da carteira. A Strategy 6.6.83 consta da lista final das seis rodadas da esteira, cinco de 02/07 e a de 12/07, na célula tendência × GBP/USD × comprado, com 7 robôs.
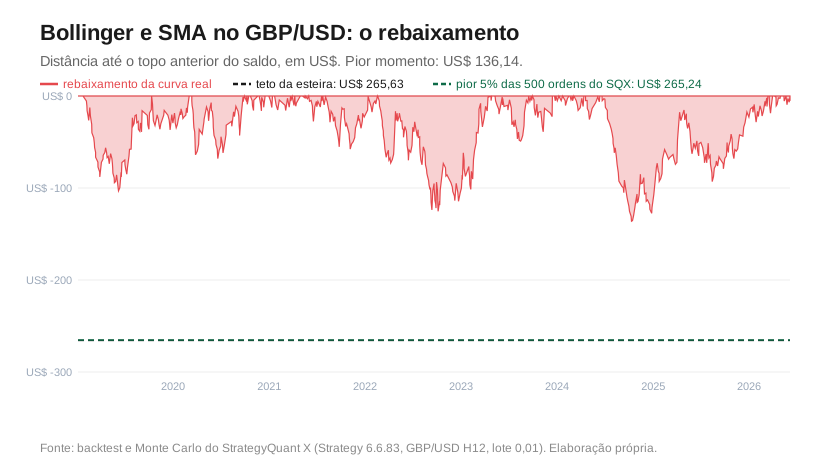
Cada robô sai com dois tetos. O de tombo é o percentil 95 do maior tombo nas simulações de Monte Carlo do backtest, e vale US$ 265,63 aqui. O de tempo, 1.343,9 dias úteis, é o prazo sem pico novo. O pior tombo do backtest ocupa 52,9% do primeiro, e o maior trecho sem pico novo, 452 dias úteis, de 19/06/2024 a 15/03/2026, ocupa 33,6% do segundo. Por que tirar robô pelo teto e não por um ranking de poucas semanas? Porque poucas posições são amostra curta.
O teto sai daqui. O StrategyQuant grava no .sqx 500 simulações que sorteiam, com reposição, as operações do reteste de 2019 a 2026. O leque abaixo mostra as 500 curvas: a faixa clara cobre 90% delas e a escura, a metade do meio. A curva real ficou na faixa escura em 527 das 684 operações, 77,0%. Ela passou acima da clara só da 2ª à 4ª operação, em janeiro de 2019, e nunca abaixo.
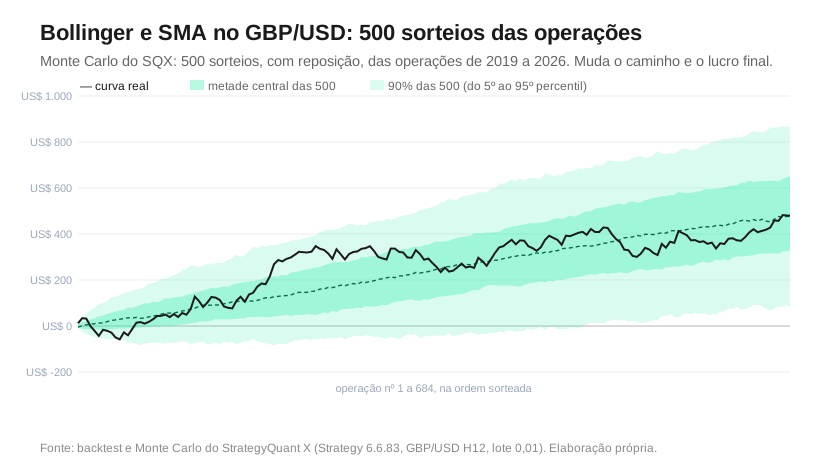
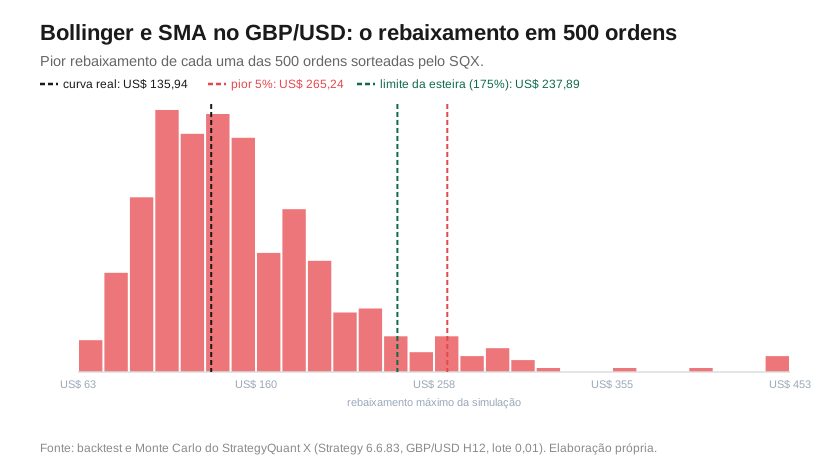
O p95 do pior tombo dessas 500 deu US$ 265,24, a 39 centavos do teto da esteira. A pior chegou a US$ 452,87. A janela muda a medida: no período inteiro o p95 é 1,95 vez o tombo real de US$ 135,94, e na janela da construção o mesmo teste deu 1,53 vez. O teto da carteira usa o número do período inteiro. É o mais conservador dos dois.
Nas operações fechadas o pior tombo é de US$ 136,14, com fundo em 10 de outubro de 2024, 4,50 abaixo do da curva diária, que marca também a posição aberta. O topo anterior, nas fechadas, é de 20 de junho de 2024, e só foi superado em 13 de março de 2026: 627 dias corridos abaixo dele, quase o mesmo trecho que a curva diária mede em 452 dias úteis, de 19/06/2024 a 15/03/2026.
Quanto custo ele aguenta
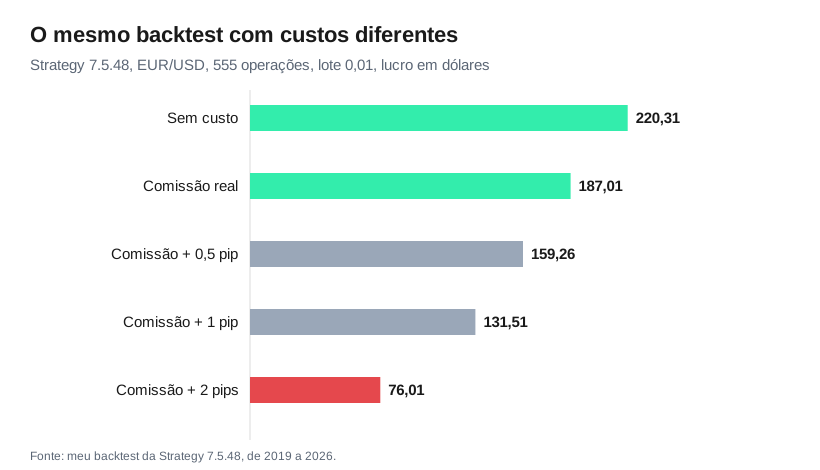
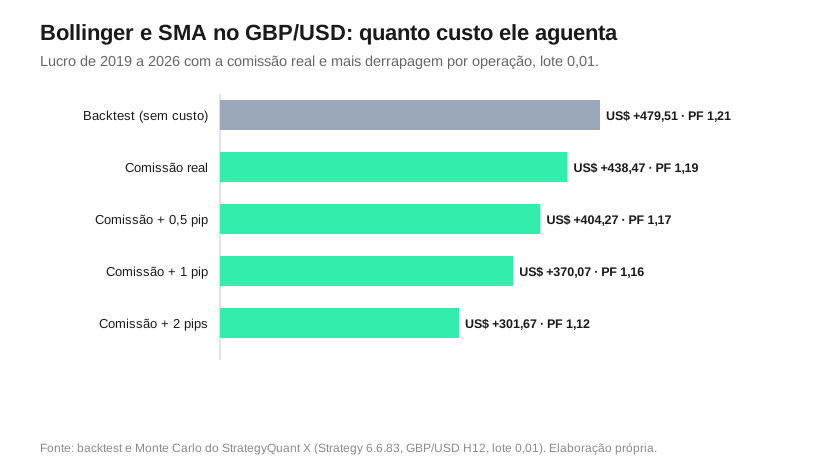
O backtest do StrategyQuant roda com comissão zero. A conta não. A conta paga US$ 0,06 por operação, e a execução real tem derrapagem. Refiz a conta das 684 operações com a comissão e mais 0,5, 1 e 2 pips de derrapagem em cada uma. Com 2 pips a mais por operação, o lucro cai de US$ 479,51 para US$ 301,67, e o fator de lucro, de 1,21 para 1,12. São precisos 6,4 pips de derrapagem média, além da comissão, pra zerar o lucro. Com o stop da compra a uns 54 pips, são 12% do risco de cada operação.
Metade das operações termina no stop, e o lucro vem do resto
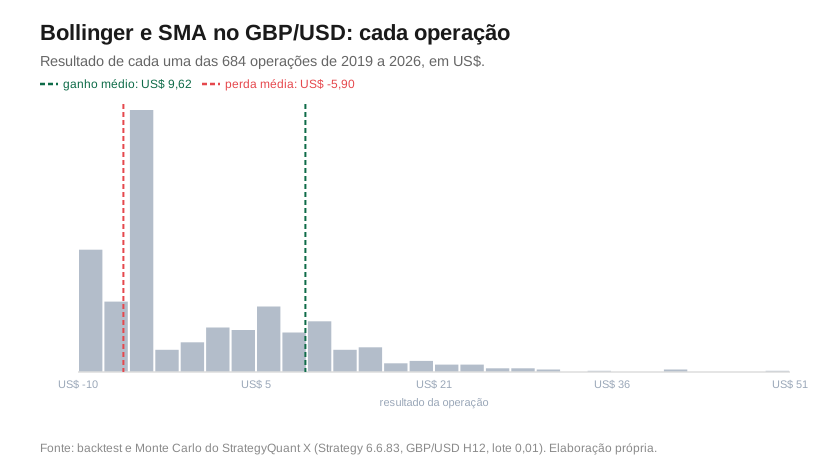
A distribuição das 684 operações mostra o desenho do robô. A perda média é de US$ 5,90 e o ganho médio, de US$ 9,62, antes da comissão: 1,63 vez. Com acerto de 42,5%, sobram US$ 0,70 por operação. A maior perda foi de US$ 9,77, o stop cheio da venda, e o maior ganho, de US$ 50,95. A maior sequência de perdas foi de 12 operações seguidas, na construção.
| Como a operação terminou | Quantas | Resultado somado, sem comissão |
|---|---|---|
| Stop fixo | 349 | −US$ 2.178,33 |
| Limite de barras | 192 | +US$ 1.268,24 |
| Sinal de saída | 140 | +US$ 1.406,26 |
| Stop móvel | 3 | −US$ 16,66 |
No backtest, 349 das 684 operações (51,0%) fecharam no stop fixo e somaram −US$ 2.199,27, com mediana de −5,42. As 335 que fecharam sem o stop fixo somaram +2.637,74, ou +7,87 em média: 140 por sinal (+1.397,86, com 98,6% de acerto), 192 por tempo (+1.256,72, com 79,7%) e 3 no stop móvel (−16,84). Contei no CSV do reteste, já descontada a comissão de US$ 0,06 por operação, e a tabela acima mostra os mesmos grupos antes dela. O total desse CSV é +438,47, e antes da comissão seria +479,51. Os +475,77 do começo vêm da curva do StrategyQuant X, que não desconta comissão e fica US$ 3,74 abaixo dessa soma bruta. Na compra, 57,6% terminam no stop fixo e 31,9% por sinal. Na venda, 60,4% terminam por tempo. Os stops fixos só dão prejuízo. São a metade das saídas. Todo o lucro vem das outras saídas. Kaminski e Lo, citados no começo do texto, medem o que um stop soma ou subtrai do retorno esperado.
O que ele fez com dinheiro na mesa
No simulado, conta demo de 14/07 a 03/09/2026, 50,8 dias, o robô fechou 12 posições, com −US$ 37,94 líquidos de swap e comissão. Agosto teve faixa diária média de 53,5 pips no GBP/USD, a menor média mensal do feed da Tickmill desde 2008. Na conta real, de 03/09 a 25/10/2026, foram 17 posições fechadas, com −US$ 56,54, e uma venda aberta na medição. O tombo usa 21,6% do teto. São 29 posições somando as duas contas, contra 684 no backtest. Ainda é cedo pra medir a estratégia pela conta.
O que este robô ensina
Um robô que acerta 42,5% das vezes vive da diferença entre o que ganha e o que perde. Este para no stop em metade das operações, e as outras saídas, por sinal e por tempo, pagam +US$ 7,87 em média e carregam todo o lucro. Os cinco testes da construção mostram que o desenho aguenta: ele manteve 93% do lucro no teste de barra inicial, 86% no de preço aleatório e 78% no de parâmetros. A lição de método é a dos três períodos: a construção é onde o genético escolheu as regras, e por isso o número que vale é o do forward, US$ 33,6 por ano aqui. O teto de US$ 265,63 é a régua que decide a permanência dele. Eu, particularmente, prefiro essa régua a reotimizar parâmetro.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | GBP/USD H12 | Lido de dentro do arquivo .sqx; magic 240939 |
| Ciclo que gerou o robô | 26.150 geradas, 6 no fim | 28/06/2026; o projeto inteiro gerou 10.003.131 |
| Testes de robustez da construção | 5 de 5 | Rodados de novo em 25/10/2026, critério de junho, precisão de barra |
| Teste mais apertado | Pular 15% das operações | 64% do lucro no pior 5%; 55% refeito no tick real |
| Resultado do backtest | +US$ 475,77 | 01/01/2019 a 05/06/2026, lote 0,01; as 684 operações vêm marcadas IST (in-sample) no export; 6º maior entre os 39 SQX |
| Operações | 684 | 439 compras e 245 vendas; 42,5% de acerto; payoff de 1,60; com a comissão de US$ 0,06 por operação descontada |
| Fator de lucro por período | 1,44 · 1,07 · 1,12 | Construção, fora da amostra, forward |
| Construção 2019-2023 | +US$ 396,51 | US$ 79,3 por ano; in-sample +338,23 e out-of-sample +58,29 |
| Forward 2024-2026 | +US$ 81,60 | US$ 33,6 por ano; 58% mais lento; 212 operações, +71,09 no líquido |
| Pior tombo do backtest | US$ 140,64 | 19/06/2024 a 10/10/2024; 52,9% do teto |
| Teto de Monte Carlo do tombo | US$ 265,63 | Percentil 95; 3º maior entre os 39 SQX; teto de tempo de 1.343,9 dias úteis |
| Operações que fecham no stop fixo | 51,0% | 349 de 684, somando −US$ 2.199,27 no líquido |
| Derrapagem que zera o lucro | 6,4 pips por operação | Além da comissão de US$ 0,06 |
| Simulado 14/07 a 03/09/2026 | −US$ 37,94 | 12 posições |
| Real 03/09 a 25/10/2026 | −US$ 56,54 fechado | 17 posições fechadas |
| Teto usado ao vivo | 21,6% | Conta real, em 25/10/2026 |
Perguntas frequentes
Quando este robô sai do portfólio?
Sai se o tombo na conta real chegar a US$ 265,63, se passarem 1.343,9 dias úteis sem pico novo ou se a frequência de entradas sair da faixa de 0,1 a 10 vezes a do backtest e o teste estatístico confirmar a diferença (ou ele passar a operar quase só do lado contrário ao registrado). Em 25/10/2026 o tombo contado desde 03/09 estava em 21,6% do teto.
Quais testes de robustez esse robô passou?
Ele passou nos sete portões do StrategyQuant: fora da amostra de agosto de 2021 a 2023, Monte Carlo de ordem das operações, de pular 15% das operações, de parâmetros, de barra inicial, de preço aleatório e o reteste final tick a tick. Os cinco testes de Monte Carlo foram rodados de novo em 25 de outubro de 2026 com o critério de junho, e ele passou nos cinco.
Quantas perdas seguidas esse robô já teve?
No backtest a maior sequência foi de 12 operações, e no forward foi de 11. Com acerto de 42,5%, sequências longas fazem parte do desenho do robô.
Esse robô está à venda?
Não. Ele roda na minha conta real, entre os 54 robôs do portfólio, e aparece aqui como estudo de caso. Nada neste texto é recomendação de investimento.
Referências
- Kaminski, K. M.; Lo, A. W. (2014). When do stop-loss rules stop losses? Journal of Financial Markets, 18, 234-254. dspace.mit.edu.
- Federal Reserve (2026). Federal Reserve issues FOMC statement, 16/09/2026. federalreserve.gov.
- Raio-X do Robô Trader: Keltner e Momentum no EUR/USD H8, 291 operações e 5 testes de robustez
- Raio-X do Robô Trader: Laguerre RSI e VWAP no USD/CAD H8, 422 operações e 5 testes de robustez
- Raio-X do Robô Trader: Awesome Oscillator e TPO Profile no USD/JPY H8, 331 operações e 5 testes de robustez
- Raio-X do Robô Trader: SuperTrend e Williams %R no EUR/USD H12, 477 operações e 5 testes de robustez
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube