O robô. A Strategy 1.5.76 opera EUR/USD em barras de 12 horas (H12), com lote 0,01, e fez +US$ 380,55 no backtest de 2019 a 5 de junho de 2026. O simulado de 14/07 a 03/09/2026 marcou +US$ 17,95 no painel de acompanhamento da carteira, e o robô fechou −US$ 14,65 em 7 posições na conta real até 12/10/2026. O sinal trocou por causa de uma posição só: uma compra aberta em 12/07, antes de o simulado começar, fechou em 17/08 com +US$ 18,30. As duas vendas abertas dentro do simulado somaram −US$ 0,35. No real, o robô já gastou 13,1% do teto de Monte Carlo do tombo.
O simulado e o real deste robô de EUR/USD só parecem opostos porque o painel soma tudo que fechou entre 14/07 e 03/09, e o histórico de negócios da conta mostra que uma das 3 posições abriu antes de o simulado começar. Sem ela, o simulado fica em −US$ 0,35 em 2 vendas, também negativo, mas com 2 posições contra 7 e composição diferente: no real, as 4 vendas fecharam +12,88. É estudo, sem recomendação. O robô não está à venda, roda com o lote mínimo de 0,01 e resultado passado não garante resultado futuro. Ele é um dos 54 robôs da minha conta real de US$ 1.000,19, ligada em 3 de setembro de 2026, e entrou no portfólio pela esteira que monta a carteira. Sete posições são pouca amostra.
O que a pesquisa mostra: Wiecki, Campbell, Lent e Stauth (2016) reuniram 888 algoritmos de trading da plataforma Quantopian com backtest e pelo menos 6 meses de operação depois. O Sharpe do backtest explicou menos de 2,5% do desempenho seguinte (R² abaixo de 0,025), e a distância entre as duas medidas cresceu com o número de backtests rodados na mesma estratégia (The Journal of Investing, 25(3), 2016).
Como ele funciona, em português
O robô tem uma regra de entrada para cada lado, com saídas diferentes. A compra entra a mercado quando o fechamento da barra anterior fica abaixo da linha do SuperTrend e, ao mesmo tempo, a abertura do candle Heiken Ashi (um candle suavizado pela média das barras anteriores) de 2 barras atrás fica abaixo da média móvel de 31 períodos dele. O SuperTrend é uma linha calculada a partir do ATR, a amplitude média das barras, e fechar abaixo dela é o lado de baixa do indicador. Os dois filtros apontam para baixo.
A venda entra a mercado quando a máxima da semana medida 3 barras atrás difere da medida 1 barra atrás, ou seja, quando a máxima semanal mudou nesse intervalo, e o Williams %R de 20 períodos, medido 3 barras atrás, está acima de −80. O Williams %R mostra onde o fechamento está na faixa das últimas 20 barras, de 0 na máxima a −100 na mínima. A compra bloqueia a venda.
Das 477 operações do backtest, 329 foram vendas (US$ 262,32) e 148 foram compras (US$ 98,91). As vendas dão 72,6% do resultado. O CSV de operações, líquido de comissão, fecha em US$ 361,23, e a curva diária do dossiê (o relatório que o StrategyQuant X gera do robô), em US$ 380,55, uma diferença de US$ 19,32. São duas medidas, e digo qual uso em cada número.
A lógica completa, sem esconder nada
A regra saiu do arquivo .sqx pelo extrator do projeto, que lista 11 condições em quatro blocos. A tabela segue o arquivo.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | Fechamento (1 barra atrás) abaixo da linha do SuperTrend E abertura do Heiken Ashi (2 barras atrás) abaixo da própria média | SuperTrend 1, 10 e 6,3; média de 31 períodos, tipo não especificado no arquivo |
| Ordem da compra | A mercado, sem alvo | Stop 0,9% do preço; stop móvel fixo de 180, unidade não especificada no arquivo; sai após 7 barras |
| Entrada vendida | Máxima da semana diferente entre 3 e 1 barra atrás E Williams %R (3 barras atrás) acima de −80 E sem sinal de compra | Williams %R 20 |
| Ordem da venda | A mercado, sem saída por tempo | Alvo 1,7% do preço; stop 0,5%; stop móvel de 1,6 × ATR 17, ativo a partir de 5, unidade não especificada no arquivo |
| Saída comprada | OsMA (2 barras atrás) cruza acima de zero E sem sinal de compra E posição comprada | OsMA 8, 10 e 9, a diferença entre o MACD e a linha de sinal dele |
| Saída vendida | Cadeia que começa com a condição fixa falso, e por isso nunca fecha a posição | Não tem |
Das 477 operações, 189 terminaram no stop, 126 no stop móvel, 106 pela saída após 7 barras, 51 no alvo, 4 por sinal e 1 no fim do teste. As saídas por tempo e por sinal são todas de compras, e as 329 vendas saíram só por alvo, stop, stop móvel ou fim do teste, o que confirma a condição fixa da saída vendida. Só 51 vendas chegaram ao alvo. Elas somaram +US$ 986,41, média de +19,34, contra −849,94 dos 151 stops das vendas, média de −5,63. A mediana do alvo é 190,8 pips. A dos 189 stops é 56,1. Nenhuma regra filtra dia da semana nem horário, e nenhuma lê a agenda econômica. O arquivo traz 0,1 lote, e o backtest exportado e a conta rodam 0,01.
Onde ele ganhou e onde ele perdeu
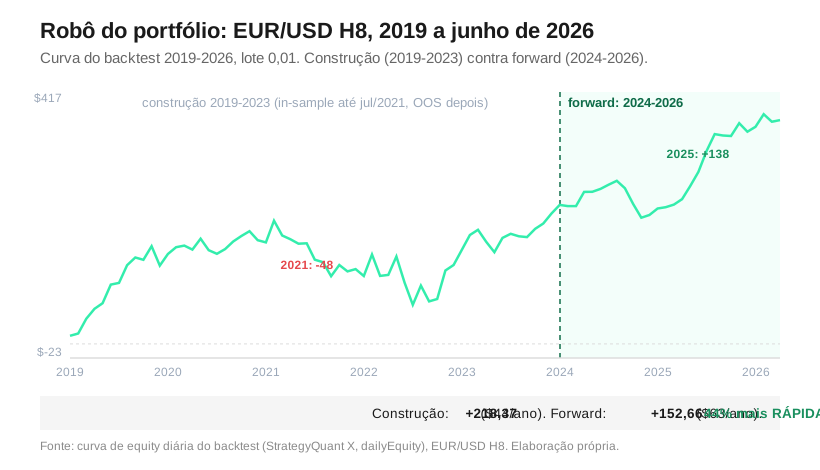
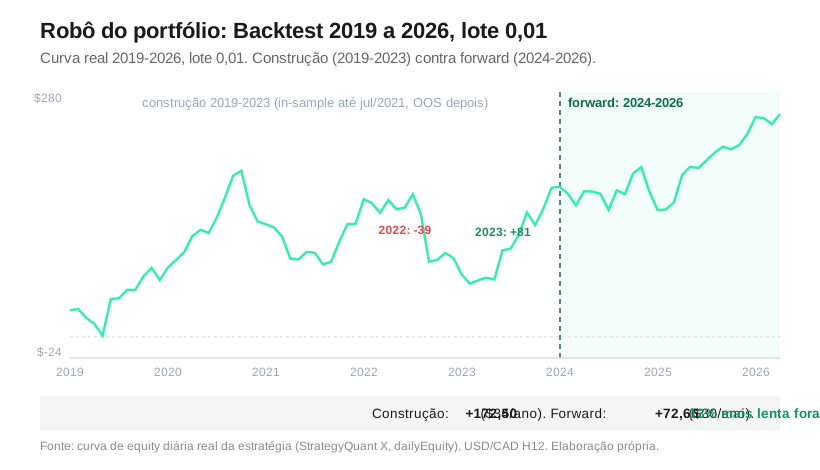
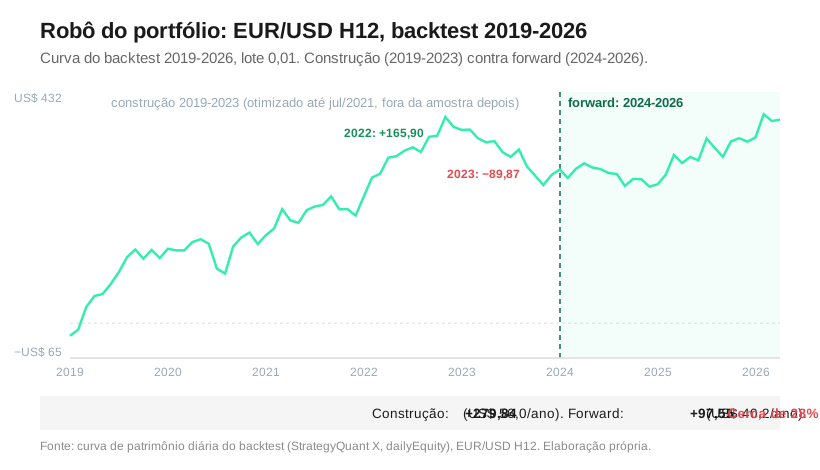
Pela curva do dossiê, o robô fez +US$ 121,67 em 2019, +26,48 em 2020, +53,10 em 2021, +165,90 em 2022, −89,87 em 2023, −21,75 em 2024, +83,89 em 2025 e +38,57 em 2026 até 5 de junho. Seis anos positivos, dois negativos. Os oito anos somam +US$ 377,99; o total de +380,55, a construção de 2019 a 2023 e o forward de 2024 a 2026 partem do primeiro ponto de cada trecho da curva, e por isso não fecham com a soma dos anos. A faixa diária do par, medida nas barras do MT5 da Tickmill, não separa uns dos outros. O ano completo de menor faixa, 2019, com 55,3 pips por dia, deu +121,67. Em 2023, com 77,4, deu −89,87.
O melhor ano, 2022, foi também o de maior faixa do par, com 102,5 pips por dia. O EUR/USD caiu 17,0% da máxima de 10/02 à mínima de 28/09 e subiu 12,3% até o fim do ano, e a curva do robô fez o pico de US$ 397,87 em 22/11. As duas pernas ganharam. Vendas +92,58, compras +65,15, pelo CSV.
O pior tombo do backtest, de US$ 153,83, vai desse pico ao fundo de 244,04 em 10/12/2024. Foram 749 dias corridos. Em 2023, pelo CSV, as duas pernas perderam juntas, vendas −52,12 e compras −45,77, num ano em que o par ficou numa faixa de 827 pips e fechou +3,09%. Foi o único ano assim. Em 2024 só a compra perdeu, com −40,26, contra +7,77 da venda. De outubro a dezembro, quando o par caiu 7,0%, as 7 compras fecharam em −36,23 e as 10 vendas em +20,81.
Ele sobreviveu fora da amostra?
Ficou positivo, num ritmo menor. De 2019 a 2023, a construção, o robô fez +US$ 279,84, ou 56,0 por ano, e de janeiro de 2024 a 5 de junho de 2026, o forward, fez +97,55, ou 40,2 por ano em 886 dias, cerca de 28% abaixo do ritmo da construção. Chamo esse trecho de forward porque o construtor otimizou de janeiro de 2019 a julho de 2021, aprovou até dezembro de 2023 e rodou o Monte Carlo de aprovação até 2023. O reteste final roda de 2019 a 2026 de uma vez, e por isso o arquivo exportado marca as 477 operações como IST (in-sample). A marca descreve o reteste. Eu não descartei robô pelo retorno de 2024 a 2026, e o reteste final também cobre esse trecho.
O forward tem 150 operações. Elas somaram +US$ 105,75 no CSV, com acerto de 42,0% e payoff de 1,69 (ganho médio dividido pela perda média), contra 40,9% e 1,79 no backtest inteiro. A venda fez +81,35 em 104 operações. A compra fez +24,40 em 46. O ritmo menor está em 2024, o único ano negativo, em que a compra perdeu US$ 40,26.
Por que a esteira deixou ele no portfólio
A esteira escolhe os robôs da carteira, e este entrou na lista final das rodadas de 02/07 e de 12/07/2026. A célula dele, EUR/USD com o rótulo tendência, tem 9 dos 39 robôs SQX, e 38 dos 39 levam o mesmo rótulo. Pelo lucro ele ficaria no meio da tabela: é o 16º em lucro do backtest e o 21º em ritmo no forward, entre os 39.
O teto de Monte Carlo do tombo é o percentil 95 de 500 simulações em que o StrategyQuant X sorteia, com reposição, as operações do reteste de 2019 a 2026: US$ 209,53, e o pior tombo do backtest, US$ 153,83, equivale a 73,4% dele (conta minha). O tombo cabe no teto. O teto de estagnação, o tempo máximo sem novo pico, é de 1.195 dias úteis, e o backtest termina com 923 dias úteis sem pico novo (1.291 dias corridos), 77,2% dele (conta minha). O tempo cabe no teto.
Por que decidir pelo teto de Monte Carlo? Porque poucas posições variam demais: 17,8% das janelas de 7 operações seguidas do backtest já somam −US$ 14,65 ou menos. Eu, particularmente, não gosto de reotimizar robô. Prefiro um teto de tombo por Monte Carlo, e o robô que o atinge sai e dá lugar a outro.
De onde vieram os US$ 17,95 do simulado
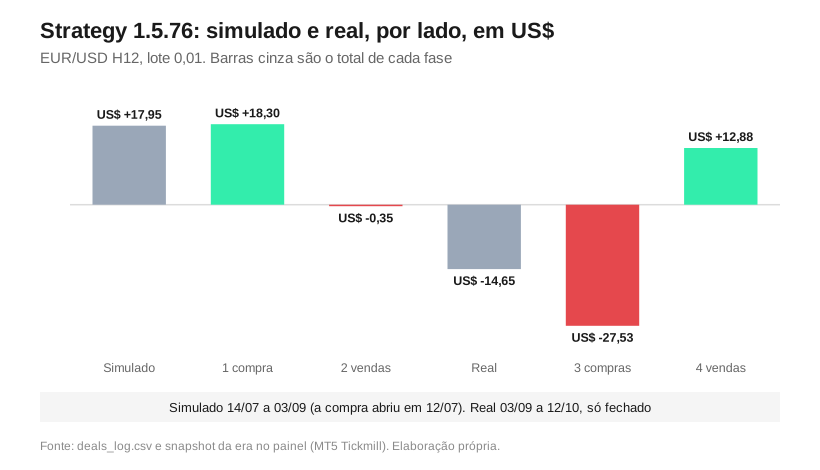
O dia 0 do simulado foi 14/07, às 20h50 no horário do servidor, quando começou a contagem da era de 54 robôs. Este robô já operava na conta demo desde 03/07, e a compra abriu na troca de era de 12/07 à noite. O painel soma o que fechou do dia 0 até 03/09 e registra para esta estratégia 3 operações e +US$ 17,95. No histórico de negócios da conta, o deals_log, em horário UTC, a primeira é uma compra que abriu em 12/07 a 1,13948, 43 horas antes do dia 0, e fechou em 17/08 a 1,15991, com +20,43 de lucro, −2,07 de swap (o juro por noite) e −0,06 de comissão. Rendeu +US$ 18,30 líquido. Ficou 35 dias corridos aberta, cerca de 25 dias de pregão, contra os 3,5 dias de pregão da regra de sair após 7 barras; no backtest, a compra mais longa das 148 durou 6,0 dias corridos. A explicação geral está no capítulo 19 do Diário: a contagem da saída por tempo dos robôs SQX se perde quando o terminal é religado, e esta compra atravessou a troca de era. As outras duas são vendas abertas dentro do simulado: a de 17/08 fechou em 19/08 no stop, com −5,82, e a de 19/08 fechou em 03/09 no stop móvel, com +5,47. Juntas, −0,35.
São duas leituras do mesmo simulado. Com a compra, o robô fez +17,95 em 3 operações, e só com o que abriu depois do dia 0, fez −0,35 em 2. A diferença é de US$ 18,30. É uma posição só. Ela vale mais que o total do painel. O backtest do forward faria nesses 50,8 dias 8,6 operações e +US$ 6,05; o robô fez 3 e +17,95 no painel. No ranking dos 39 SQX, o simulado dele é o 6º melhor pelo número do painel, com a compra de antes do dia 0. Em número de operações no simulado, ele empata com outro robô no 35º lugar dos 39; o 1º fez 31.
O que ele fez com dinheiro na mesa
Na conta real, de 03/09 a 12/10/2026 (39 dias), o robô fez 8 entradas. Sete posições fecharam e uma venda segue aberta, com +US$ 1,71 no painel. Uso o fechado por robô: a soma das posições fechadas, líquida de swap e comissão. Deste robô, são −14,65 fechados e +1,71 abertos, ou −12,94 somando os dois. As datas estão em UTC.
As 4 vendas fecharam em 04/09 (+0,22), 11/09 (+1,09), 14/09 (+5,27) e 21/09 (+6,30), somando +US$ 12,88. As 3 compras perderam todas. Somaram −27,53. A primeira abriu em 21/09 a 1,14804 e fechou em 23/09 no stop, a 1,13769, com −10,53. A segunda abriu em 28/09 a 1,13751, abaixo desse stop, e fechou em 01/10 no stop, a 1,12719, com −10,75. A terceira abriu em 06/10 a 1,12429, de novo abaixo, e saiu em 11/10 a 1,11851 pela regra de 7 barras, com −6,25. Da entrada da primeira compra à saída da última, o par caiu 295,3 pips.
No backtest, 38 das 148 compras (25,7%) terminaram no stop, e na conta real foram 2 das 3. Em 17 dos 146 trios de compras seguidas do backtest (11,6%) as três perderam. Aconteceu na conta real. A amostra é pequena: 3 compras e 4 vendas fechadas no real, 1 compra e 2 vendas no simulado.
O backtest do forward faria nesses 39 dias 6,6 operações e +US$ 4,64. O real fez 8 entradas e 7 posições fechadas, perto do esperado em número, e −14,65 fechados, US$ 19,29 abaixo em dinheiro. Nas 471 janelas sobrepostas de 7 operações seguidas do backtest, ordenadas pelo fechamento e líquidas de comissão, 84 (17,8%) somam −14,65 ou menos, e a pior dá −46,98. No forward, 22 de 144 janelas (15,3%).
O painel marca 13,1% do teto. Refiz a conta nas 7 posições. O pico do resultado fechado foi +12,88, em 21/09, e agora são −14,65, uma distância de US$ 27,53, que dividida pelo teto de 209,53 dá os 13,1%. Bate com o painel. O resultado negativo desde o primeiro dia seria 7,0% do teto. O painel mostra o veredito manter.
O que este robô ensina
Duas contas separam sinal e ruído. A primeira é a data de abertura de cada posição: uma compra aberta antes de o simulado começar valeu US$ 18,30 num total de 17,95. A segunda é o tamanho da amostra: 17,8% das janelas de 7 operações do backtest já somam −14,65 ou menos. O real cabe dentro do backtest.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | EUR/USD H12 | lido de dentro do arquivo .sqx |
| Backtest de 2019 a 5/6/2026 | +US$ 380,55 | curva do dossiê; as 477 operações saem marcadas IST |
| Construção de 2019 a 2023 | +US$ 279,84 | US$ 56,0 por ano |
| Forward de 2024 a 5/6/2026 | +US$ 97,55 | US$ 40,2 por ano; cerca de 28% abaixo da construção |
| Maior tombo do backtest | US$ 153,83 | de 22/11/2022 a 10/12/2024; 73,4% do teto |
| Operações | 477 | 329 vendas e 148 compras |
| Acerto e payoff | 40,9% e 1,79 | líquido de comissão |
| Teto de Monte Carlo do tombo | US$ 209,53 | percentil 95; estagnação de 1.195 dias úteis |
| Simulado de 14/07 a 03/09/2026 | +US$ 17,95 | 3 operações; −0,35 nas 2 abertas depois do dia 0 |
| Real de 03/09 a 12/10/2026 | −US$ 14,65 fechado | 7 posições; aberto +1,71; 13,1% do teto |
Perguntas frequentes
O simulado positivo garante resultado positivo no real?
Não. O simulado deu +US$ 17,95 em 3 operações e o real deu −14,65 em 7 posições. Neste robô, o sinal trocou por causa de uma compra de +18,30 que abriu antes de o simulado começar.
Quantas operações bastam para julgar um robô ao vivo?
Não existe um número fixo. Para este robô, sete posições são poucas: 84 das 471 janelas de 7 operações do backtest (17,8%) somam −US$ 14,65 ou menos. A saída é decidida pelo teto de Monte Carlo, US$ 209,53, e o real gastou 13,1% dele.
O que significa 13,1% do teto de Monte Carlo?
É o tombo dividido pelo teto. O tombo vai do pico do resultado fechado (+12,88) até −14,65, ou US$ 27,53, e o teto é o percentil 95 do tombo simulado, US$ 209,53.
Esse robô está à venda?
Não. Ele roda na minha conta real, entre os 54 robôs do portfólio, e aparece aqui como estudo de caso. Nada neste texto é recomendação de investimento.
Referências
- Wiecki, T.; Campbell, A.; Lent, J.; Stauth, J. (2016). All that Glitters Is Not Gold: Comparing Backtest and Out-of-Sample Performance on a Large Cohort of Trading Algorithms. The Journal of Investing, 25(3). Versão de trabalho no SSRN: ssrn.com.
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
- Anatomia de um Robô do Portfólio: 2º melhor no simulado, pior na conta real
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: o USD/JPY que tirou três robôs da carteira
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube