Resposta rápida. Quanto drawdown é normal num robô de trading? Nenhum percentual vale para todo robô. No meu método, o drawdown normal de um robô é o que cabe no teto em dólar que o Monte Carlo do próprio teste dele mostra, e o percentual desse teto depende do tamanho da conta. Na minha carteira de 54 robôs no lote 0,01, o pior drawdown da conta simulada pela série gravada foi de US$ 207,48 em 50,8 dias, que são 2,10% de US$ 9.866,82. O mesmo valor em dólar ocuparia 20,74% de uma conta de US$ 1.000,19, ou 9,86 vezes mais.
Drawdown é a maior queda do patrimônio da conta, de um pico até o fundo seguinte, antes de um pico novo. Em dólar, ele é do robô. Em percentual, ele é também da conta, e é nesse ponto que as faixas prontas falham. Um guia em inglês da TakeProfit, atualizado em 4 de abril de 2026, dá uma faixa fixa: para a pessoa física, 15% a 25% de drawdown máximo é geralmente aceitável. Uma faixa dessas só vale quando a posição cresce e encolhe junto com a conta, e com lote fixo de 0,01 isso não acontece. Eu medi a mesma carteira em duas contas, as do capítulo 19 do Diário. Com o mesmo lote, o mesmo drawdown em dólar ocupa 9,86 vezes mais da conta menor. É só aritmética. Dá para conferir com uma divisão.
O que a pesquisa mostra: Magdon-Ismail, Atiya, Pratap e Abu-Mostafa (2004) estudaram o drawdown máximo de um movimento browniano com deriva, o modelo de um preço com tendência média e ruído em volta, e calcularam o comportamento do drawdown máximo esperado quando o tempo de observação T cresce: logarítmico com deriva positiva, raiz quadrada de T com deriva zero e linear com deriva negativa (Journal of Applied Probability, 41(1), 2004).
O que o drawdown mede, do pico ao fundo
Patrimônio é o saldo da conta mais o resultado das posições abertas. Eu calculo o drawdown em percentual como o pico menos o fundo, dividido pelo saldo-base da conta, o valor com que a medição começou, vezes 100. O numerador é o prejuízo em dólar entre os dois pontos. O denominador é a conta. O robô e o lote só aparecem no numerador, e o tamanho da conta só aparece no denominador.
A medida tem duas propriedades. A primeira é que o drawdown pertence a um período, porque o fundo só existe depois de passar, e uma leitura do painel num instante responde outra pergunta, quanto a conta está caindo agora. A segunda é que o prejuízo em dólar depende do que os robôs operam e do tamanho da posição, e o percentual herda isso dividido pela conta.
Por que o mesmo drawdown em dólar muda de percentual com o tamanho da conta
Os mesmos 54 robôs, 15 grids e 39 estratégias do StrategyQuant X, rodam no lote 0,01 na conta simulada de US$ 9.866,82 (de 14/07 a 03/09/2026, 50,8 dias) e na conta real de US$ 1.000,19 (desde 03/09/2026), as duas na Tickmill. Com o lote igual, e fora diferenças de execução entre as contas, cada posição ganha e perde os mesmos dólares nas duas, e a mesma sequência de operações produz o mesmo drawdown em dólar. A conta real tem 10,14% do tamanho da simulada, então o denominador encolhe e o percentual cresce 9,86 vezes. O lote mínimo é 0,01. Eu não consigo diminuir a posição junto com a conta.
A série gravada do painel marcou o pior drawdown da era simulada em US$ 207,48, em 21 de agosto de 2026, às 12:00 UTC. A reconstrução diária, que refaz cada dia útil com barras de 5 minutos, deu US$ 227,51 no mesmo dia. A diferença de US$ 20,03 vem do método: a série guarda uma amostra por hora fora das últimas 24 horas e pode perder o minuto exato do fundo, e a reconstrução soma o pior prejuízo aberto de cada par mesmo quando os fundos vieram em horas diferentes.
| Medida do pior drawdown, 21/08/2026 | Valor em dólares | Na conta simulada (9.866,82 dólares) | Na conta real (1.000,19 dólares) |
|---|---|---|---|
| Série gravada | 207,48 | 2,10% | 20,74% |
| Reconstrução diária | 227,51 | 2,31% | 22,75% |
Pra você ter uma noção, os US$ 227,51 que ocuparam 2,31% da conta simulada ocupariam 22,75% da real. O dólar é o mesmo. Muda só a conta.
O que o teste do próprio robô diz ser normal
Para um robô, o normal é o drawdown que fica abaixo do teto que o teste dele mostrou. Eu uso o Monte Carlo do StrategyQuant X, que sorteia com reposição as operações do backtest em 500 caminhos e mede o drawdown que só 5% deles ultrapassam, o percentil 95. Chamo esse valor de teto. Cada caminho reamostra o histórico inteiro de operações do robô, que, no robô de US$ 94,59, cobre de 2019 a 2026.
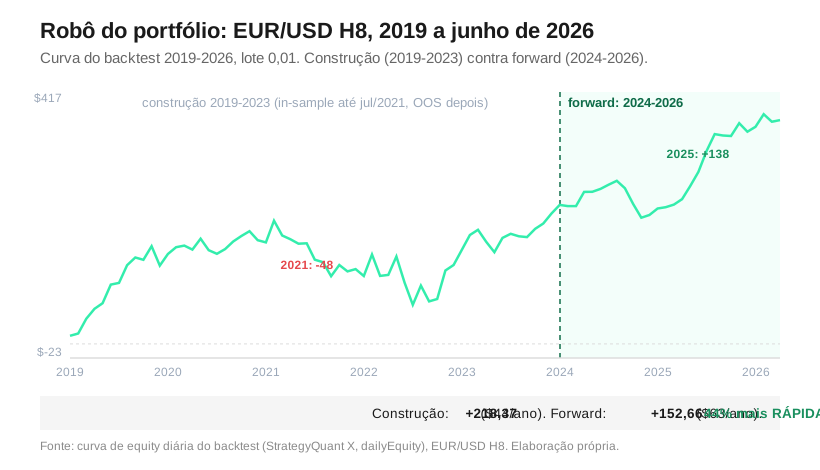
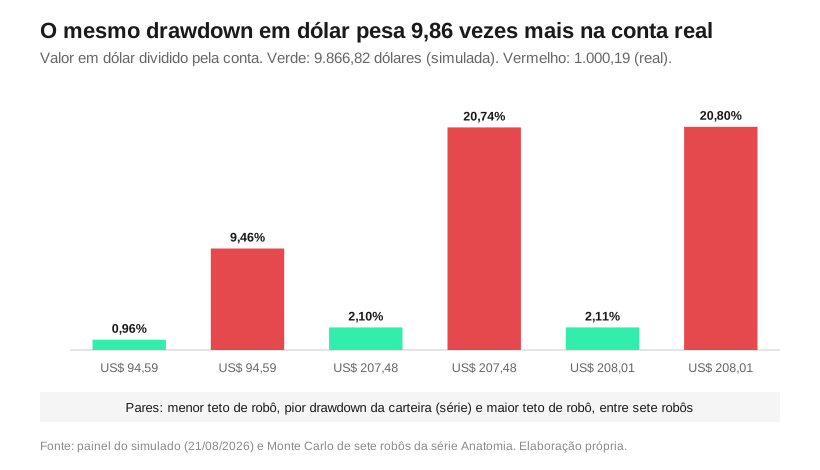
Nos sete primeiros robôs da série Anatomia de um Robô do Portfólio, publicados de 25 de setembro a 9 de outubro de 2026, o teto vai de US$ 94,59, na Strategy 7.5.48 (EUR/USD), a US$ 208,01, na Strategy 6.9.62 (GBP/USD). Os outros cinco ficam em US$ 124,71, 128,77, 133,50, 162,51 e 177,86. O maior teto é 2,20 vezes o menor. Em percentual, o mesmo intervalo vai de 0,96% a 2,11% da conta simulada e de 9,46% a 20,80% da real.
O teto de um único robô chega a 20,80% da conta real. O maior, US$ 208,01, é quase igual ao pior drawdown da carteira inteira na simulada, US$ 207,48, e as janelas são outras. O teto cobre o backtest inteiro. O drawdown da carteira cobre 50,8 dias, e as duas medidas não se comparam.
Os 54 robôs juntos: o drawdown de dois meses da carteira
A carteira tem uma distribuição própria. Em 122 janelas rolantes de 60 dias do backtest de 2024 a 2026, o drawdown dentro de cada janela teve mediana de US$ 258, percentil 75 de US$ 354 e percentil 95 de US$ 439. Esse trecho vem depois da construção de cada robô, mas foi nele que escolhi os 54, então o número é in-sample e otimista por construção. Na conta simulada, os três valores são 2,61%, 3,59% e 4,45%. Na conta real, são 25,80%, 35,39% e 43,89%.
O mesmo dia, duas leituras: 156 contra 207
Em 21 de agosto de 2026 eu anotei que o pior drawdown da era simulada tinha sido de US$ 156,73. O dia estava certo. O valor estava errado. Quando varri a série gravada, 1.233 leituras desde 14 de julho, o pior instante daquele dia apareceu às 12:00 UTC, com US$ 207,48. O valor real era 32% maior que o anotado.
| Hora (UTC) | Fechado, em dólares | Em aberto, em dólares | Drawdown desde o topo, em dólares |
|---|---|---|---|
| 09:08 | +34,17 | −123,33 | 206,45 |
| 12:00 | +36,12 | −126,31 | 207,48 |
| 13:00 | +36,12 | −104,30 | 185,47 |
| 16:00 | +38,07 | −76,96 | 156,18 |
| 17:00 | +38,07 | −77,24 | 156,46 |
Entre 12:00 e 16:00 o prejuízo aberto encolheu US$ 49,35, de 126,31 para 76,96, e o resultado fechado subiu US$ 1,95, de 36,12 para 38,07. A soma dá 51,30. É a diferença entre 207,48 e 156,18. A conta fecha. O 156,73 que anotei não aparece na série gravada. As amostras horárias de 16:00 e 17:00 marcam 156,18 e 156,46, o mesmo patamar.
Na conta de US$ 9.866,82, a leitura errada daria 1,59% e a certa 2,10%, uma diferença de 0,51 ponto percentual. Na de US$ 1.000,19, ela daria 15,67% contra 20,74%, uma diferença de 5,07 pontos. O erro cresce 9,86 vezes.
O US$ 207,48 também é piso, porque um fundo entre duas amostras horárias pode não ter ficado gravado. Magdon-Ismail e coautores calculam que o drawdown máximo esperado cresce com o tempo de observação, e por isso a janela precisa vir escrita ao lado de qualquer percentual.
Por que medir o drawdown em dólar por robô e converter pela conta, e não fixar um percentual universal
Eu, particularmente, prefiro o valor em dólar que o Monte Carlo do próprio robô entrega a reotimizar o robô até o drawdown caber num percentual escolhido antes. São três razões.
A primeira razão é o lote. O lote 0,01 é o piso da corretora, então na conta menor a posição não encolhe e o percentual sobe 9,86 vezes. Um percentual universal pressupõe posição proporcional à conta, e essa proporção não existe aqui.
A segunda razão é o robô. Os sete tetos que mostrei vão de US$ 94,59 a US$ 208,01, uma razão de 2,20. Um limite de 20% aplicado igual a todos ignora o que o teste de cada um já mediu.
A terceira razão é a janela. Pelo resultado de 2004 citado acima, no limite de janelas longas o drawdown máximo esperado cresce com a raiz quadrada do tempo quando o preço não tem tendência. Um percentual sem janela ao lado não tem com o que ser comparado.
Converter é uma divisão. Pego o teto em dólar do robô e divido pelo saldo da conta no começo da medição. Com US$ 208,01 e uma conta de US$ 1.000,19, dá 20,80%. Na simulada, dá 2,11%. Para ver em que tamanho de conta o mesmo teto vira 10%, multiplico por 10, o que dá US$ 2.080,10. É estudo de caso, sem recomendação.
O que esta medição não prova
Cada conta teve um fundo medido. Um fundo é uma observação só. A simulada tem 50,8 dias.
O método muda o número. Na simulada, a série deu US$ 207,48 e a reconstrução US$ 227,51. A reconstrução soma o pior prejuízo aberto de cada par mesmo quando os fundos vieram em horas diferentes, e a série mede o caminho que a conta fez de verdade.
O backtest de 2024 a 2026 é in-sample. Escolhi os 54 robôs nesse trecho, então a mediana de US$ 258 e o percentil 95 de US$ 439 saem otimistas por construção.
O teto é um percentil 95 de reamostragem do backtest, e um robô pode passá-lo. A Strategy 4.4.79 teve no próprio backtest um tombo de US$ 240,45, acima do teto de US$ 177,86, e é a única dos 39 robôs do StrategyQuant X da carteira nessa situação.
O resultado de 2004 vale para um movimento browniano, que é um modelo de preço. Não testei se vale na carteira. Nada aqui recomenda operar nem dimensionar conta. Resultado passado não garante futuro.
Os números deste artigo
| Métrica | Valor | Fonte |
|---|---|---|
| Carteira | 54 robôs (15 grids e 39 do StrategyQuant X), lote 0,01 | Diário, capítulo 19 |
| Conta simulada | 9.866,82 dólares, de 14/07 a 03/09/2026 (50,8 dias) | Diário, capítulo 19 |
| Conta real | 1.000,19 dólares, desde 03/09/2026 | Diário, capítulo 19 |
| Razão entre as contas | 9,86 vezes | 9.866,82 dividido por 1.000,19 |
| Pior drawdown da simulada, série gravada | 207,48 dólares (2,10% e 20,74%) | Diário, capítulo 17 |
| Pior drawdown da simulada, reconstrução diária | 227,51 dólares (2,31% e 22,75%) | Diário, capítulo 19 |
| Valor anotado em 21/08/2026 | 156,73 dólares (1,59% e 15,67%) | Diário, capítulo 17 |
| Drawdown de 60 dias da carteira, backtest 2024 a 2026 | mediana 258, percentil 75 354, percentil 95 439 dólares | 122 janelas, Diário, capítulo 19 |
| Tetos de Monte Carlo de sete robôs | 94,59 a 208,01 dólares (percentil 95) | Série Anatomia de um Robô do Portfólio, de 25/09 a 09/10/2026 |
Perguntas frequentes
Qual é o drawdown máximo aceitável num robô de trading?
Na minha carteira, cada robô tem o seu: o teto de Monte Carlo do teste dele, em dólar, convertido pela sua conta. Nos sete primeiros robôs da série Anatomia de um Robô do Portfólio, publicados até 9 de outubro, o teto vai de US$ 94,59 a US$ 208,01, que são 9,46% e 20,80% de uma conta de US$ 1.000,19. Esse limite é decisão sua. O texto mostra a conta, sem recomendar número.
Drawdown de 20% é normal num robô?
Um drawdown de 20% vale US$ 200 numa conta de mil dólares e US$ 2.000 numa de dez mil, então só dá para julgar com o valor em dólar e a janela ao lado. O mesmo US$ 207,48 da minha carteira foi 2,10% numa conta e seria 20,74% na outra.
Por que o drawdown medido na conta pode diferir do drawdown do backtest?
Nos meus dados aparecem duas causas de diferença: duas leituras do mesmo dia divergiram, 156,73 contra 207,48 (32% de diferença), e o backtest de 2024 a 2026 é in-sample, escolhido no mesmo trecho em que montei a carteira, então sai otimista por construção. Na simulada, o pior drawdown ficou abaixo da mediana do backtest, 227,51 contra 258, em 50,8 dias.
Como converto o drawdown em dólar para o percentual da minha conta?
Divida o drawdown em dólar pelo saldo da conta no começo da medição. Com US$ 207,48 e uma conta de US$ 1.000,19 dá 0,2074, ou 20,74%, e com uma conta de US$ 9.866,82 dá 2,10%. Meça a queda no patrimônio, que inclui a posição aberta, e use o mesmo lote do teste.
Referências
- Magdon-Ismail, M.; Atiya, A. F.; Pratap, A.; Abu-Mostafa, Y. S. (2004). On the maximum drawdown of a Brownian motion. Journal of Applied Probability, 41(1), páginas 147 a 161. doi.org/10.1239/jap/1077134674.
- Mruk, K. Maximum Drawdown in Trading. TakeProfit, atualizado em 4 de abril de 2026. takeprofitapp.com.
- Diário de um Portfólio de Robôs, capítulo 19: as duas contas, as duas medidas do pior drawdown e as 122 janelas de 60 dias.
- Diário de um Portfólio de Robôs, capítulo 17: a série gravada de 21/08/2026 e a correção de 156,73 para 207,48.
- Anatomia de um Robô do Portfólio, Strategy 7.5.48 e Strategy 6.9.62: os dois extremos dos tetos de Monte Carlo entre os sete robôs da série, publicados de 25/09 a 09/10/2026.
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
- Anatomia de um Robô do Portfólio: 2º melhor no simulado, pior na conta real
- Diário de um Portfólio de Robôs (19): O Simulado Passou no Risco com Tombo de 227 Dólares, e Levei os 54 Robôs para a Conta Real
- Diário de um Portfólio de Robôs (18): O Recorde da Era, e a Conta que Ainda Está Abaixo de Onde Começou
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube