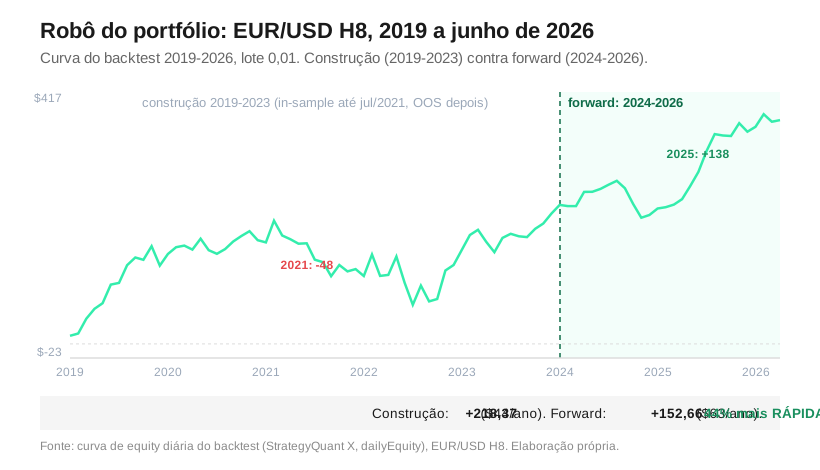
O robô. A Strategy 6.6.58 opera EUR/USD em barras de 8 horas (H8), com lote 0,01, e compra quando o MACD está entre os 16,9% mais baixos das últimas 274 barras e a banda superior do canal de Keltner está caindo. Fez +US$ 218,37 na construção, de 2019 a 2023, e +US$ 152,66 no forward, de 2024 a junho de 2026. No simulado ele registrou 1 operação em 50,8 dias, uma compra aberta em 13/07 que ficou 1.255,7 horas aberta, 9,2 vezes a compra mais longa do backtest, porque a saída por tempo de 9 barras não disparou. Na conta real, até 12/10/2026, são 12 posições fechadas e −US$ 35,80, com tombo de US$ 37,67 desde o pico, ou 18,8% do teto de Monte Carlo de US$ 200,10.
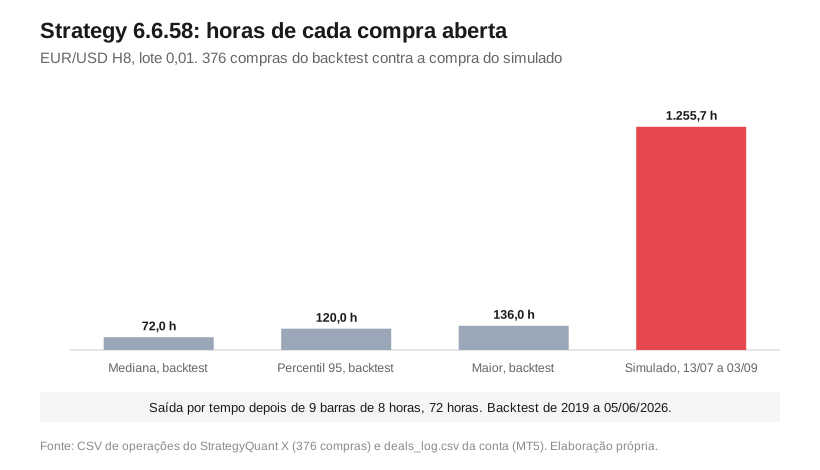
A conta registrou uma operação no simulado porque o robô carrega uma posição por vez e a única posição do período ficou aberta até o último dia. Era uma compra aberta em 13/07/2026, um dia e meio antes de a medição começar. Ela ficou 52,3 dias aberta. A saída por tempo, que no backtest encerra 54,0% das compras depois de 9 barras (72 horas de mercado aberto, de 72 a 136 horas no relógio por causa do fim de semana e do Natal), não disparou, e a causa está no capítulo 19 do Diário. Este robô é um dos 54 da minha conta real de US$ 1.000,19, ligada em 3 de setembro de 2026, e este texto é estudo de caso, sem recomendação: o robô não está à venda, roda com lote mínimo de 0,01 e resultado passado não garante futuro. A Strategy 4.6.77, de USD/CAD, passou pelo mesmo problema numa venda.
O que a pesquisa mostra: Tversky e Kahneman (1971) aplicaram um questionário a psicólogos profissionais e mostraram que as pessoas tratam uma amostra pequena como se ela reproduzisse a população de onde saiu, o que distorce decisões de pesquisa tomadas com poucos dados (Psychological Bulletin, 76(2), 105-110).
Como ele funciona, em português
A compra pede duas condições, lidas na barra anterior. A primeira é a banda superior do canal de Keltner (20 barras, multiplicador 2,0) estar caindo, o que acontece quando a média móvel central cai ou a volatilidade encolhe. A segunda é o MACD (12, 17, 9), a distância entre duas médias exponenciais de 12 e 17 barras, estar entre os 16,9% mais baixos dos valores das últimas 274 barras. Com as duas ligadas, ele compra.
Cada compra tem três saídas. O stop fica a 0,5% do preço de entrada, o alvo fica a 2,7%, 5,4 vezes mais longe, e a saída por tempo vem depois de 9 barras de 8 horas. No backtest, 203 das 376 compras fecharam por tempo (54,0%) e 168 no stop (44,7%). O alvo foi tocado 5 vezes. A venda usa outro sinal e é a minoria: 180 das 556 operações (32,4%), e as compras são 67,6%.
A lógica completa, sem esconder nada
A regra saiu do arquivo .sqx pelo extrator do projeto, e as saídas eu conferi no XML de dentro dele. São 4 regras (2 de entrada e 2 de saída por sinal), e a tabela tem 6 linhas porque o stop, o alvo, a saída por tempo e o stop móvel ficam dentro das duas entradas.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | Banda superior do Keltner caindo (1 barra atrás) E MACD (1 barra atrás) entre os 16,9% mais baixos das últimas 274 barras | Keltner 20 e 2,0; MACD 12, 17 e 9; a mercado |
| Saídas da compra | Stop, alvo e saída por tempo | stop 0,5% do preço; alvo 2,7%; sai depois de 9 barras (72 horas); sem stop móvel |
| Entrada vendida | Fractal de alta de 3 barras (2 barras atrás) E Estocástico com %D lento caindo (1 barra atrás) E sem o sinal de compra | Fractal 3; Estocástico 14, 3 e 3; a mercado |
| Saídas da venda | Stop, alvo e stop móvel | stop 0,5%; alvo 1,3%; stop móvel de 1,2 × ATR de 32 barras, ativo a partir de 85,0 (unidade não especificada no arquivo); sem saída por tempo |
| Saída por sinal, compra | Condição que começa com “false” | nunca dispara |
| Saída por sinal, venda | Condição que começa com “false” | nunca dispara |
O arquivo traz 0,1 lote. O backtest exportado e a conta rodam 0,01. A opção de duplicar posição está desligada nas duas pontas, e nas 556 operações do backtest nenhuma abriu antes de a anterior fechar. Nenhuma condição olha calendário econômico nem horário. Nenhuma saída foi por sinal.
Onde ele ganhou e onde ele perdeu
O par vem das barras do MT5 da Tickmill. Os anos abaixo contam do fechamento do anterior, e a curva diária parte de −2,56 no primeiro ponto, em 01/01/2019, por isso o total do dossiê do robô (US$ 371,53) fica 2,56 acima da soma dos anos (US$ 368,97).
Em 2019 o par caiu 1,94% numa faixa de 691 pips, a menor entre os anos completos. O robô fez +US$ 129,51. Em 2020 o par subiu 8,85%, depois de cair até 1,0636 em 23/03. O robô fez +42,17.
Em 2021 o par caiu 6,81% numa tendência de baixa. O robô fez −47,88, com máximo de 213,81 em 03/03 e mínimo de 110,34 em 12/10. Em 2022 o par caiu 17,0% da máxima de 10/02 até 0,9536 em 28/09 e subiu 12,3% depois. O ano fechou em +6,70. Dentro dele, a curva andou 105,26, do máximo de 150,30 em 25/02 ao mínimo de 45,04 em 28/09, o mesmo dia da mínima do par. Do pico de 03/03/2021 a esse fundo são US$ 168,77 em 574 dias. É o pior tombo do backtest.
Em 2023 o par subiu 3,09%. O robô fez +85,31. Em 2024 ele fez −2,41. A curva foi de 215,81 no fim de 2023 a 273,81 em 01/09 e voltou a 197,78 em 04/12, uma amplitude de 76,03, enquanto o par ficou numa faixa de 613 pips até setembro e caiu 7,0% de outubro a dezembro.
Em 2025 o par subiu 13,38%, a maior alta anual da série. O robô fez +137,77. Foi o melhor ano dele. Em 2026, até 05/06, fez +17,80.
Nos três anos em que o par caiu mais de 5% (2021, 2022 e 2024), o robô somou −US$ 43,59. Nos outros quatro anos completos, somou +394,76; 2026 ficou de fora por estar incompleto (+17,80 até 05/06).
Ele sobreviveu fora da amostra?
O projeto do StrategyQuant X (SQX) otimizou as regras de janeiro de 2019 a julho de 2021 (in-sample) e aprovou de agosto de 2021 a dezembro de 2023 (out-of-sample). Pela curva diária, o in-sample deu +US$ 141,95 e o out-of-sample, +76,42 (conta minha). Juntos são os +218,37 da construção, 43,7 por ano, e o forward, de 2024 a 05/06/2026, deu +152,66, ou 62,9 por ano (o dossiê conta o forward a partir do primeiro ponto de 2024, 216,31, e por isso fica 0,50 abaixo da soma dos três anos, 153,16), uma degradação de −43,8% em que o sinal negativo diz que o forward andou 44% mais rápido.
Comparo o ritmo por ano, porque os trechos têm 5 e 2,43 anos. Chamo 2024 a 2026 de forward com uma ressalva. O reteste final do construtor roda de 2019 a junho de 2026 e marca as 556 operações do CSV como IST, o rótulo do reteste completo. O Monte Carlo de aprovação parou em dezembro de 2023, e eu não tirei robô pelo retorno de 2024 a 2026.
Por que a esteira deixou ele no portfólio
A esteira, o processo que monta a carteira dos 54 robôs, registra este como tendência e comprado, e ele consta na lista final de três rodadas dela, duas de 02/07/2026 e uma de 12/07/2026. Eu, particularmente, não reotimizo robô. Prefiro um teto de tombo por Monte Carlo e a troca de quem o atinge. Para este, o teto é de US$ 200,10 no tombo (percentil 95 do tombo simulado) e de 1.266 dias úteis na estagnação.
O pior tombo do backtest usa 84,3% do primeiro teto, e a maior espera por um pico novo, 727 dias úteis (1.017 dias corridos), de 03/03/2021 a 15/12/2023, usa 57,4% do segundo (conta minha). Por que o teto e não o lucro do forward? O teto limita a perda que cada robô pode dar, e 2,43 anos de lucro são um trecho só.
Por que o simulado contou só uma operação
A conta registra 1 operação e +US$ 18,42 entre 14/07 e 03/09/2026. É uma compra aberta em 13/07 às 05:00 UTC, a 1,14039, e fechada em 03/09, dia da troca do simulado pela conta real, a 1,16208. O lucro foi de 21,69, com swap de −3,21 e comissões de −0,06. Ela durou 1.255,7 horas. No backtest, a mediana das compras é 72,0 horas e o percentil 95 é 120,0. A mais longa durou 136,0. Esta durou 9,2 vezes isso e passou das 136 horas em 18/07.
Nem o stop nem o alvo foram tocados. Pelas regras, calculei o stop em 1,13469 e o alvo em 1,17118, 0,5% e 2,7% do preço de entrada. A mínima desde 14/07 foi 1,1354 em 28/07, cerca de 7 pips acima do stop, e a máxima desde 14/07, 1,1711 em 21/08, ficou a cerca de 1 pip do alvo. Sobrou a saída por tempo.
O SQX guarda a contagem dessa saída numa variável global do MetaTrader 5, com o número da posição no nome. Quando o terminal é religado, a variável se perde. Sem a contagem, a posição passa das 9 barras e segue aberta. A falha é de execução. A auditoria de 02/09 a registra.
O backtest esperava 10,4 operações e +US$ 8,80 em 50,8 dias, no ritmo do forward. Percorri o backtest com janelas de 50,8 dias, uma por dia de início. Deu 2.662 janelas. Nenhuma teve menos de 2 aberturas. A mediana foi 10. O robô abriu 0 operações entre 14/07 e 03/09, porque a única já estava aberta desde 13/07.
O que ele fez com dinheiro na mesa
Medi a conta real em 12/10/2026. Na conta real de US$ 1.000,19, de 03/09 a 12/10 (39 dias), são 13 entradas. Doze posições fecharam. Uma segue aberta desde 08/10. Uso o resultado fechado, a soma das 12 posições no histórico da conta, com swap e comissão, que bate com o monitor: −US$ 35,80. A aberta está em −0,83. O teto mede o tombo desde o pico: o pico foi +1,04 em 10/09, e de lá até −35,80 fechado e −0,83 aberto são 37,67, ou 18,8% de 200,10.
Seis posições fecharam no stop, de −5,67 a −5,97, somando −35,21, e quatro fecharam pela saída de 9 barras, com +2,22, +0,92, −4,13 e +1,84. As outras duas fecharam em 04/09 e 11/09, com −1,18 e −0,26. Do total de −35,80, −33,47 vieram do resultado bruto, −1,61 do swap e −0,72 das comissões.
Os stops custaram o que o backtest diz, −5,87 em média com swap contra −5,74 sem swap nos 168 stops de compra, e 11 compras dariam 4,9 stops com a taxa dele, contra 6 na conta real. O que faltou foi a saída por tempo. Ela rende em média +5,01 sem swap nas 203 do backtest e rendeu +0,21 com swap nas 4 da conta real. Quatro operações não separam nada.
Os seis stops vieram em 16/09, 23/09, 29/09, 01/10 (duas vezes) e 05/10, e entre 23/09 e 05/10 foram 6 posições seguidas no negativo, por ordem de fechamento, somando −33,38. Depois de cada stop, o robô comprou de novo em 2 a 12 horas. As 7 compras de 22/09 a 05/10 entraram cada vez mais baixo, de 1,14778 para 1,11827, 295 pips em 13 dias. O stop de 16/09 saiu no dia em que o Fed subiu o juro para 3,75%-4,00%, e o par fechou aquele dia em −0,68%.
No backtest, 23 das 545 sequências de 12 operações seguidas (4,2%) somaram −35,80 ou menos. A pior deu −64,11. Essas somas descontam 0,06 de comissão por operação, e o CSV do backtest não tem swap. Sequências de 6 perdas seguidas ou mais apareceram 7 vezes, a maior com 12. O esperado pelo forward era 8,0 operações e +US$ 6,76 em 39 dias. A conta real tem 13 entradas. Em 39 dias, 13 aberturas ou mais apareceram em 187 das 2.674 janelas do backtest (7,0%).
O que este robô ensina
Contagem de operações num simulado curto só mede o robô quando a posição mais velha cabe no tempo que o backtest já viu. A compra mais longa do backtest durou 136,0 horas, e a do simulado passou disso em 18/07. Conferir a idade da posição aberta contra esse número pega o problema na primeira semana. As 12 posições da conta real são amostra pequena.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | EUR/USD H8 | lido de dentro do .sqx; magic 262118; lote 0,01 |
| Construção 2019 a 2023 | +US$ 218,37 | in-sample +141,95 e out-of-sample +76,42 |
| Forward jan/2024 a jun/2026 | +US$ 152,66 | 2,43 anos; 62,9 por ano; degradação de −43,8%; 13º de 39 em US$ por ano |
| Maior tombo do backtest | US$ 168,77 | 03/03/2021 a 28/09/2022; 84,3% do teto |
| Operações | 556 | 376 compras e 180 vendas; todas marcadas IST |
| Acerto e payoff | 43,7% e 1,56 | líquido de comissão |
| Maior sequência de perdas | 12 | 11 nas compras; 7 sequências de 6 ou mais |
| Compra mais longa do backtest | 136,0 horas | mediana 72,0 h; a do simulado teve 1.255,7 h |
| Teto de Monte Carlo do tombo | US$ 200,10 | percentil 95; teto de estagnação de 1.266 dias úteis |
| Simulado 14/07 a 03/09/2026 | +US$ 18,42 | 1 operação, aberta em 13/07 |
| Real desde 03/09/2026 | −US$ 35,80 fechado | 12 posições fechadas, 13 entradas; aberto −0,83 em 12/10; tombo de 37,67 desde o pico, 18,8% do teto |
Perguntas frequentes
Por que um robô fica 52 dias com a mesma posição aberta?
Nem o stop nem o alvo foram tocados, e a contagem da saída por tempo se perdeu. Essa contagem fica numa variável global do MetaTrader 5, que some quando o terminal é religado. Foi o caso desta compra e de uma venda de USD/CAD.
Quantas perdas seguidas este robô já teve?
No backtest de 556 operações, a maior sequência foi de 12 perdas seguidas, e sequências de 6 ou mais apareceram 7 vezes. Na conta real, a maior foi de 6 posições seguidas no negativo, de 23/09 a 05/10/2026, somando −US$ 33,38.
Quanto do teto de Monte Carlo ele já usou na conta real?
O tombo dele desde o pico, US$ 37,67, usava 18,8% do teto de US$ 200,10 em 12/10/2026, o 4º maior uso entre os 39 SQX, e o painel marcava manter. O teto é o percentil 95 do tombo simulado, e pela minha regra o robô sai da carteira quando o tombo dele chega lá.
Esse robô está à venda?
Não. Ele roda na minha conta real, entre os 54 robôs do portfólio, e aparece aqui como estudo de caso. Nada neste texto é recomendação de investimento.
Referências
- Tversky, A.; Kahneman, D. (1971). Belief in the law of small numbers. Psychological Bulletin, 76(2), 105-110. doi.org.
- Federal Reserve (2026). Federal Reserve issues FOMC statement, 16/09/2026. federalreserve.gov.
- Anatomia de um Robô do Portfólio: o SQX que mais opera paga 25% do lucro em comissão
- Anatomia de um Robô do Portfólio: o USD/CAD que empatou no forward e a ordem pendente do payroll
- Anatomia de um Robô do Portfólio: ele só vende porque a compra lê um dado que não existe
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube