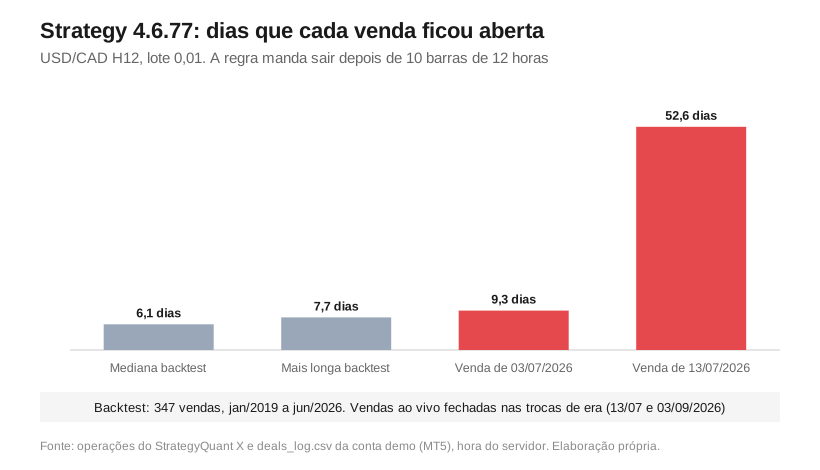
O robô. A Strategy 4.6.77 opera USD/CAD em barras de 12 horas (H12), com lote 0,01, e no backtest de janeiro de 2019 a junho de 2026 fez 424 operações, 57,1 por ano, com posição aberta em 89,1% do tempo. No simulado de 50,8 dias ele aparece com 1 operação e +US$ 24,25, e essa operação é uma venda aberta em 13/07/2026 (hora do servidor), antes da era começar, que ficou 52,6 dias aberta. A regra manda a venda sair depois de 10 barras, e a mais longa das 347 vendas do backtest durou 7,7 dias. Na conta real, de 03/09 a 21/09/2026, ele abriu 3 compras, contra 2,5 esperadas pelo forward do backtest.
No backtest, das 2.663 janelas de 50,8 dias entre 2019 e 2026, nenhuma passou sem uma entrada nova. No simulado ele ficou preso numa venda só. É um dos 54 robôs da minha conta real de US$ 1.000,19, ligada em 3 de setembro de 2026; o recorde da era simulada que veio antes está no capítulo 18 do Diário. Abro o robô como estudo, sem recomendação de operar. Ele não está à venda, roda no lote mínimo de 0,01, resultado passado não garante futuro, e na carteira ele é uma das 54 curvas, cada uma com o próprio disjuntor de Monte Carlo.
O que a pesquisa mostra: Bailey e López de Prado (2012) definem o Minimum Track Record Length, o número mínimo de observações para rejeitar a hipótese de resultado sem habilidade, e avisam que ele se expressa em número de observações. No exemplo deles, um Sharpe anualizado de 1,59 em dois anos de retornos mensais fica curto depois de corrigir assimetria e curtose, e três anos bastam (Journal of Risk, 15(2), 3-44).
Como ele funciona, em português
A venda responde por 347 das 424 operações. Ela entra a mercado na abertura de uma barra de 12 horas quando a mínima semanal está abaixo do VWAP de 18 barras e a máxima da sessão das 12h48 às 3h42 do servidor está abaixo da máxima das últimas 20 barras. O VWAP é o preço médio ponderado pelo volume. Em conta: o preço já negociou abaixo da média ponderada de 9 dias e a sessão recente não renovou o topo de 10 dias.
A compra é mais rara. São 77 operações, 18% do total, com 68% do resultado líquido de comissão. Ela exige a SMMA de 53 barras, a média suavizada de Wilder, em que cada valor novo pesa o preço em 1/53, entre os 36,5% menores valores das últimas 872 barras, cerca de 1,7 ano de pregão, e o VWAP de 38 barras no máximo igual ao de 49.
A venda tem stop a 0,5% do preço, perto de 70 pips, stop móvel de 3,5 vezes o ATR de 52 barras e saída forçada depois de 10 barras, cinco dias de pregão. O ATR (Average True Range) é a média da amplitude das barras. A compra não tem saída por tempo. No líquido de comissão, ele acerta 39,6%, com ganho médio de US$ 8,63 contra perda média de 4,81.
A lógica completa, sem esconder nada
Li a regra no arquivo .sqx com o extrator do projeto e conferi os pontos ambíguos no XML de dentro dele: duas entradas com 5 condições somadas e duas saídas por sinal.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | SMMA (1 barra atrás) entre os 36,5% menores valores das últimas 872 barras E VWAP 38 (3 barras atrás) menor ou igual ao VWAP 49 (1 barra atrás) | SMMA 53; a mercado; stop 0,8%; alvo 1,5%; zero a zero em 1,4 × ATR 67; stop móvel 4,1 × ATR 22 com ativação 25,0 |
| Entrada vendida | Mínima semanal (deslocamento 2) abaixo do VWAP 18 (3 barras atrás) E máxima da sessão 12h48 a 3h42 abaixo da máxima de 20 barras (as duas 2 barras atrás) E sem sinal de compra | A mercado; stop 0,5%; sai após 10 barras; stop móvel 3,5 × ATR 52 |
| Saída comprada | Constante “falso” E sem sinal de compra E posição comprada | Nunca dispara |
| Saída vendida | Constante “falso” E sem sinal de venda E posição vendida | Nunca dispara |
As saídas por sinal começam com a constante “falso”, então toda posição sai por stop, alvo, zero a zero, stop móvel ou, na venda, pelas 10 barras. Das 347 vendas, 179 saíram no stop e 163 pelas 10 barras, e essas 163 fecharam a uma distância mediana de 73,8 pips da entrada. No backtest, a saída por barras funcionou. A ativação do stop móvel da compra e o deslocamento da mínima semanal vêm sem unidade no arquivo. Nenhuma regra lê a agenda econômica.
Onde ele ganhou e onde ele perdeu
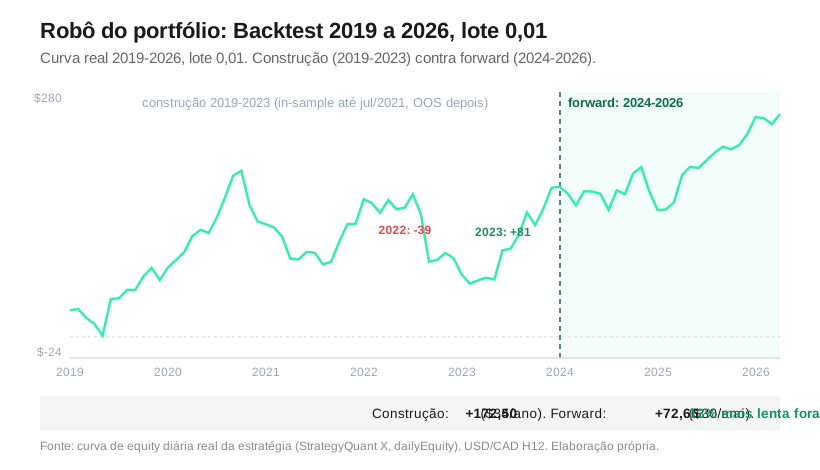
Quem vende USD/CAD ganha quando o dólar canadense sobe, e 82% das operações dele são vendas. Os dois primeiros anos confirmam. O par caiu 4,82% em 2019 e o robô fez +US$ 64,79; em 2020, com o pico da Covid em março e 1.980 pips entre a máxima e a mínima do ano, fez +66,96 e chegou a US$ 195,47 em 11 de outubro. O quarto trimestre devolveu 52,68. Em 2021 fechou em −2,65 com amplitude de 57,61 dentro do ano. Andou e voltou.
O ano ruim foi 2022. O par subiu 7,23%, o robô perdeu 39,34, e o fundo dele no ano caiu em 14 de outubro, um dia depois da máxima do par em 2022, 1,3978. O fundo desse tombo veio em 10 de março de 2023, US$ 44,46, e do pico de 2020 até ali foram 29 meses e US$ 151,01 de tombo. Em 2023 fez +80,51, o melhor ano dele.
No forward, 2024 teve a maior eficiência da série do par, 0,93 (variação do ano dividida pela amplitude), numa alta de 8,73%, e o robô fechou em −4,34 depois de oscilar 57,81 dentro do ano. Em 2025 o par caiu 4,56% e ele fez +65,99, com a mínima do ano da curva em 3 de fevereiro, o dia em que a tarifa de 25% sobre o Canadá levou o par a 1,4793. Em 2026, até 5 de junho, fez +11,30 e marcou o pico histórico de US$ 258,70. Os anos somam 243,22; o total de 245,45 parte do primeiro ponto da curva, que já marcava −2,23 de uma venda aberta.
Ele sobreviveu fora da amostra?
Sobreviveu, com 13,3% a menos de ritmo. A construção teve duas etapas no StrategyQuant X, a otimização de janeiro de 2019 a julho de 2021 (in-sample, +US$ 98,31) e a aprovação de agosto de 2021 a dezembro de 2023 (out-of-sample, +74,19): +172,50 no total, 34,5 por ano. O forward, de janeiro de 2024 a junho de 2026, deu +72,66 em 2,4 anos, 29,9 por ano. Entre os 39 SQX, isso é o 26º lugar. Treze ficaram abaixo dele.
As regras e o Monte Carlo de aprovação pararam em 2023, então 2024 a 2026 é forward para o robô. O reteste final do construtor foi até junho de 2026, e eu não tirei nenhum robô pelo resultado desse trecho. Para a esteira, que escolheu os 54 olhando 2024 a 2026, a mesma janela é in-sample, e in-sample infla.
Por que a esteira deixou ele no portfólio
O corte final da esteira tira um robô por vez até o maior de três riscos da carteira (tombo da conta, margem e tombo fechado), multiplicado por 1,5, ficar abaixo de US$ 700. Sai primeiro quem mais aumenta o risco e menos soma ao ENB, o número efetivo de fatores de risco independentes. O lucro fica fora da conta. Na rodada de 2 de julho de 2026 às 18:56, a Strategy 4.6.77 foi o último robô cortado, e sem ele a carteira chegou a 45 robôs e a US$ 695; na rodada das 23:40 do mesmo dia e na de 12 de julho, ele ficou na lista final. Voltou em menos de cinco horas.
Por que tirar robô pelo teto de Monte Carlo e não pelo pior tombo do próprio backtest? Os US$ 151,01 são o tombo de um caminho só, a ordem em que as 424 operações aconteceram. O Monte Carlo sorteia, com reposição, as operações do backtest em 500 curvas, e o percentil 95 do tombo delas vira o teto: US$ 193,70, o 11º maior entre os 39 SQX, do qual o tombo histórico ocupa 78%. O mesmo sorteio dá o teto de estagnação, o tempo sem novo pico, convertido em dias úteis pelo ritmo de operações dele: 1.429,3 dias úteis, perto de 5,5 anos. O maior trecho sem pico novo da curva do backtest foi de 11/10/2020 a 21/11/2024, 1.073 dias úteis, 75% do teto.
A venda que ficou 52 dias aberta
A história começa na era anterior. Em 3 de julho de 2026, hora do servidor, o robô vendeu a 1,42046, e essa venda ficou aberta até a 1h54 de 13 de julho, quando o corte da troca de era a fechou com 9,3 dias, acima dos 7,7 da venda mais longa do backtest. Dois minutos depois ele vendeu de novo, a 1,41695. Essa segunda venda atravessou a largada da era simulada, em 14 de julho, e ficou aberta até 3 de setembro às 15:41, quando o corte da troca da demo pela conta real a fechou a 1,3795. Foram 52,6 dias.
Ela pegou 374,5 pips, cinco vezes a distância mediana de uma saída por barras no backtest. No feed da Tickmill, o par saiu de 1,4067 na largada, desceu até 1,3733 em 21 de agosto e voltou a 1,3795 no fechamento. Então 102,5 desses pips vieram antes da era simulada começar. O bruto foi de +US$ 27,15. O swap tirou 2,84. Quem vende USD/CAD deve dólar americano e carrega dólar canadense, e com o Fed em 3,50% a 3,75% e o Banco do Canadá em 2,25%, a posição paga a diferença de juro toda noite; com US$ 0,06 de comissão, sobraram +24,25.
No backtest, a venda mediana ficou 6,1 dias aberta, a mais longa ficou 7,7, e a operação mais longa das 424, uma compra, durou 37,2 dias. O stop de 0,5% ficava perto de 1,4240, e o preço andou para o outro lado. A saída por barras não disparou. A rodada do reconcilia de 3 de setembro, contada no capítulo 19 do Diário, marcou esta venda entre as três posições presas do simulado, e a causa registrada lá é a variável global em que os robôs SQX contam o tempo de saída, que se perde quando o terminal é religado.
Enquanto a venda estava aberta, ele não abriu nada. O arquivo traz a opção de operação duplicada (Allow Duplicate Trades) desligada, e no backtest nenhuma das 424 operações se sobrepôs a outra, então uma posição parada ocupa o robô inteiro. Das 2.663 janelas de 50,8 dias do backtest só 7 tiveram uma entrada ou menos.
O que ele fez com dinheiro na mesa
No simulado, conta demo de 14 de julho a 3 de setembro de 2026, o painel registra 1 operação e +US$ 24,25, a venda de 52,6 dias. Pelo resultado, ele ficou em 3º entre os 39 SQX; pelo número de operações, empatou com a Strategy 6.6.58 no menor, 1. O forward previa 7,3 operações e +US$ 3,68 para o mesmo número de dias, pelas 128 operações fechadas de 2024 a 2026, que somam US$ 64,27 no líquido; os 72,66 da curva não descontam comissão.
Na conta real, medido em 21 de setembro de 2026, ele abriu 3 compras. A primeira entrou à 0h01 de 4 de setembro, hora do servidor, a 1,38021, e saiu às 15h07 do mesmo dia com −US$ 0,28. A segunda entrou em 7 de setembro a 1,38261 e saiu em 11 de setembro com +2,95. A terceira entrou em 14 de setembro a 1,38737 e seguia aberta com +US$ 9,47.
O fechado dele é +US$ 2,67 em 2 operações, o 15º entre os 39 SQX, com 0,0% do teto de Monte Carlo usado. Para 17 dias, o forward previa 2,5 entradas e +US$ 1,23 no líquido. O ritmo voltou ao do backtest. Ao vivo, nenhuma saída veio da regra. A conta inteira estava em −US$ 30,63 no mesmo dia: patrimônio de US$ 969,56 menos o saldo-base de 1.000,19.
O que este robô ensina
Bailey e López de Prado contam amostra em observações, e num robô a observação que conta é uma decisão dele. Em 50,8 dias de simulado este robô tomou zero decisões próprias. Nas minhas notas do projeto de 1º de setembro ele aparece como robô que nunca operou, dentro do teto de estagnação, e o monitor deu manter. O teto de 1.429,3 dias úteis não tinha como acusar nada: dois meses têm cerca de 44 dias úteis, 3,1% dele.
A medida que acusaria o problema na primeira semana já estava no backtest. É a idade da posição aberta contra a mais longa do mesmo lado, 7,7 dias na venda deste robô, e em 21 de julho a venda de 13 de julho já tinha passado desse limite. A mesma medida acusaria as duas posições do simulado da Strategy 4.9.48, do USD/JPY, que passaram do limite de 6 barras e ficaram 18 e 24 dias abertas. Um robô que some do painel pede primeiro uma pergunta barata: ele está sem sinal ou está preso numa posição?
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | USD/CAD H12 | lido de dentro do .sqx |
| Backtest jan/2019 a jun/2026 | +US$ 245,45 | 424 operações, 57,1 por ano |
| Construção 2019 a 2023 | +US$ 172,50 | in-sample +98,31 e out-of-sample +74,19 |
| Forward jan/2024 a jun/2026 | +US$ 72,66 | 29,9 por ano; degradação de 13,3% |
| Maior tombo do backtest | US$ 151,01 | 11/10/2020 a 10/03/2023 |
| Venda mais longa do backtest | 7,7 dias | regra: sair após 10 barras |
| Tetos de Monte Carlo | US$ 193,70 e 1.429,3 dias úteis | percentil 95 do tombo e da estagnação |
| Simulado 14/07 a 03/09/2026 | +US$ 24,25 | 1 venda, aberta 52,6 dias |
| Real desde 03/09/2026 | +US$ 2,67 fechado | 2 compras fechadas; aberta com +9,47 em 21/09 |
Perguntas frequentes
Quantas operações por ano esse robô faz?
No backtest de 2019 a junho de 2026 ele fez 57,1 operações por ano, entre 51 e 78 por ano completo, com posição aberta em 89,1% do tempo.
Por que o robô passou 50 dias sem abrir operação?
Uma venda aberta em 13 de julho de 2026 ficou 52,6 dias aberta, e ele carrega uma posição por vez. A saída depois de 10 barras não disparou. A causa registrada no capítulo 19 do Diário é a variável global que conta o tempo de saída dos robôs SQX, que se perde quando o terminal é religado.
Dá para julgar um robô desses em dois meses?
Pelo resultado, dá pouco: dois meses são 9 a 10 operações no ritmo do backtest e 3,1% do teto de estagnação. A idade da posição aberta contra a mais longa do backtest, 7,7 dias na venda, pega um robô preso em uma semana.
Esse robô está à venda?
Não. A Strategy 4.6.77 roda na minha conta real com o magic 243148 e aparece aqui como estudo de caso. Nada neste texto é recomendação de investimento.
Referências
- Bailey, D. H.; López de Prado, M. (2012). The Sharpe Ratio Efficient Frontier. Journal of Risk, 15(2), 3-44. davidhbailey.com.
- Federal Reserve (2026). Open Market Operations. federalreserve.gov.
- Bank of Canada (2026). Policy interest rate. bankofcanada.ca.
- Associated Press (2025). Trump pauses tariffs on Mexico, Canada for 30 days. PBS NewsHour, 03/02/2025. pbs.org.
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
- Anatomia de um Robô do Portfólio: 2º melhor no simulado, pior na conta real
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: o USD/JPY que tirou três robôs da carteira
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube