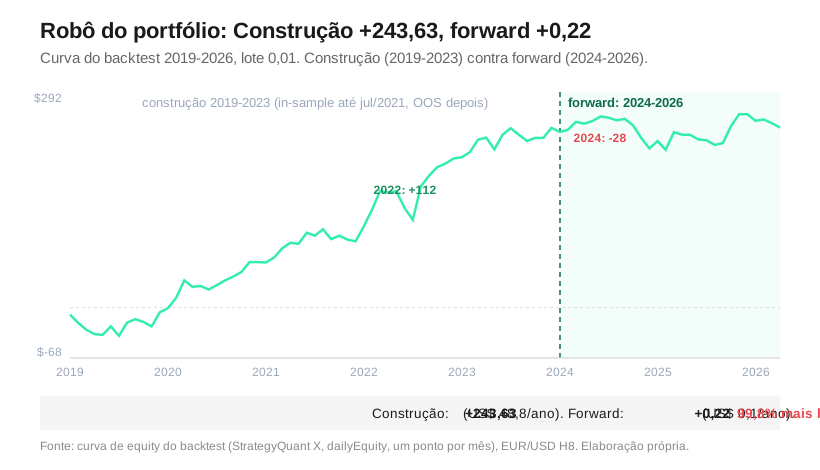
Resposta rápida. Um robô trader funciona quando a regra tem vantagem medida, passou por teste de robustez e já fez operações suficientes para essa vantagem aparecer. Um gráfico bonito de backtest sozinho prova pouco. Na conta que fiz, um algoritmo que acerta 55% tem 31,6% de chance de estar no zero ou no negativo depois de 40 operações, e 2,5% depois de 400.
O robô executa a regra que recebeu, do mesmo jeito, em todas as operações. Ele não cansa e não dobra a posição depois de uma perda. Se a regra tem vantagem, ele a repete. Se a regra só decorou o passado, ele repete isso também.
Por isso a pergunta útil é outra: esta regra passou por quais testes? Eu rodo mais de 60 algoritmos ao mesmo tempo na minha conta pessoal, e todos passam por uma esteira antes de chegar nela. Esta é a aula 1 do mini curso de algotrading:
O que o robô trader resolve
Ele resolve duas falhas de quem opera na mão. A primeira é emocional. O stop planejado em 400 reais vira um prejuízo de 2.000 reais no dia de raiva, porque quem decide é a mesma pessoa que está perdendo.
A segunda é capacidade. Operando na mão, você acompanha com qualidade uns dois ativos. Um algoritmo monitora 50 gráficos ao mesmo tempo e aplica a mesma regra em todos.
A prova de que essa vantagem é levada a sério vem de quem perde com ela. Plataformas de poker online proíbem robôs. Em Nevada, a lei NRS 465.075 torna ilegal usar aparelho que calcula probabilidade nas casas licenciadas. No mercado financeiro, o algoritmo é permitido e já ocupa boa parte do volume. A SEC, em 2014, reuniu estimativas acima de 50% do volume de ações americanas só para a alta frequência, que é um tipo de algoritmo.
O que o backtest não prova
Wiecki, Campbell, Lent e Stauth compararam o backtest de 888 algoritmos da Quantopian com o que eles fizeram depois. O índice de Sharpe do backtest quase não previu o resultado real, com R² abaixo de 0,025. Medidas de risco, como a oscilação e a pior queda, previram melhor. E quanto mais backtests a pessoa rodou na mesma estratégia, maior foi a distância entre o passado e o real.
Na prática, abra o backtest pela pior queda. O lucro vem depois. A esteira de criação de um robô trader existe para filtrar a regra que só decorou o passado.
Quantas operações a vantagem precisa para aparecer
Fiz a conta com um algoritmo que acerta 55% das operações, com ganho e perda do mesmo tamanho. Ele tem vantagem. Mesmo assim, com poucas operações, o resultado pode sair no zero ou no negativo.
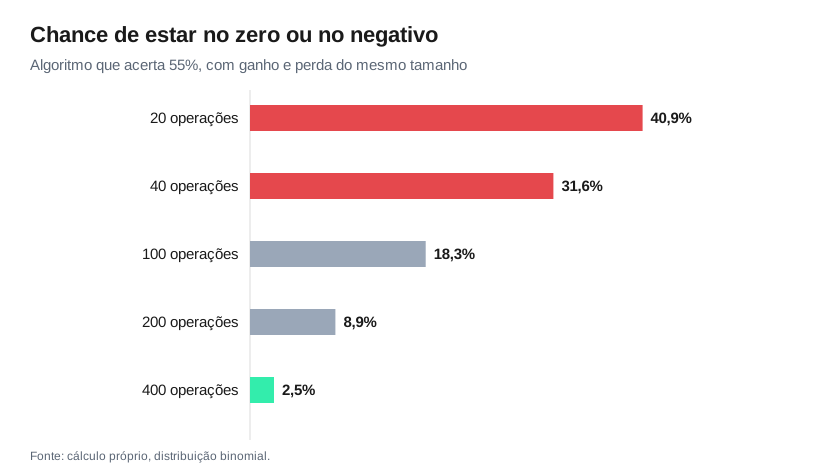
Com 40 operações, a chance é de 31,6%. Isso equivale a uns 2 meses de um algoritmo que opera uma vez por dia. Com 400 operações, ela cai para 2,5%. Um portfólio chega nessa quantidade mais rápido, porque as operações de vários algoritmos se somam.
Também medi a queda na prática. Minha carteira de 54 robôs, no lote 0,01, teve pior drawdown de US$ 207,48 na conta simulada de US$ 9.866,82, em 50,8 dias. A conta completa está em quanto drawdown é normal num robô.
O que esta conta não prova
O modelo de 55% é uma simplificação: operações independentes e ganho igual à perda. Um robô real tem ganhos e perdas de tamanhos diferentes, e a vantagem dele pode mudar com o mercado. A conta serve para dimensionar a amostra. Ela não diz se o seu robô tem vantagem. Isso quem responde são os testes.
Perguntas frequentes
Robô trader dá lucro todo mês?
Nenhum algoritmo ganha todo mês. A vantagem aparece no acumulado de muitas operações, e por isso eu combino vários algoritmos num portfólio.
Quanto tempo leva para saber se um robô trader funciona?
Dê pelo menos 2 a 3 meses ao portfólio antes de tirar conclusão. Com um robô só e poucas operações, esse prazo ainda deixa muita incerteza: 40 operações mantêm 31,6% de chance de zero ou negativo no modelo de 55%.
Backtest positivo garante resultado na conta real?
Não. No estudo com 888 algoritmos, o Sharpe do backtest quase não previu o resultado real. Depois do backtest vêm o teste fora da amostra, os testes de robustez e o simulado.
Referências
- Wiecki, Campbell, Lent e Stauth (2016), All that Glitters Is Not Gold: SSRN.
- SEC (2014), Equity Market Structure Literature Review, Part II: documento.
- Nevada, NRS 465.075: texto da lei.
- Chance de zero ou negativo: cálculo próprio, distribuição binomial (2026).
- Raio-X do Robô Trader: Awesome Oscillator e TPO Profile no USD/JPY H8, 331 operações e 5 testes de robustez
- Raio-X do Robô Trader: SuperTrend e Williams %R no EUR/USD H12, 477 operações e 5 testes de robustez
- Quanto drawdown é normal num robô de trading: medi os mesmos 54 robôs em duas contas
- Raio-X do Robô Trader: VWAP e SMMA no USD/CAD H12, 424 operações e 5 testes de robustez
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube