O robô. A Strategy 6.10.61 opera USD/JPY em barras de 8 horas (H8), com lote 0,01, compra quando o Awesome Oscillator vira para cima e vende por ordem stop. No backtest de 2019 a junho de 2026 fez US$ 426,45: US$ 37,2 por ano na construção, de 2019 a 2023, e US$ 99,5 por ano no forward, de 2024 a junho de 2026, ou 2,7 vezes mais. Na conta real, em 12/10/2026, fechou 6 posições com −US$ 10,82, contra +10,47 que o ritmo do forward daria em 39 dias. O ritmo do forward não apareceu na conta real até 12/10, e seis posições não decidem. Em 20,9% das sequências de 6 operações do backtest a soma foi de −10,82 ou menos.
A resposta curta: o forward test dá 2,7 vezes a construção. O 2,7 encolhe com duas correções. Pela cotação do dia do iene ele cai para 2,1, e, tirando também o ano de 2024, para 1,02. A Strategy 6.10.61 é um dos 54 robôs da minha conta real de US$ 1.000,19, ligada em 3 de setembro de 2026, e os números ao vivo foram medidos em 12/10/2026. Este texto é um estudo. Nenhuma linha dele recomenda robô ou operação, o robô não está à venda, roda com lote mínimo de 0,01 e resultado passado não garante resultado futuro. A ida para a conta real está no capítulo 19 do Diário, e o mesmo teste de amostra pequena, em outro USD/JPY, na Anatomia da Strategy 6.9.83.
O que a pesquisa mostra: Neely, Weller e Ulrich (2009) testaram fora da amostra regras técnicas de câmbio já estudadas. Os retornos extras dos anos 1970 e 1980 eram genuínos, e para as regras de filtro e de média móvel tinham desaparecido no começo dos anos 1990 (Journal of Financial and Quantitative Analysis, 44(2), 467-488).
Como ele funciona, em português
A compra depende de um indicador só, o Awesome Oscillator (AO), a diferença entre a média móvel simples de 5 barras e a de 34 barras do preço mediano, a média da máxima com a mínima. Quando o AO, lido na última barra fechada, passa de queda para alta, o robô compra a mercado na abertura da barra seguinte. O arquivo não grava período para o AO. Vale o padrão. A outra condição da compra compara o mês do calendário com o minuto da barra, e em H8 o minuto é sempre 0 e o mês vai de 1 a 12. Ela nunca barra nada.
A venda é uma ordem stop, registrada na corretora e executada só se o preço chegar ao nível dela. Sem sinal de compra, ela fica armada no preço da abertura diária de três barras atrás mais 0,20 vez o ATR de 50 barras, a amplitude média das últimas barras, com validade de 16 barras. As duas outras condições da venda comparam preços com “diferente de”. Dois preços quase nunca são iguais. A venda fica quase sempre armada.
Stop e alvo são percentuais fixos do preço: a compra tem stop de 0,8% e alvo de 1,5%, e a venda tem stop de 0,7% e nenhum alvo. Pra ter uma noção, com o par a 157 o alvo da compra fica a 236 pips e o stop da venda, a 110. O alvo era raro antes de 2022. Dos 34 que o backtest bateu, 4 vieram de 2019 a 2021 e 30 de 2022 a junho de 2026, e a faixa diária média do par foi de 58 a 73 pips no primeiro período e de 101 a 140 no segundo, no diário da Tickmill.
A lógica completa, sem esconder nada
A regra saiu do arquivo .sqx pelo extrator do projeto, e o operador de cada comparação, o preço da ordem stop e as saídas eu conferi no XML de dentro dele. São 4 regras de sinal.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | AO, 1 barra atrás, muda de direção para cima E mês do calendário diferente do minuto da barra de 3 atrás | a mercado; sai após 15 barras; stop 0,8%; alvo 1,5%; zero a zero com lucro de 1,5 × ATR(72) e folga de 4,5 × ATR(7); sem stop móvel |
| Entrada vendida | Heiken Ashi Low de 2 barras atrás diferente da linha 1 do TPO Letters de 2 atrás E mínima do mês de 1 atrás diferente da máxima das 15h às 16h (servidor) de 1 atrás E sem sinal de compra | TPO Letters, perfil de mercado: sessão 1, 50 linhas, área de valor de 70%, horário de 12h42 a 4h04; ordem stop em abertura diária (3 atrás) + 0,20 × ATR(50), validade 16 barras; sai após 17; stop 0,7%; sem alvo; stop móvel de 2,5 × ATR(27) a partir de 25; zero a zero em 220, com folga de 3,9 × ATR(42); o arquivo não grava a unidade de 25 e de 220 |
| Saídas por sinal, compra e venda | nunca disparam: as duas regras começam com um valor fixo “falso” | não tem |
O CSV confirma: das 331 operações, 142 saíram pelo tempo, 116 no stop, 34 no alvo, 27 no stop móvel, 11 no zero a zero e 1 no fim do teste. Nenhuma saiu por sinal. Os dois lados saem pelo tempo. O stop mediano foi de 103,6 pips e o alvo, de 211,2. Só a compra tem alvo. A maior perda de uma operação foi de US$ 11,03. O maior ganho foi 38,94. O arquivo traz 0,1 lote. O backtest exportado e a conta rodam 0,01. Nenhuma condição olha calendário econômico.
Onde ele ganhou e onde ele perdeu
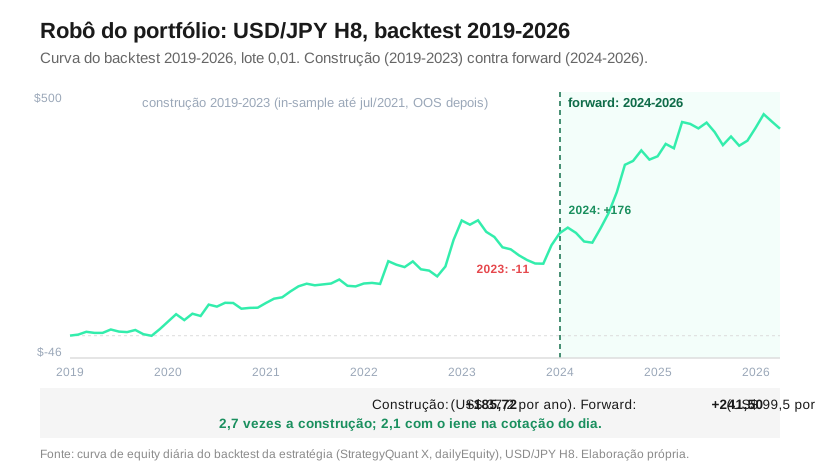
Ano a ano, na curva diária do .sqx com lote 0,01: 2019 fez +US$ 13,60, 2020 fez +43,73, 2021 fez +43,75, 2022 fez +95,75, 2023 fez −11,11, 2024 fez +175,63, 2025 fez +38,73 e 2026, até 5 de junho, +26,37. O par fez 795 pips de faixa em 2019. Em 2021 subiu 11,60%. Em 2022 subiu 3.847 pips até 21/10.
O −11,11 de 2023 vem com amplitude de 102,74: a curva subiu até 243,21 em 05/04, caiu até 140,47 em 16/11 e fechou o ano em 185,72, com 224 valores distintos de resultado. É o pior tombo do backtest.
Em 2024 o par subiu 11,70%, com máxima em 03/07 (161,95) e queda de 2.237 pips até 16/09. O robô fez +175,63. Só o terceiro trimestre fez +130,45. Em 2025 o par fechou em −0,29%, numa faixa de 139,89 a 158,88.
Na lista de operações, líquida de US$ 0,06 de comissão, as 166 compras fizeram US$ 374,98 e as 165 vendas, US$ 35,70. A soma é 410,68. É o backtest líquido de comissão. Os 426,45 da curva não descontam as 331 comissões de US$ 0,06, e a lista de operações soma 4,09 a mais que a curva antes da comissão. A compra faz 91,3% do resultado.
Ele sobreviveu fora da amostra?
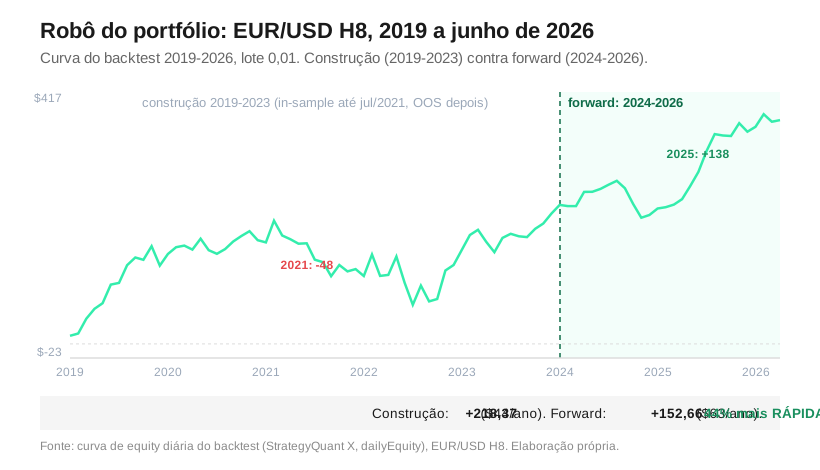
Na construção, de 2019 a 2023, a curva deu US$ 185,72 em 1.823 dias, ou 37,2 por ano. No forward, de 2024 a 5 de junho de 2026, deu 241,50 em 886 dias, ou 99,5 por ano. É 2,7 vezes mais. É o 3º maior salto entre os 39 SQX da carteira, medido na curva, antes da correção do iene. Conto o ano com 365 dias.
Chamo 2024 a 2026 de forward. Há uma ressalva. O projeto construiu a regra de 2019 a julho de 2021 (in-sample), aprovou de agosto de 2021 a 2023 (out-of-sample) e rodou o Monte Carlo de aprovação até dezembro de 2023, mas o reteste final, que exporta as operações, vai até junho de 2026, e por isso as 331 vêm marcadas como in-sample. Eu não tirei robô pelo retorno de 2024 a 2026. A esteira mediu a carteira nesse período.
O ritmo vem de pouco tempo. O ano de 2024 fez 176,40 dos 241,50 (73,0%), contado a partir de 184,95, o valor da curva em 01/01/2024. A lista de anos parte de 185,72, o fechamento de 2023, e por isso dá 175,63 para 2024. A soma da lista é 240,73. O terceiro trimestre de 2024 fez 130,45. É 54,0% do forward inteiro. Sem 2024, o forward soma 65,10 em 521 dias, US$ 45,6 por ano, 1,2 vez a construção.
O câmbio é o segundo fator. O StrategyQuant X converte o lucro em ienes para dólares por uma cotação fixa, perto de 156, e entre 2019 e 2023 o dólar valeu de 101,18 a 151,94 ienes. Refiz a conta na lista das 331 operações, sem comissão, convertendo cada lucro pela cotação de fechamento. A lista dá 37,1 por ano na construção e 101,0 no forward, razão de 2,72. Pela cotação do dia, tomando 156 como a cotação fixa, a construção sobe para 50,3 e o forward para 105,9. A razão cai para 2,11, e é a mesma com a cotação fixa em 150 ou em 160. Tirando também o ano de 2024, o forward fica em 51,1 por ano contra 50,3 da construção, ou 1,02 vez. A diferença some.
Por que a esteira deixou ele no portfólio
A rodada da esteira que montou os 54 robôs é a de 12/07/2026. Ela partiu de 204 robôs, cortou 122 repetidos (110 pelo limite de 10 por célula, a combinação de par, comportamento e direção, 1 por correlação acima de 0,90 e 11 por repetirem o comportamento de outro). Ficaram 82 robôs. Depois cortou um por vez até a maior das três medidas de risco, vezes a folga de 1,5, caber no teto de capital da carteira. Parou com 54 robôs, abaixo do teto. A 6.10.61 está na lista final das três rodadas do log.
A direção que a esteira dá ao robô sai da soma de lado vezes lote das operações de 2024 em diante: 62 vendas contra 48 compras, saldo de −14, rótulo vendido. O rótulo ignora o dinheiro. Das 110 operações do forward, as compras fizeram US$ 197,28 e as vendas, 41,18. Com ele, a 6.10.61 é o único robô da célula tendência, USD/JPY, vendido, e o log chama de magra a célula com até 2 robôs.
O teto de Monte Carlo dele é o percentil 95 do tombo simulado, US$ 180,00, e o do tempo sem novo pico, 997,9 dias. O pior tombo do backtest, 102,74, é 57,1% do teto. A esteira corta por redundância e risco. O retorno do forward fica de fora porque 2024 a 2026 é a janela em que ela mede a carteira, e o log marca o veredito dela como provisório, in-sample. Eu, particularmente, prefiro trocar o robô que bate o teto a reotimizar. Ele sai, e outro entra.
O que 6 operações conseguem dizer
Somei as janelas de 6 operações seguidas do backtest, 326 no total, com US$ 0,06 de comissão. Somei por operação: a conta real teve 7 entradas em 39 dias, contra 4,8 esperadas, e comparar por dias misturaria o resultado com a frequência de entrada.
A mediana das janelas é +US$ 4,58 no backtest e +13,89 no forward. A conta real, −10,82, fica nos 20,9% de baixo: 68 das 326 janelas somaram isso ou menos, e 23 das 105 do forward (21,9%). A pior deu −41,46. O simulado, +20,43, fica nos 25,5% de cima: 83 das 326 e 45 das 105 (42,9%). Os dois já apareceram no backtest. As janelas se sobrepõem, então não são amostras independentes.
O que ele fez com dinheiro na mesa
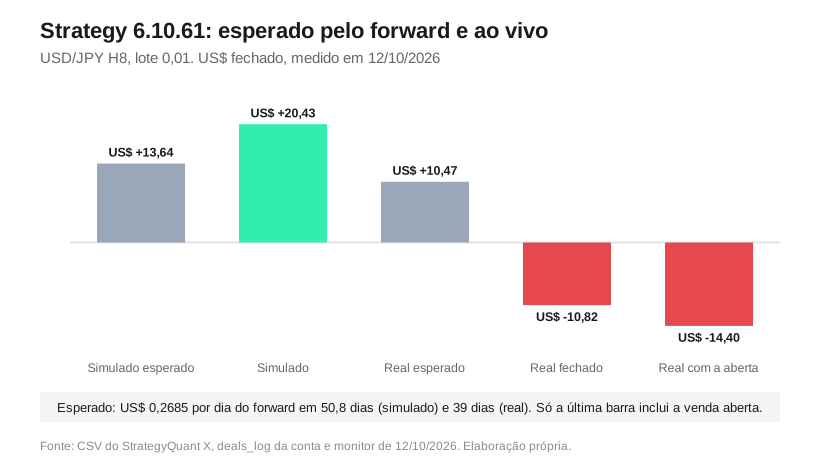
Cada posição é lucro mais swap mais comissão; “fechado” é só posição fechada, e a aberta fica à parte. No simulado, de 14/07 a 03/09/2026, 50,8 dias na conta demo, uso o resultado da era: 6 posições fechadas e +US$ 20,43. A lista de deals por abertura dá 5 posições e +28,16, porque uma venda aberta antes de 14/07 fechou em 21/07 com −7,73. O forward esperava 6,3 posições e +13,64 (ritmo da lista de operações, líquido de comissão: US$ 0,2685 por dia). Uma venda aberta em 02/09 fechou em 03/09 com +23,02, mais que o simulado inteiro. Sem ela, ele fica em −2,59. Em 03/09 o iene subiu mais de 2%, com Hajime Takata, do conselho do BOJ, defendendo altas de juro mais rápidas.
Na conta real, de 03/09 a 12/10, 39 dias, foram 7 entradas e 6 posições fechadas, e uso as fechadas: −US$ 10,82, o mesmo valor líquido do monitor, que só soma posição fechada. O forward daria 4,8 entradas e +10,47. Ficou 21,29 abaixo do esperado. As quatro compras fecharam em −8,05, +4,51, +5,47 e +2,32, e as duas vendas em −7,67 e −7,40. Os três prejuízos pararam no stop, a 123 pips da entrada na compra e a 110 nas vendas. Nenhuma posição fechada chegou ao alvo.
A sétima entrada, uma venda aberta em 07/10 a 158,148, estava em −3,58 no monitor de 12/10. O tombo dele, contando essa venda, é de US$ 18,65: do pico de +4,25 em 24/09 até −14,40. Ele usa 10,4% do teto.
O que este robô ensina
O forward de 99,5 por ano cai para 2,1 vezes a construção com o iene na cotação do dia e para 1,02 tirando também 2024. Um trimestre faz 54,0% dele. Seis posições na conta real ficam nos 20,9% de baixo do backtest. A saída é o tombo contra o teto de US$ 180,00, e em 12/10 ele usava 10,4%. Não reotimizo parâmetro.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | USD/JPY H8 | lido de dentro do .sqx; lote 0,01 |
| Operações no backtest | 331 | 166 compras e 165 vendas, todas in-sample no arquivo; lucro de US$ 426,45 na curva diária, sem comissão |
| Pior tombo do backtest | US$ 102,74 | de 05/04 a 16/11/2023 |
| Construção e forward | US$ 37,2 e 99,5 por ano | razão de 2,7 na curva e de 2,1 com o iene na cotação do dia |
| Teto de Monte Carlo do tombo | US$ 180,00 | percentil 95 |
| Simulado, 14/07 a 03/09/2026 | +US$ 20,43 | 6 posições; o forward esperava +13,64 |
| Real, fechado, até 12/10/2026 | −US$ 10,82 | 6 posições; o forward esperava +10,47; aberto −3,58 |
| Tombo ao vivo | US$ 18,65 | 10,4% do teto de Monte Carlo |
Perguntas frequentes
O que significa forward 2,7 vezes mais rápido que a construção?
Significa US$ 99,5 por ano de 2024 a junho de 2026 contra 37,2 por ano de 2019 a 2023, na curva do .sqx. Com o iene na cotação do dia a razão é 2,1.
Seis posições com soma negativa na conta real invalidam o backtest?
Não. Em 20,9% das sequências de 6 operações do backtest a soma foi de −US$ 10,82 ou menos. Seis posições cabem na hipótese de um robô com o ritmo do backtest e na de um robô que o perdeu.
Quando este robô sai do portfólio?
Quando o tombo passar do teto de Monte Carlo, US$ 180,00 neste robô, ele sai e o próximo da fila de reposição entra, sem reotimizar. Em 12/10/2026 ele usava 10,4%.
Esse robô está à venda?
Não. A Strategy 6.10.61 roda na minha conta real, entre os 54 robôs do portfólio, e aparece aqui como estudo de caso. Nada neste texto é recomendação de investimento.
Referências
- Neely, C.; Weller, P.; Ulrich, J. (2009). The Adaptive Markets Hypothesis: Evidence from the Foreign Exchange Market. Journal of Financial and Quantitative Analysis, 44(2), 467-488. Versão de trabalho do Federal Reserve Bank of St. Louis, 2006-046: econpapers.repec.org.
- FXStreet (2026). Japanese Yen jumps as BoJ opens door to faster rate hikes, 03/09/2026. fxstreet.com.
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
- Anatomia de um Robô do Portfólio: 2º melhor no simulado, pior na conta real
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube