O robô. A Strategy 4.9.48 opera USD/JPY em barras de 12 horas e compra em 767 das 788 operações do backtest, sempre depois de uma queda forte do Awesome Oscillator. De 2019 a junho de 2026 fez US$ 591,10 no lote 0,01, e de 2024 em diante o ritmo foi de US$ 127,9 por ano, o mais alto dos 39 robôs SQX da carteira. Em 12/07/2026 a esteira cortou três robôs de USD/JPY que ficavam comprados nas mesmas horas que ela, e ela ficou por ter mais operações na janela medida: 274, contra 178, 122 e 110. Na conta real, até 21/09/2026, somou +US$ 9,92 em 6 operações fechadas.
Os três cortados foram a Strategy 4.1.83, a 6.10.72 e a 4.6.57, todos da célula USD/JPY comprado e da formação anterior da carteira, a de 34 robôs. A régua que tirou os três olha a posição aberta, hora a hora. Quatro robôs comprados no mesmo par nas mesmas horas somam uma exposição só. Contei como essa régua nasceu no capítulo 14 do Diário do portfólio. Mais operações não quer dizer mais resultado: a Strategy 5.7.63, do USD/CAD, é o SQX que mais opera no portfólio, com 923 operações no backtest, e fechou −US$ 9,22 nos primeiros 18 dias da conta real. A 4.9.48 é um dos 54 robôs da minha conta real de US$ 1.000,19, ligada em 03/09/2026, todos no lote mínimo de 0,01. É estudo, sem recomendação de investimento, e resultado passado não garante resultado futuro.
O que a pesquisa mostra: Longin e Solnik (2001) usaram teoria de valor extremo para medir a correlação entre mercados de ações internacionais nas pontas da distribuição. A correlação subiu nos mercados em queda. Nos mercados em alta, o aumento não apareceu (The Journal of Finance, 56(2), 649-676).
Como ele funciona, em português
O Awesome Oscillator é a média simples de 5 barras do preço médio (a metade da soma de máxima e mínima) menos a média de 34 barras do mesmo preço. Quando o par cai rápido, a média curta desce antes da longa e o oscilador fica negativo. A 4.9.48 compara o valor da última barra fechada com os 938 valores anteriores do oscilador, perto de 94 semanas de mercado, e compra quando ele está entre os 8,5% mais baixos. Ela compra depois de queda forte.
A segunda condição pesa pouco. Ela pede o SRPercRank acima do Williams %R, e o próprio .sqx declara o primeiro entre 0 e 100 e o segundo entre −100 e 0, então a comparação só falha com os dois em zero.
O stop fica a 0,5% do preço de entrada. Na conta, com lote 0,01, a posição é de 1.000 dólares, então o stop custa perto de US$ 5 em qualquer nível do par, e o alvo de 2,0% paga perto de US$ 20. Depois de 6 barras, 72 horas, o robô fecha onde estiver. A mediana do tempo em operação no backtest é de 72 horas.
A lógica completa, sem esconder nada
A regra saiu do arquivo .sqx da Strategy 4.9.48, lido pelo meu extrator em 21/09/2026: duas condições para comprar e quatro para vender.
| Regra | Condição | Parâmetros |
|---|---|---|
| Entrada comprada | Awesome Oscillator de 1 barra atrás no percentil 8,5 ou abaixo das últimas 938 barras, e SRPercRank de 2 barras atrás acima do Williams %R de 2 barras atrás por 2 barras seguidas | Awesome Oscillator sem parâmetro; SRPercRank modo 2 (o arquivo grava o número da opção, sem o nome), comprimento 12, ATR 12; Williams %R 14 |
| Saída da compra | Stop, alvo, tempo, zero a zero ou sinal: abertura Heiken Ashi de 2 barras atrás menor ou igual à mínima de 2 barras atrás, com a condição de compra falsa | Stop 0,5% do preço; alvo 2,0% do preço; saída após 6 barras; zero a zero em 475,0 (unidade não especificada no arquivo) |
| Entrada vendida | TEMA de 3 barras atrás acima da linha 1 do Keltner Channel de 2 barras atrás por 4 barras seguidas; mínima diária de 3 dias atrás no percentil 20,9 ou abaixo de 846 barras; barra abrindo acima da média simples de 30; condição de compra falsa | TEMA 30; MT Keltner Channel 20 com desvio 2,25 (o arquivo grava o índice 1 da linha, sem o nome da banda); média simples 30 |
| Saída da venda | Stop, tempo ou zero a zero; o sinal de saída está gravado como “false” e nunca dispara | Stop 1,1% do preço; sem alvo; saída após 9 barras; zero a zero em 1,8 vezes o ATR de 7 |
| Tamanho | Lote fixo | O .sqx grava 0,1 na gestão global; o reteste e a conta rodam 0,01 |
Nas compras do backtest, os 369 stops custaram US$ 1.655,90 e as 356 saídas por tempo trouxeram US$ 1.585,82, já com US$ 0,06 de comissão por operação descontado. O lucro vem dos 31 alvos. Eles somaram US$ 563,01 em 3,9% das operações.
Onde ele ganhou e onde ele perdeu
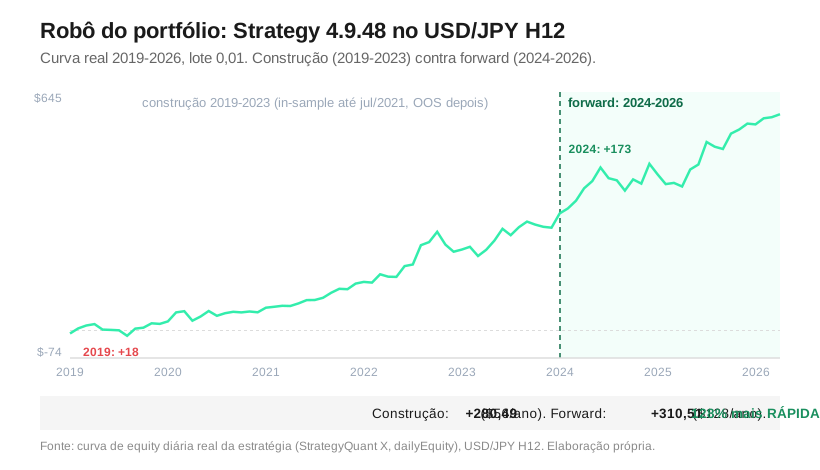
Os oito anos do backtest fecharam positivos, de US$ 17,91 em 2019 a US$ 172,90 em 2024. O pior tombo foi de US$ 80,96, do pico de US$ 267,12 em 31/10/2022 ao fundo de US$ 186,16 em 24/03/2023. No par, a máxima de 2022 foi 151,94 em 21/10, o dia em que o Japão comprou ¥5,6202 trilhões de iene, e dali o USD/JPY caiu 2.137 pips até 20/12. O fundo da curva saiu no mesmo 24/03/2023 da mínima de março do par, 129,64, duas semanas depois da quebra do Silicon Valley Bank. O par explica as datas.
A data se repete em 2025. O par fechou o ano em −0,29% depois de cair 1.899 pips até 22/04, e a curva fez a mínima do ano, US$ 371,65, no mesmo 22/04, antes de fechar o ano com +US$ 108,70. Robô que compra em 97% das operações perde quando o par cai.
Ele sobreviveu fora da amostra?
Sim, e mais rápido. Chamo de construção o trecho de 2019 a 2023: o StrategyQuant X montou a regra com dados até julho de 2021 e testou fora da amostra até dezembro de 2023, e as duas partes serviram para escolher a regra. Ali ela fez US$ 56,2 por ano. De 2024 a 05/06/2026 fez US$ 127,9 por ano, 2,28 vezes o ritmo da construção e o maior entre os 39 SQX nesse trecho.
O acerto quase não mudou. Pelo CSV de operações, com a comissão descontada, foram 43,6% nas 514 operações da construção e 42,0% nas 274 do forward, enquanto o ganho médio subiu de US$ 5,77 para US$ 9,13 e a perda média de US$ 3,60 para US$ 4,73.
Parte disso é conversão. O SQX pagou o pip a US$ 0,064 no lote 0,01 do começo ao fim do teste, o valor que ele teria com o par em 156, e 0,5% do preço são 55 pips com o par em 110 e 75 pips com ele em 150. Por isso o mesmo stop custou em média US$ 3,44 em 2019 e US$ 5,00 em 2024. Refiz a conta no CSV, sem comissão como a curva, convertendo cada operação pelo preço do dia em que fechou: a construção sobe de US$ 55,6 para US$ 69,0 por ano, o forward vai de US$ 131,3 para US$ 132,2, e a razão cai de 2,36 para 1,92. O CSV dá 2,36 onde a curva dá 2,28 porque soma cada operação na data em que ela fechou.
A outra parte é o par. A saída por tempo leva o que o par andou em 72 horas, e a faixa diária média do USD/JPY foi de 58 a 73 pips entre 2019 e 2021 e de 130 a 140 pips entre 2022 e 2025. A faixa sozinha não fecha a conta. Em 2022 e 2023 ela foi de 138 e 130 pips, e o robô rendeu US$ 86,37 e US$ 64,85.
Registro o viés junto. Para a regra, 2024 a 2026 é forward, porque o SQX não viu esse trecho ao construir; para a carteira, a esteira mediu nessa mesma janela a posição aberta, a cauda e o tombo conjunto ao escolher os 54, então quem ficou carrega um viés de sobrevivência leve. O trecho in-sample infla o resultado, porque foi ele que aprovou a regra.
Por que a esteira deixou ele no portfólio
A 4.9.48 entrou na lista final da esteira em 02/07/2026, e a 4.1.83, a 6.10.72 e a 4.6.57 continuaram ao lado dela. Em 12/07/2026 entrou uma estação nova, a verificação de ponta. O motivo veio da libra. A régua anterior media a correlação do resultado fechado por semana, e robô de tendência fecha operação em dias diferentes: no bloco de GBP/USD que estava no ar essa correlação dava perto de 0,02, e na semana de julho os robôs de libra perderam todos juntos.
A régua nova se chama co_ponta. Numa grade horária, ela conta as horas com dois robôs do mesmo par posicionados e faz a conta \text{co\_ponta} = \dfrac{H_{\text{mesmo lado}}-H_{\text{lados opostos}}}{H_{\text{os dois posicionados}}}. Dois robôs sempre do mesmo lado dão +1. Acima de 0,8, o robô SQX sai; grid fica fora desse corte por decisão minha.
A ordem de quem fica também está no código. O corte ordena os SQX pelo número de operações na janela de 01/01/2024 a 30/06/2026, e a 4.9.48 tinha 274. Ela entrou na fila antes das outras três. As outras três foram comparadas com ela e passaram de 0,8. Por que atividade e não resultado: escolher pelo lucro na mesma janela em que depois meço o forward seria selecionar pelo número que eu chamo de teste.
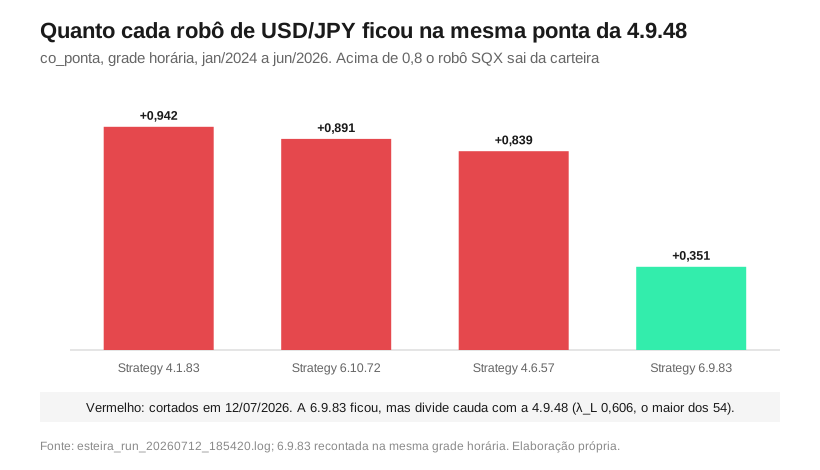
Recontei as horas na mesma grade, e os três valores bateram com o log até a 3ª casa. A 4.1.83 ficou 9.454 horas posicionada junto com a 4.9.48, 9.178 delas do mesmo lado, e deu 0,942; a 4.6.57 deu 0,839. A 6.10.72, que opera em barras de 8 horas, não abriu nenhuma das suas 523 operações na mesma hora que a 4.9.48 e mesmo assim passou 94,5% das 11.980 horas comuns do mesmo lado, com co_ponta de 0,891. A régua conta horas de posição aberta.
As três cortadas foram para a fila de reposição, nas posições 144, 145 e 148 de 150. Nenhuma das três foi apagada. A 4.9.48 recebeu teto de Monte Carlo de US$ 141,93 para o tombo, no percentil 95.
A cauda que ele divide com a Strategy 6.9.83
A régua de ponta deixou passar um robô que a régua de cauda marca. A Strategy 6.9.83, também USD/JPY em barras de 12 horas, vende em 212 das suas 481 operações do backtest, e com a 4.9.48 passou 3.612 das 11.134 horas comuns em lados opostos. A co_ponta dela fica em 0,351.
O λ_L, dependência de cauda inferior, marca as 20% piores semanas de resultado fechado de cada robô e mede em que fração das semanas ruins de um o outro também teve semana ruim, na média dos dois sentidos. Independentes dão perto de 0,2. Dois robôs que perdem sempre nas mesmas semanas dão 1, o que a esteira chama de co-crash. A 4.9.48 e a 6.9.83 deram 0,606, o maior λ_L da carteira final de 54 robôs. É três vezes o acaso.
As duas ficaram na carteira. A trava de λ_L acima de 0,5 só age no add-back, a volta de robô depois do corte pelo teto de US$ 700, e as duas passaram pelo corte sem precisar voltar. Ao vivo andaram em sentidos opostos até aqui: no simulado, −US$ 27,30 contra +US$ 30,10; na conta real, fechado de +US$ 9,92 contra −US$ 23,12, com +US$ 7,92 e +US$ 3,03 em aberto no monitor de 21/09. Em 18 dias, as 20% piores semanas de cada robô cabem em meia semana.
O que ele fez com dinheiro na mesa
No simulado, de 14/07/2026 às 20:50 a 03/09/2026 às 15:41 (hora do servidor, 50,8 dias), o resumo da era dá 8 operações e −US$ 27,30, 37º lugar entre os 39 SQX. Contando só as posições abertas dentro da era, são 7 e −US$ 23,34; a diferença é uma compra de 12/07 que saiu no stop em 30/07 com −US$ 3,96. O forward do backtest daria 15,7 operações e +US$ 17,08 no mesmo prazo. Ele fez metade das entradas.
Quatro stops seguidos entre 30/07 e 03/08 somaram −US$ 19,05. Foi a semana da intervenção. Em 30/07 Japão e Estados Unidos compraram iene juntos, e a barra diária do par foi de 163,74 a 157,96. Com o oscilador no fundo da distribuição, a regra comprou três vezes na descida, e as três pararam no stop até o par tocar 155,23 em 03/08.
Duas posições do simulado passaram do limite de 6 barras, uma com 18 dias e outra com 24, e saíram no stop. As outras saíram em até 72 horas.
Na conta real, desde 03/09/2026 às 16:13, foram 6 operações fechadas até 21/09/2026: 4 no lucro e 2 no stop, +US$ 9,92 no líquido, 7º entre os 39 SQX. O sinal do resultado virou. A compra aberta desde 17/09 estava em +US$ 7,92 às 9h24 de Brasília de 21/09. O backtest daria 5,2 operações e +US$ 5,72 nesses cerca de 17 dias.
A conta inteira estava com patrimônio de US$ 969,56 em 21/09/2026, o que dá −US$ 30,63 contra o saldo-base de US$ 1.000,19, com −US$ 84,31 em posições abertas. Um robô sozinho não é o portfólio. Seis operações também não bastam para julgar este.
O que este robô ensina
Robô e exposição são contas diferentes. A carteira tem 54 robôs, e a esteira mediu o ENB, o número efetivo de fatores de risco independentes, em 26,4 pela correlação entre eles e em 10,73 quando agrupa por célula de par e comportamento. Com as três cortadas de volta, nas horas em que as quatro estivessem compradas juntas seriam 0,04 lote no mesmo par, e uma queda de 0,5% no USD/JPY tiraria perto de US$ 20 do patrimônio de uma vez. A 6.9.83 dá 0,351 numa régua e 0,606 na outra. Por isso a esteira usa as duas, mais o teto de US$ 700 do tombo conjunto, que a carteira final ocupa em US$ 691. Diversificação de robôs se mede na posição e no resultado.
Os números deste robô
| Métrica | Valor | Contexto |
|---|---|---|
| Par e tempo gráfico | USD/JPY H12 | lido de dentro do .sqx; magic 220494 |
| Lucro do backtest | US$ 591,10 | lote 0,01, sem comissão; 2º entre os 39 SQX |
| Pior tombo do backtest | US$ 80,96 | de 31/10/2022 a 24/03/2023 |
| Construção 2019-2023 | US$ 56,2 por ano | in-sample da seleção |
| Forward 2024 a 05/06/2026 | US$ 127,9 por ano | 1º entre os 39 SQX |
| Razão forward sobre construção | 2,28 | na curva do SQX; 1,92 no CSV com cada operação convertida pelo preço do dia |
| Operações do backtest | 788 | acerto de 43,0% e payoff de 1,73, com comissão |
| Teto Monte Carlo do tombo | US$ 141,93 | percentil 95 |
| Robôs cortados por ficarem na mesma ponta | 3 | co_ponta de 0,839 a 0,942, em 12/07/2026 |
| Dependência de cauda com a 6.9.83 | λ_L 0,606 | a maior entre os 54 da carteira final |
| Simulado, 14/07 a 03/09/2026 | −US$ 27,30 | 8 operações; 37º entre os 39 SQX |
| Conta real até 21/09/2026, fechado | +US$ 9,92 | 6 operações; mais 7,92 em aberto |
Perguntas frequentes
O que é co_ponta entre dois robôs?
É a fração líquida do tempo em que dois robôs do mesmo par ficaram do mesmo lado, numa escala de −1 a +1. Na minha esteira, robô SQX acima de 0,8 com outro que já ficou sai da carteira.
Por que a 4.9.48 ficou e as outras três saíram?
Ela tinha mais operações na janela de 2024 a junho de 2026: 274, contra 178, 122 e 110. A esteira ordena os robôs SQX por atividade, e o primeiro da fila vira a referência dos outros. Lucro não entra nessa ordem.
O que aconteceu com ele na intervenção do iene de julho de 2026?
Tomou quatro stops seguidos entre 30/07 e 03/08 no simulado, −US$ 19,05 no total, enquanto o par caía de 163,74 para 155,23 com a intervenção conjunta de Japão e Estados Unidos.
Esse robô está à venda?
Não. A Strategy 4.9.48 roda na minha conta real com o magic 220494 e está aberta aqui como estudo, com a lógica inteira. Nada neste texto é recomendação de investimento.
Referências
- Longin, F.; Solnik, B. (2001). Extreme Correlation of International Equity Markets. The Journal of Finance, 56(2), 649-676. doi.org.
- Al Jazeera (2026). Japan and US confirm rare joint intervention to prop up yen, 03/08/2026. aljazeera.com.
- Ministério das Finanças do Japão. Foreign Exchange Intervention Operations, série histórica com a operação de 21/10/2022. mof.go.jp.
- Preços do USD/JPY: MetaTrader 5 da Tickmill (D1). Curva, operações e lógica: .sqx e CSV do StrategyQuant X. Ao vivo: contas 25331493 e 55948384. Elaboração própria.
- Anatomia de um Robô do Portfólio: por que o EUR/USD deu +US$ 17,95 no simulado e −US$ 14,65 no real?
- Anatomia de um Robô do Portfólio: o EUR/USD que fez uma operação em 50,8 dias no simulado
- Anatomia de um Robô do Portfólio: a venda de USD/CAD que devia durar 10 barras e ficou 52 dias aberta
- Anatomia de um Robô do Portfólio: o SQX que mais opera paga 25% do lucro em comissão
Presente para Leitores: Robô de Gradiente Linear Gratuito
Estou liberando o acesso ao meu setup pessoal de Gradiente Linear sem custo nenhum. É só clicar e me pedir o arquivo.
Quem escreve: Flávio Araújo
Trader algorítmico há mais de 13 anos, MBA em Mercado de Capitais e Derivativos. Mantém um laboratório próprio que já rodou mais de 20 milhões de backtests e analisou mais de 20 mil estratégias, e opera um portfólio de robôs acompanhado publicamente no blog. LinkedIn · Instagram · YouTube